
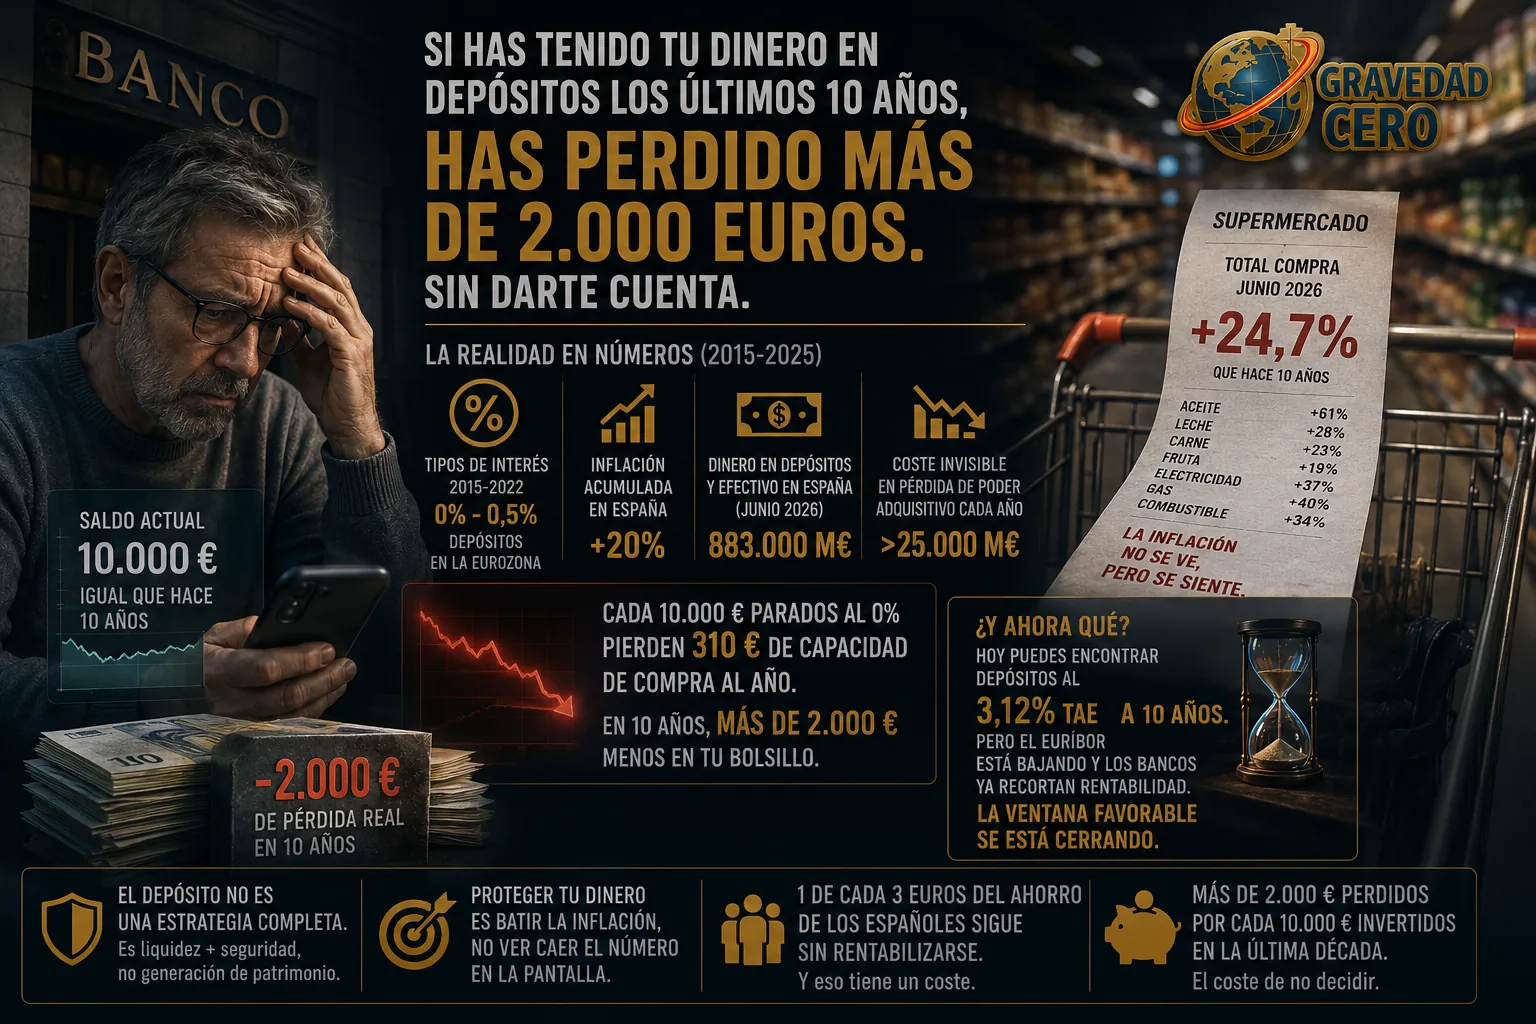
Mantener el ahorro inmóvil también tiene un coste. La inflación acumulada ha reducido la capacidad de compra de los depósitos durante la última década: conservar el mismo saldo nominal no significa conservar el mismo patrimonio real. El reto para el ahorrador consiste en equilibrar liquidez, seguridad y una rentabilidad capaz de compensar la subida de precios.
En un saldo de 10.000 euros, una inflación sostenida puede borrar varios años de intereses. Los depósitos vuelven a remunerar, pero la tasa nominal debe compararse siempre con inflación, impuestos y plazo. Diversificar no equivale a asumir riesgos sin control: significa asignar cada parte del ahorro según cuándo se necesitará y qué pérdida puede tolerarse.
Rentabilidad nominal, inflación, fiscalidad, liquidez y riesgo deben analizarse conjuntamente. Ninguna cifra aislada permite decidir: el horizonte temporal y la situación personal cambian por completo la lectura.