
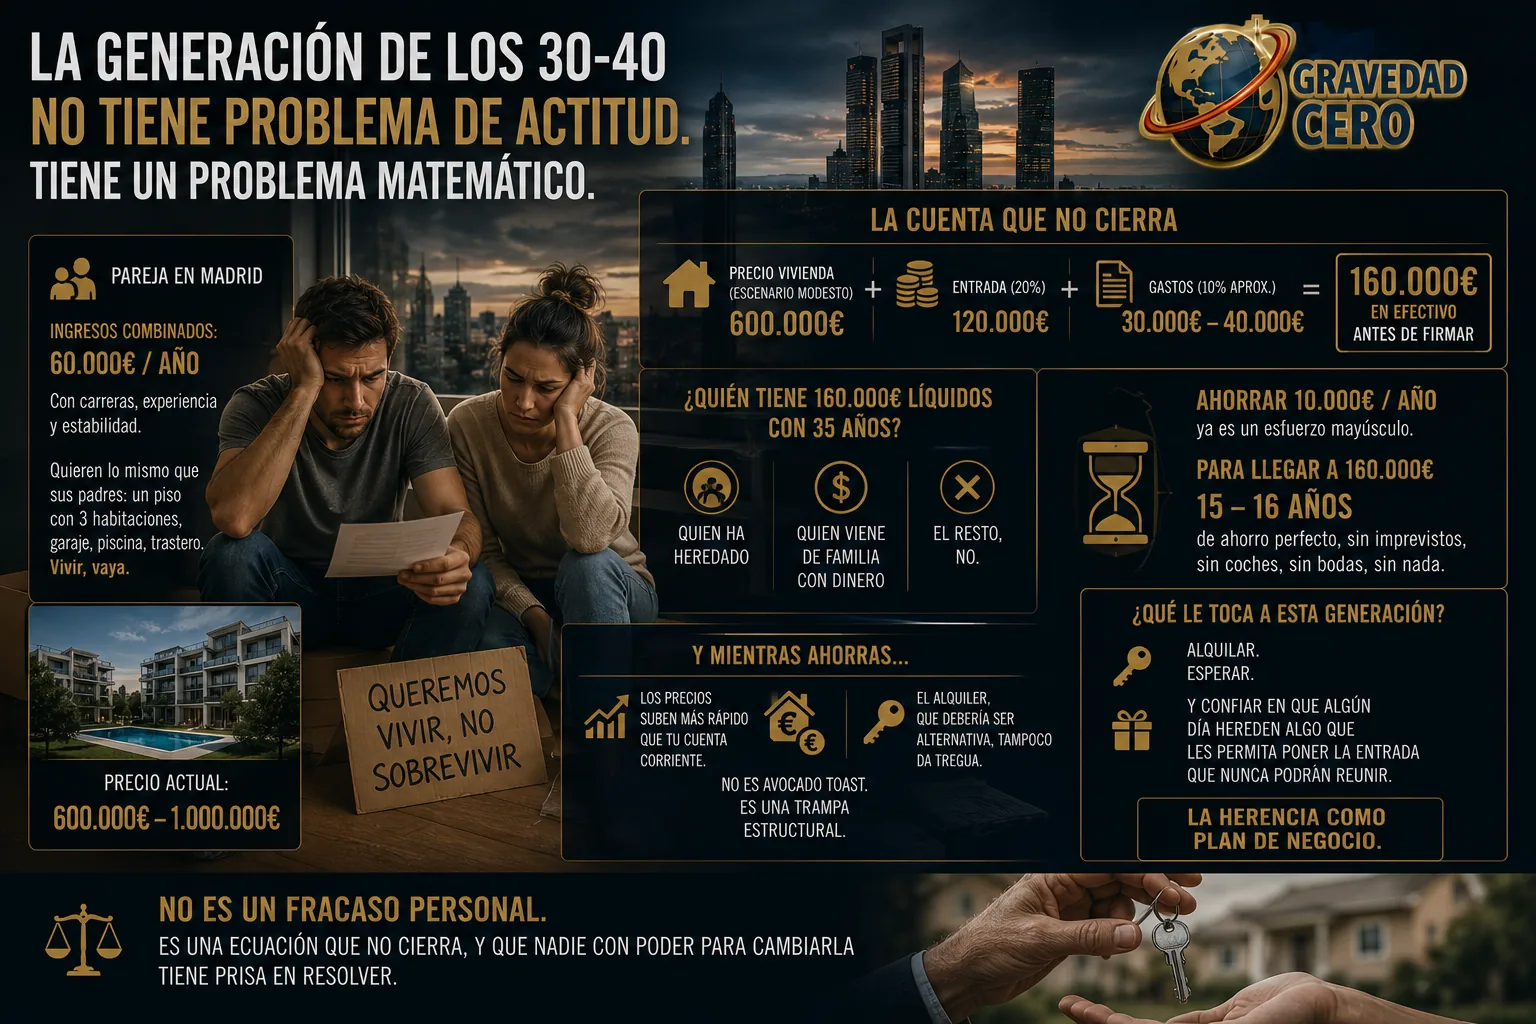
Una pareja profesional de entre 30 y 40 años puede necesitar 160.000 euros en efectivo para comprar una vivienda familiar en Madrid. Incluso ahorrando 10.000 euros al año, el objetivo tarda más de quince años. Mientras tanto, precios y alquileres avanzan, convirtiendo el acceso en una ecuación estructural.
La matemática empeora cuando el ahorro crece más despacio que el precio objetivo. Una entrada de 160.000 euros no se resuelve únicamente con disciplina individual si alquiler e inflación consumen la capacidad de acumular capital. La herencia termina funcionando como acceso informal a la propiedad.
La cuestión de fondo es la relación entre oferta disponible, formación de hogares e ingresos. El Banco de España viene señalando un desequilibrio elevado entre oferta y demanda, mientras Eurostat confirma que precios y alquileres siguieron creciendo en la Unión Europea durante el primer trimestre de 2026.