
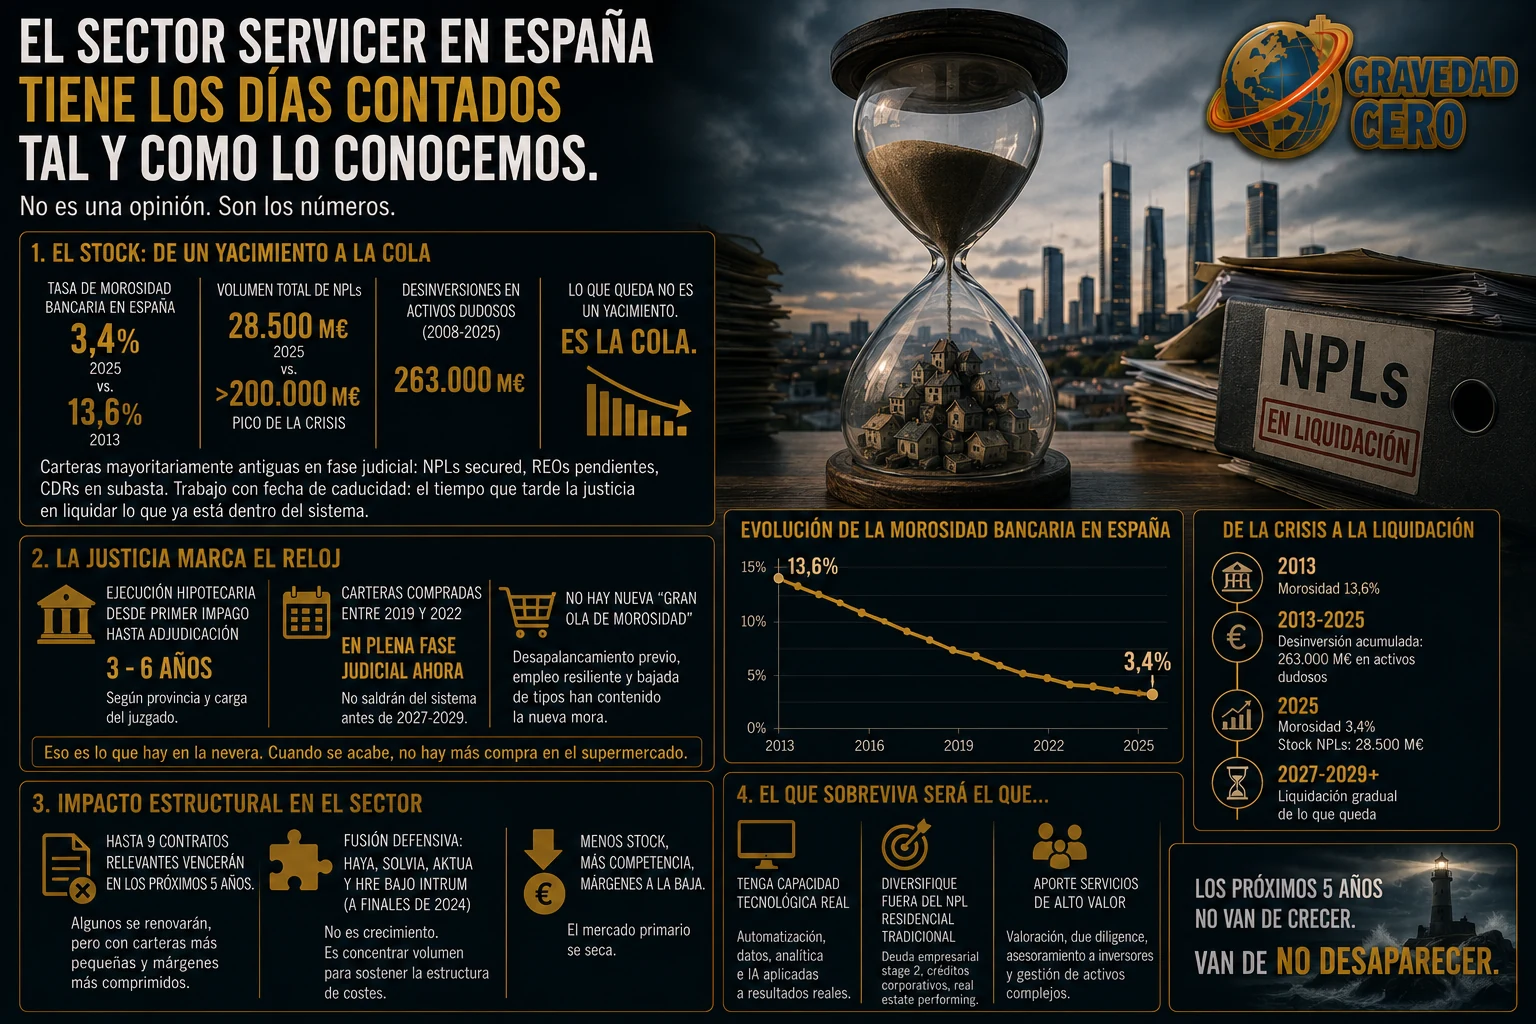
El sector servicer en España tiene los días contados tal y como lo conocemos. No es una opinión. Son los números.
Empecemos por el stock. La tasa de morosidad bancaria en España cerró 2025 en torno al 3,4%, muy lejos del 13,6% registrado en 2013. El volumen total de préstamos dudosos —los llamados NPL— se sitúa alrededor de 28.500 millones de euros, frente a los más de 200.000 millones que había en el pico de la crisis. Desde 2008, los bancos españoles han desinvertido unos 263.000 millones en activos dudosos. La limpieza de balance está prácticamente hecha.
Lo que queda no es un yacimiento. Es la cola. Las carteras que continúan en el mercado son, en su mayoría, posiciones antiguas en diferentes estadios de reclamación judicial: NPL garantizados con activos reales que llevan años en procedimientos de ejecución hipotecaria; REO adjudicados pendientes de inscripción registral o de resolución de cargas; y CDR en fases avanzadas de subasta. El trabajo no ha desaparecido, pero tiene una fecha de caducidad conocida: el tiempo que tarde la justicia española en liquidar lo que ya está dentro del sistema.
Y eso, en España, se mide en años. Los plazos de un procedimiento de ejecución hipotecaria desde el primer impago hasta la adjudicación efectiva pueden oscilar entre tres y seis años, dependiendo de la provincia y de la carga del juzgado. Las carteras adquiridas entre 2019 y 2022 —el último ciclo relevante de transacciones— se encuentran ahora en plena fase judicial. Buena parte de ellas no saldrá del sistema antes de 2027-2029.
Eso es lo que hay en la nevera. Cuando se acabe, no habrá más compra en el supermercado. La gran ola de morosidad que el sector espera desde 2022 no ha llegado. El desapalancamiento previo de familias y empresas, la resistencia del empleo y la bajada de los tipos han contenido la generación de nueva mora. Tampoco existe una señal clara de que vaya a desbordarse durante los próximos dos o tres años.
El impacto sobre el sector es estructural. Los grandes contratos de servicing llegan a su vencimiento y se prevé que hasta nueve acuerdos relevantes expiren durante los próximos cinco años. Algunos se renovarán, pero previsiblemente lo harán con carteras más pequeñas, mayor competencia y márgenes más comprimidos.
La integración de Haya, Solvia, Aktua y HRE bajo Intrum a finales de 2024 debe interpretarse dentro de este contexto. Más que un movimiento expansivo, es una respuesta defensiva: concentrar volumen, plataformas y equipos para sostener la estructura de costes mientras se reduce el mercado primario de grandes carteras problemáticas.
El servicer que sobreviva a este ciclo será el que haya construido capacidad tecnológica real, no simples presentaciones sobre inteligencia artificial. Automatización de procesos judiciales, calidad de datos, analítica de recuperaciones, segmentación de carteras y trazabilidad para el inversor deberán producir mejoras medibles en plazos, costes y recuperación.
La segunda condición será diversificar. La gestión de cartera secundaria, la deuda empresarial en stage 2, el real estate performing, las valoraciones, la due diligence y el asesoramiento a inversores ofrecen vías de actividad más allá del NPL residencial tradicional. Pero entrar en ellas exige conocimiento especializado y una propuesta de valor distinta a la mera administración de volumen.
Los próximos cinco años no van de crecer en el sector servicer español. Van de no desaparecer. Menos stock no significa que no quede trabajo; significa que el modelo construido para gestionar la gran resaca de la crisis financiera ya no puede sostenerse sin escala, eficiencia y nuevas fuentes de ingresos.