
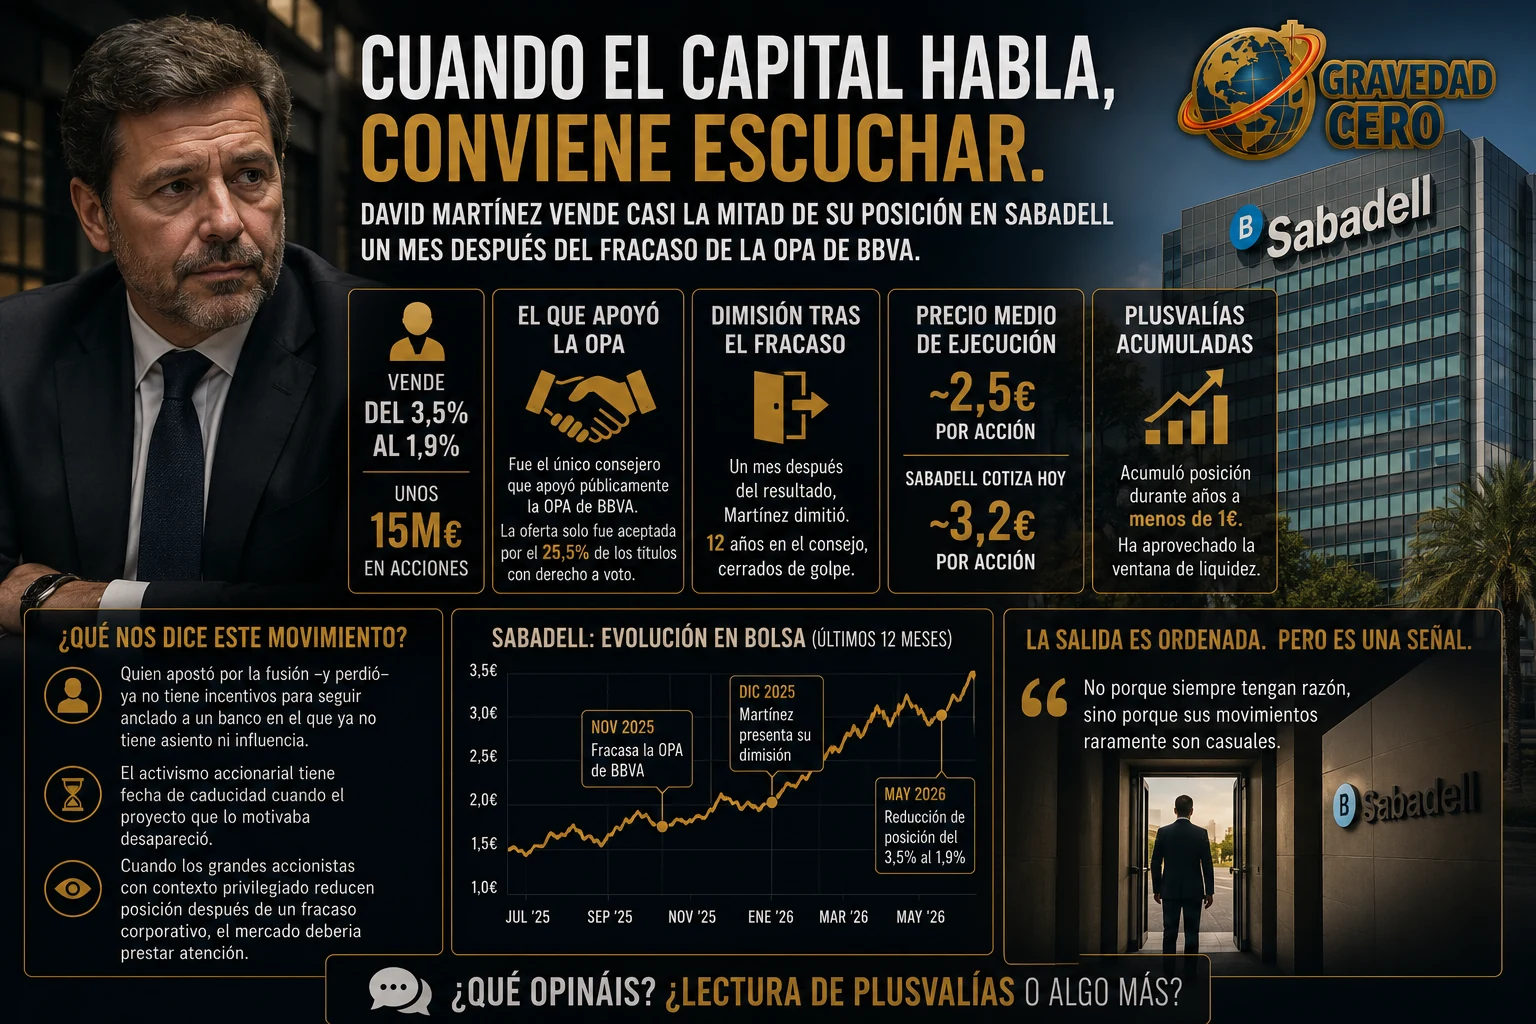
Cuando el capital habla, conviene escuchar. David Martínez acaba de vender casi la mitad de su posición en Sabadell: del 3,5% al 1,9%, según la CNMV. Son aproximadamente 15 millones de euros en acciones.
El dato adquiere relevancia por quien ejecuta la operación. Martínez fue el consejero dominical que apoyó públicamente la OPA de BBVA sobre Sabadell cuando el resto del consejo se oponía. Defendió que la integración generaba valor para el accionista.
La oferta terminó fracasando: solo fue aceptada por el 25,5% de los títulos con derecho a voto. Un mes después del resultado, Martínez dimitió y puso fin de manera abrupta a doce años en el consejo.
Ahora vende. El precio medio de ejecución ronda los 2,5 euros por acción, frente a una cotización de Sabadell cercana a 3,2 euros. Para un inversor que acumuló posición durante años por debajo de un euro, la liquidez generada por los buenos resultados bancarios representa una oportunidad clara de realizar plusvalías.
El movimiento sugiere que quien apostó por la fusión y perdió ya no tiene los mismos incentivos para permanecer anclado a una entidad en la que ha perdido asiento e influencia. El activismo accionarial también tiene fecha de caducidad cuando desaparece el proyecto corporativo que lo justificaba.
La reducción parece ordenada, no una huida. Pero continúa siendo una señal. Cuando un accionista con experiencia directa reduce posición después de un fracaso corporativo, el mercado debe observarlo, no porque siempre tenga razón, sino porque estas decisiones raramente son casuales.
La interpretación queda abierta: toma racional de beneficios, cierre de una etapa o una lectura menos favorable sobre el recorrido futuro. La información disponible no permite afirmarlo con certeza, pero sí obliga a prestar atención.