
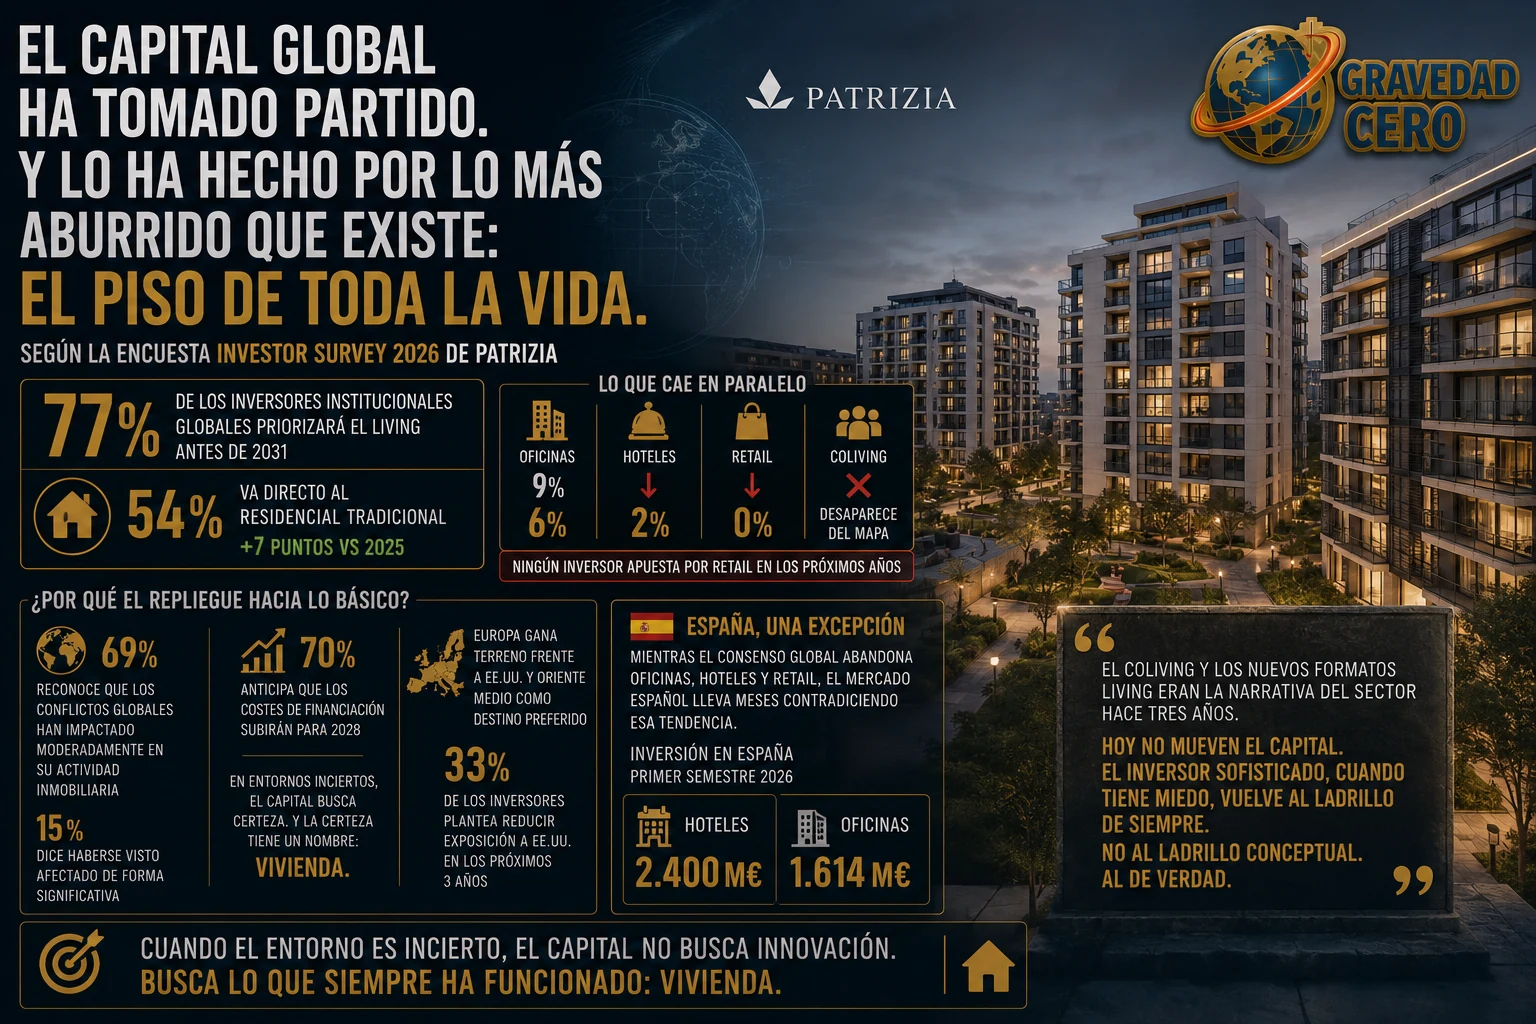
El capital global ha tomado partido y lo ha hecho por el activo más convencional: el piso de toda la vida.
Según Investor Survey 2026 de Patrizia, el 77% de los inversores institucionales globales tiene previsto priorizar el living antes de 2031. Dentro de ese grupo, el 54% se dirige al residencial tradicional, siete puntos más que en 2025.
La caída de otros segmentos resulta igualmente reveladora. Las oficinas pasan del 9% al 6%; los hoteles quedan en el 2%; el retail cae a cero y el coliving desaparece del mapa de intenciones, después de haber protagonizado buena parte de la narrativa inversora reciente.
La geopolítica ayuda a explicar este repliegue hacia lo básico. El 69% de los encuestados reconoce un impacto moderado de los conflictos globales sobre su actividad inmobiliaria y el 15% declara un efecto significativo.
A ello se suma el coste financiero: el 70% anticipa tipos o costes de financiación más altos para 2028. Cuando aumenta la incertidumbre, el capital busca flujos previsibles, demanda estructural y activos comprensibles. En inmobiliario, esa combinación conduce de nuevo a la vivienda.
Europa gana terreno frente a Estados Unidos y Oriente Medio. El 33% de los inversores planea reducir su exposición al mercado estadounidense durante los próximos tres años.
España merece una lectura propia. Mientras el consenso global reduce interés por oficinas y hoteles, durante el primer semestre de 2026 el mercado español registró más de 2.400 millones de euros invertidos en hoteles y 1.614 millones en oficinas.
La conclusión es menos sofisticada de lo que parecía hace unos años: cuando el inversor institucional tiene miedo, no busca necesariamente el formato más innovador. Vuelve al ladrillo que conoce, al residencial tradicional y a la demanda que siempre ha existido.