
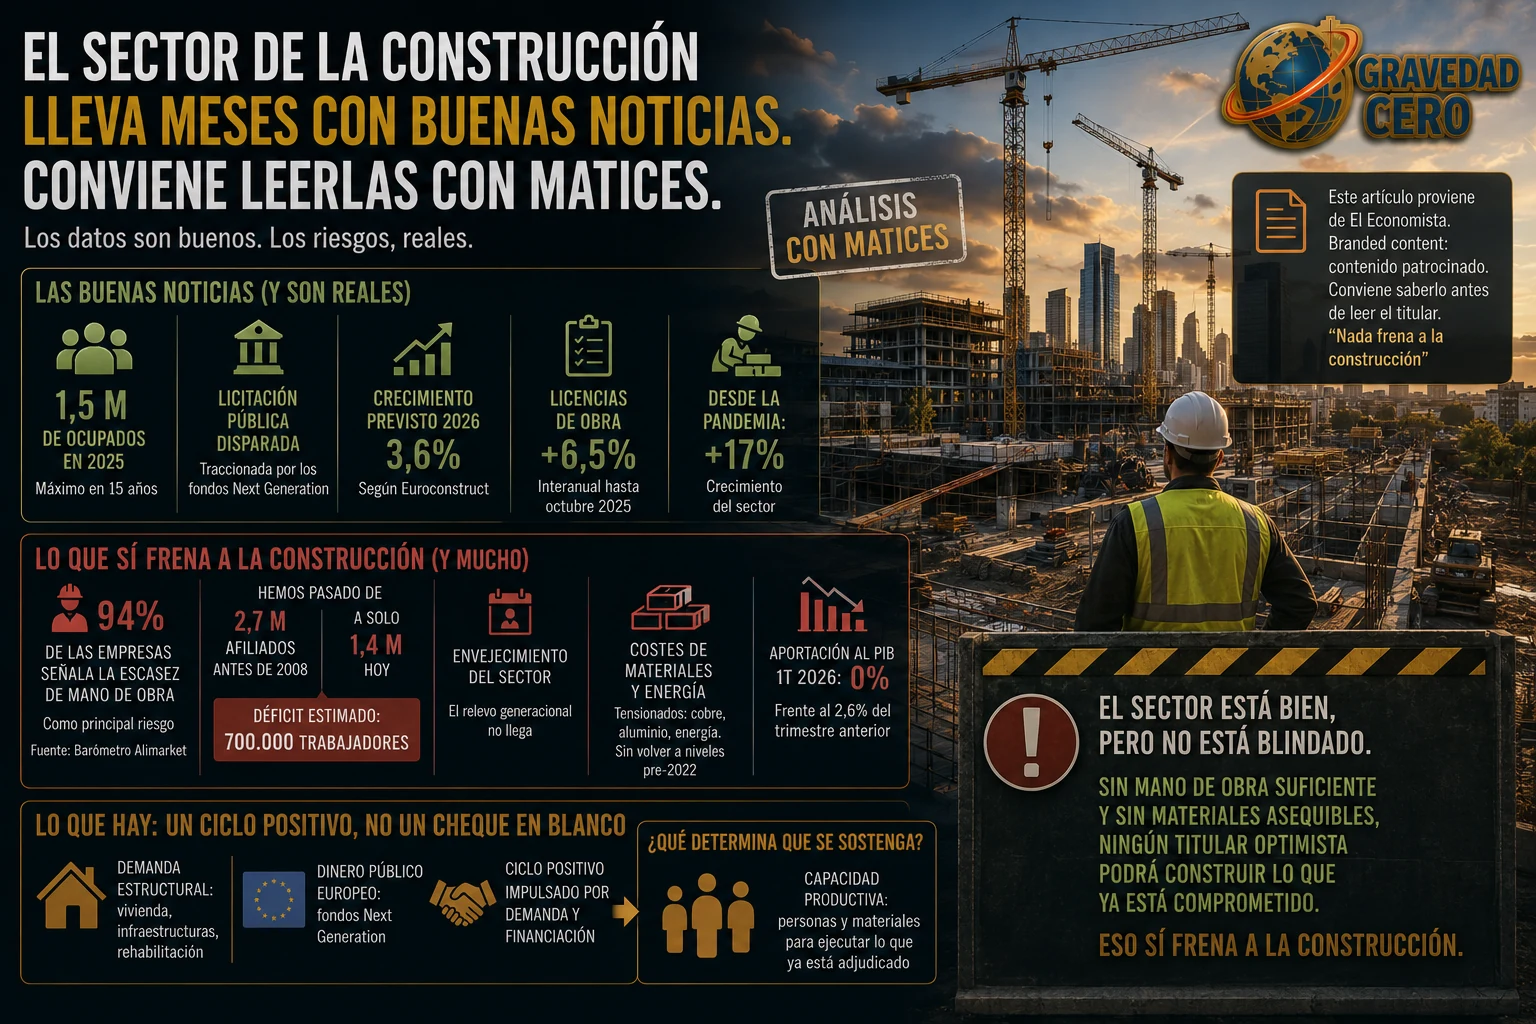
El sector de la construcción lleva meses acumulando buenas noticias, pero conviene leerlas con matices.
El punto de partida es un artículo de El Economista presentado como branded content, es decir, contenido patrocinado, bajo el titular “Nada frena a la construcción”. Conocer esa naturaleza es importante antes de interpretar el mensaje.
La situación del sector es favorable y los datos lo respaldan. España superó 1,5 millones de ocupados en construcción durante 2025 por primera vez en quince años. La licitación pública aumentó impulsada por los fondos Next Generation y Euroconstruct prevé un crecimiento del 3,6% en 2026.
Las licencias de obra avanzaron un 6,5% interanual hasta octubre de 2025 y, desde la pandemia, el sector acumula un crecimiento próximo al 17%. Son cifras consistentes con un ciclo positivo.
Pero sí existen frenos. El 94% de las empresas identifica la escasez de mano de obra como su principal riesgo, según el Barómetro de Alimarket. El sector ha pasado de 2,7 millones de afiliados antes de 2008 a poco más de 1,4 millones y arrastra un déficit estimado de 700.000 trabajadores.
La plantilla envejece y el relevo generacional no llega con suficiente velocidad. Al mismo tiempo, materiales y energía —como cobre y aluminio— continúan tensionados y no han regresado a los niveles anteriores a 2022.
El primer trimestre de 2026 añadió otra advertencia: la aportación de la construcción al crecimiento del PIB fue prácticamente nula, frente al 2,6% del trimestre precedente. El sector está bien, pero no está blindado.
La demanda estructural de vivienda, infraestructuras y rehabilitación, junto al dinero europeo, sostiene el ciclo. Su continuidad dependerá de resolver la capacidad productiva: disponer de personas, materiales y procesos para ejecutar lo que ya se ha adjudicado. Eso sí frena a la construcción.