
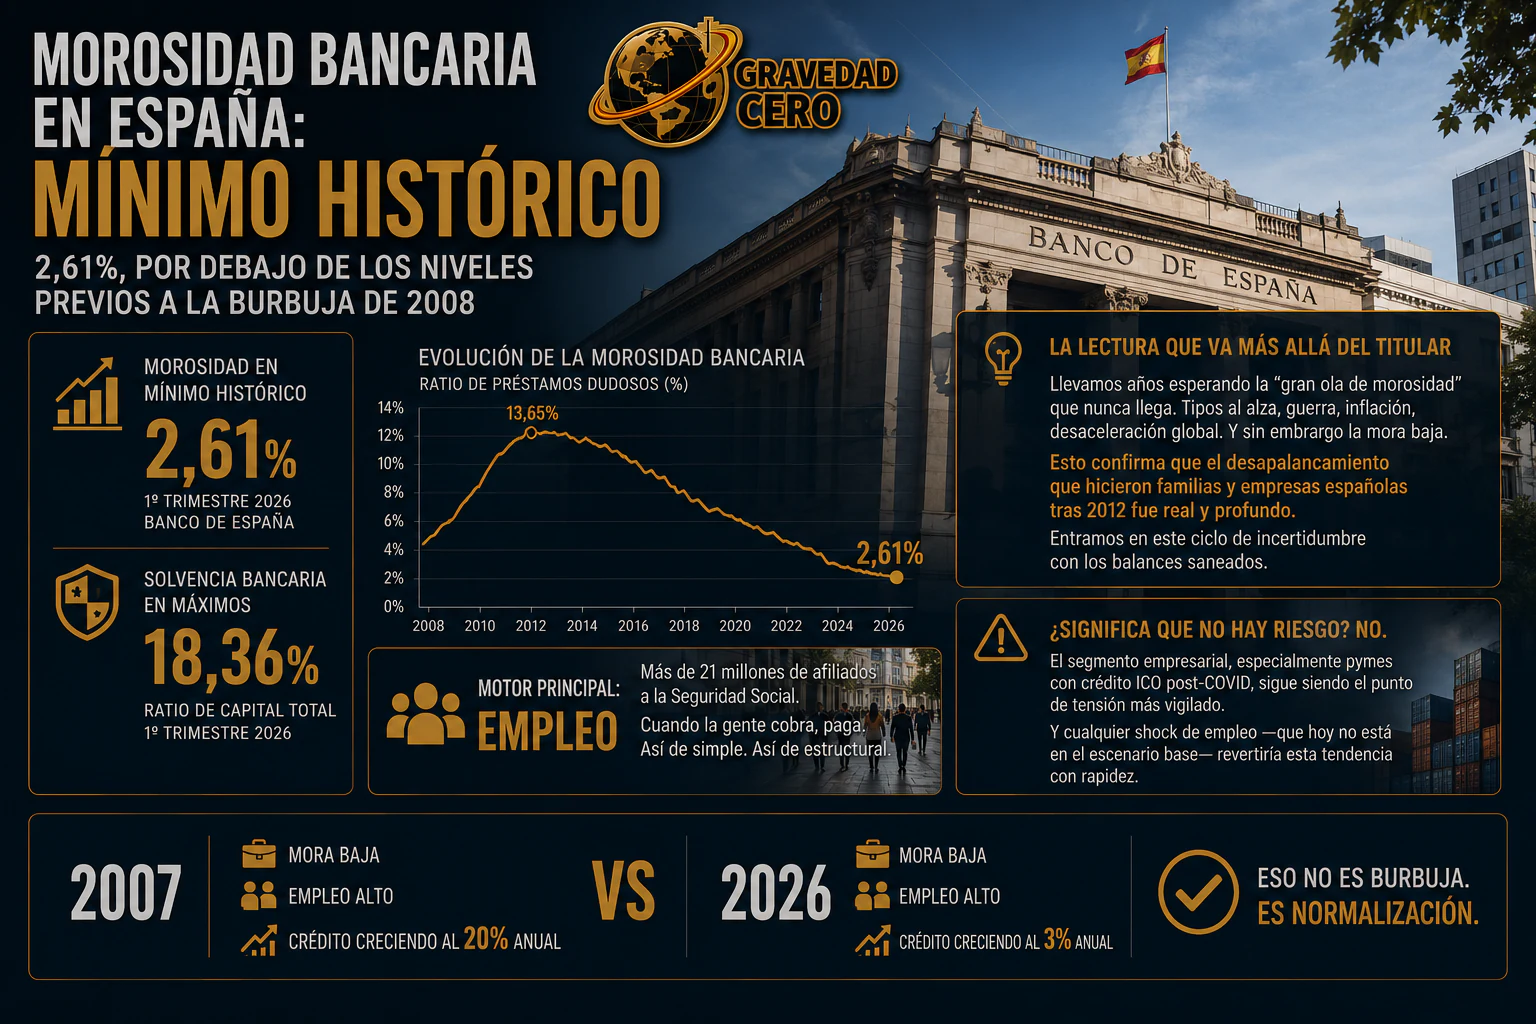
La morosidad bancaria en España acaba de marcar un mínimo histórico: el 2,61%, por debajo de los niveles previos a la burbuja financiera de 2008.
El Banco de España confirma que durante el primer trimestre de 2026 la ratio de préstamos dudosos cayó hasta ese nuevo suelo para el sector. Al mismo tiempo, la solvencia bancaria alcanzó máximos, con una ratio de capital total del 18,36%.
El principal motor es conocido: el empleo. España encadena trimestres de creación de puestos de trabajo por encima de la media europea y supera los 21 millones de afiliados a la Seguridad Social. Cuando los hogares y las empresas conservan ingresos, mantienen sus pagos.
El dato también obliga a revisar una expectativa repetida durante años. Desde 2022, una parte del mercado esperaba una gran ola de morosidad provocada por tipos al alza, guerra, inflación y desaceleración global. Sin embargo, la mora ha continuado descendiendo.
La resistencia confirma que el desapalancamiento realizado por familias y empresas españolas después de 2012 fue real y profundo. El actual ciclo de incertidumbre comenzó con balances más saneados, menor carga financiera relativa y una banca mucho mejor capitalizada.
Eso no significa que el riesgo haya desaparecido. El segmento empresarial continúa siendo el punto de tensión más vigilado, especialmente entre pequeñas y medianas empresas que mantienen créditos ICO concedidos durante la pandemia.
Un deterioro fuerte del empleo —que hoy no forma parte del escenario base— podría revertir la tendencia con rapidez. La morosidad es una variable retrasada: aumenta cuando hogares y empresas agotan sus reservas después de perder ingresos o actividad.
Mientras el mercado laboral aguante, la mora dispone de un soporte estructural. A día de hoy, ese soporte se mantiene y la combinación de baja morosidad y elevado capital ofrece a las entidades un colchón notable frente a posibles shocks.
La comparación con 2007 resulta útil porque entonces también había mora baja y empleo elevado. La diferencia decisiva estaba en el crédito, que crecía cerca del 20% anual y alimentaba una expansión inmobiliaria y financiera difícil de sostener.
En 2026, el crédito crece alrededor del 3% anual. La ausencia de una expansión descontrolada cambia la lectura del riesgo. La cifra no garantiza que nunca aparezcan problemas, pero no describe una nueva burbuja: describe una normalización con balances más prudentes.