
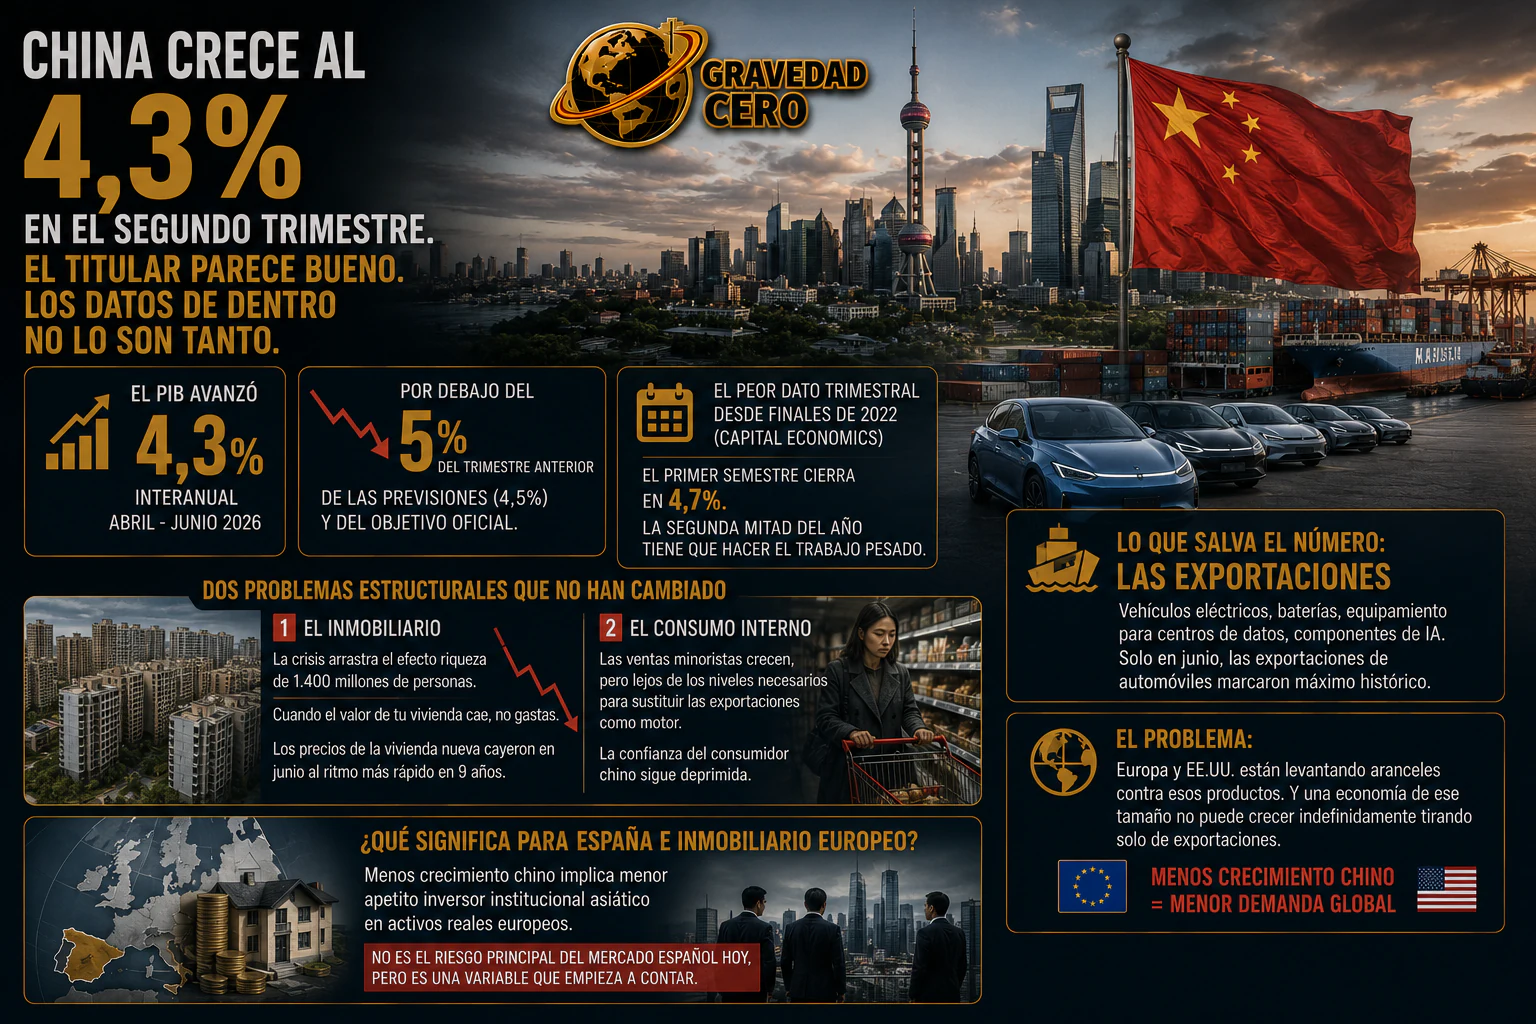
China creció un 4,3% interanual durante el segundo trimestre de 2026. El titular parece sólido, pero la composición del dato resulta menos favorable.
El avance registrado entre abril y junio quedó por debajo del 5% del trimestre anterior, de la previsión del 4,5% de los analistas y del objetivo oficial de Pekín. Según Capital Economics, se trata del peor dato trimestral desde finales de 2022.
El primer semestre cierra con un crecimiento del 4,7%. China se mantiene técnicamente dentro del rango de su meta anual, aunque el margen se estrecha y obliga a que la segunda mitad del año aporte una aceleración significativa.
Los dos problemas estructurales de la economía china continúan presentes. El primero es el inmobiliario, cuya crisis lleva años deteriorando el efecto riqueza de una población de 1.400 millones de personas.
La vivienda fue históricamente el principal activo de las familias chinas. Cuando su valor cae, los hogares reducen gasto y aumentan precaución. En junio, los precios de la vivienda nueva descendieron al ritmo más rápido de los últimos nueve años.
El segundo problema es el consumo interno. Las ventas minoristas crecen, pero todavía lejos de la intensidad necesaria para sustituir las exportaciones como principal motor. La confianza del consumidor permanece deprimida por la vivienda, el empleo juvenil y la incertidumbre sobre los ingresos futuros.
Las exportaciones son el componente que salva la cifra agregada. Vehículos eléctricos, baterías, equipamiento para centros de datos y componentes relacionados con inteligencia artificial han creado una demanda exterior capaz de compensar parte de la debilidad doméstica.
Solo en junio, las exportaciones chinas de automóviles marcaron un máximo histórico. La transición energética y tecnológica mundial ofrece a la industria china una plataforma de escala, costes y capacidad productiva difícil de replicar.
Sin embargo, ese modelo encuentra límites políticos. Europa y Estados Unidos están elevando aranceles y restricciones precisamente sobre muchos de esos productos. Las tensiones comerciales pueden reducir mercados, comprimir márgenes o provocar una mayor desviación de mercancías hacia otras regiones.
Una economía del tamaño de China tampoco puede crecer indefinidamente apoyándose únicamente en demanda extranjera. Para estabilizar el ciclo necesita recuperar confianza doméstica, resolver el exceso de oferta inmobiliaria y aumentar el peso del consumo de los hogares.
Para España y el inmobiliario europeo, la lectura es directa aunque no inmediata. Un menor crecimiento chino implica menos excedente de capital, mayor prudencia institucional y una reducción potencial del apetito asiático por activos reales europeos.
No es hoy el principal riesgo del mercado español, más condicionado por tipos, oferta residencial y crecimiento europeo. Pero la desaceleración china ya es una variable que empieza a contar en la demanda global de inversión.