
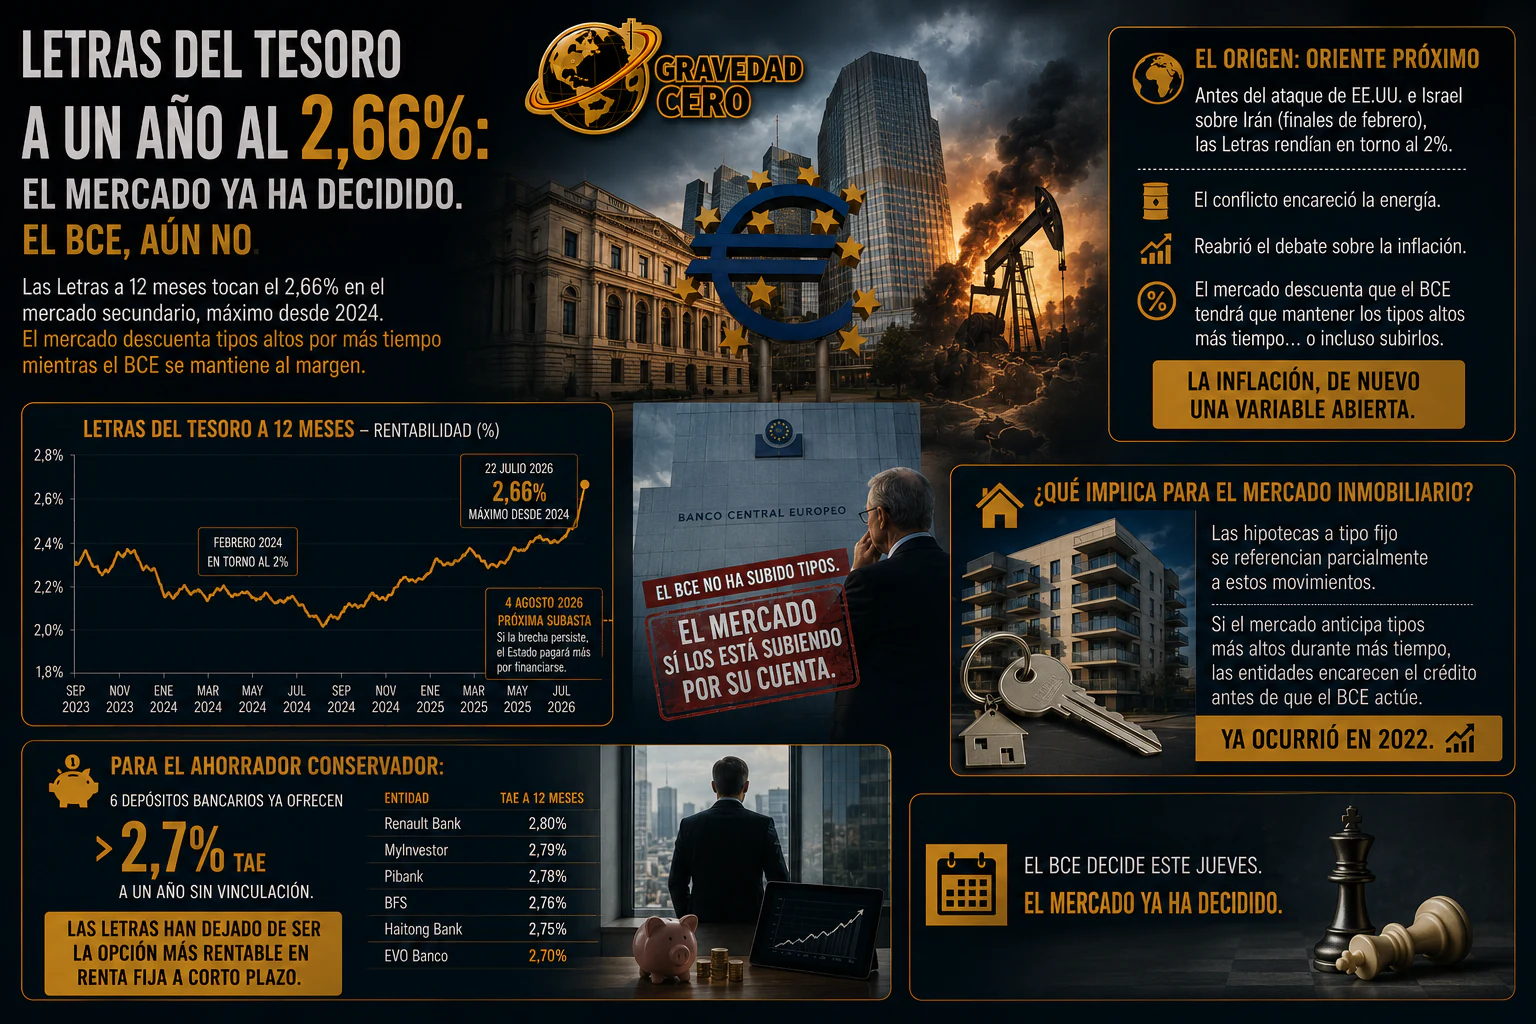
Las Letras del Tesoro a un año están al 2,66%. El BCE no ha modificado los tipos oficiales, pero el mercado lleva semanas enviando una señal que Fráncfort no puede ignorar.
El dato es concreto: las Letras a doce meses tocaron esta semana el 2,66% en el mercado secundario, su nivel máximo desde 2024. En la última subasta de julio, el Tesoro pagó un 2,50%.
Si esa diferencia permanece hasta la próxima subasta del 4 de agosto, el Estado tendrá que ofrecer una rentabilidad mayor para colocar su deuda. Es decir, aumentará el coste de financiarse aunque el Banco Central Europeo mantenga sin cambios su tipo oficial.
El mercado está elevando los tipos por su cuenta. La rentabilidad exigida a la deuda incorpora las expectativas de inflación, riesgo y futuras decisiones monetarias antes de que el banco central actúe.
El origen inmediato está en Oriente Próximo. Antes del ataque de Estados Unidos e Israel sobre Irán, a finales de febrero, las Letras rendían alrededor del 2%. El conflicto encareció la energía y reabrió el debate sobre una inflación que parecía controlada.
Los inversores comenzaron entonces a descontar que el BCE tendrá que mantener el precio del dinero elevado durante más tiempo del previsto o, en un escenario más adverso, volver a subirlo. La inflación vuelve así a ser una variable abierta.
La implicación para el mercado inmobiliario es directa. Las hipotecas a tipo fijo se construyen parcialmente sobre referencias de mercado y sobre el coste al que las entidades se financian y cubren el riesgo de tipos.
Si el mercado anticipa tipos elevados durante más tiempo, los bancos pueden encarecer el crédito hipotecario antes de que el BCE anuncie una subida. Ese mecanismo ya se observó en 2022, cuando las ofertas comerciales reaccionaron con rapidez al movimiento de las curvas.
El impacto no se limita a la cuota de una nueva hipoteca. Un crédito más caro reduce la capacidad de compra, modifica las valoraciones de inversión y aumenta la rentabilidad mínima exigida a los activos inmobiliarios.
Para el ahorrador conservador aparece otra lectura. Al menos seis depósitos bancarios ofrecen ya más del 2,7% a un año sin vinculación, lo que sitúa algunas alternativas por encima del rendimiento actual de las Letras.
Las Letras conservan ventajas de seguridad, liquidez y respaldo soberano, pero han dejado de ser automáticamente la opción más rentable de la renta fija a corto plazo. Comparar TAE, condiciones, disponibilidad y fiscalidad vuelve a ser imprescindible.
El BCE decide este jueves. Sin embargo, la deuda pública, las hipotecas y los depósitos ya están reflejando un escenario de tipos más altos durante más tiempo. El mercado no ha esperado a Fráncfort para tomar posición.