
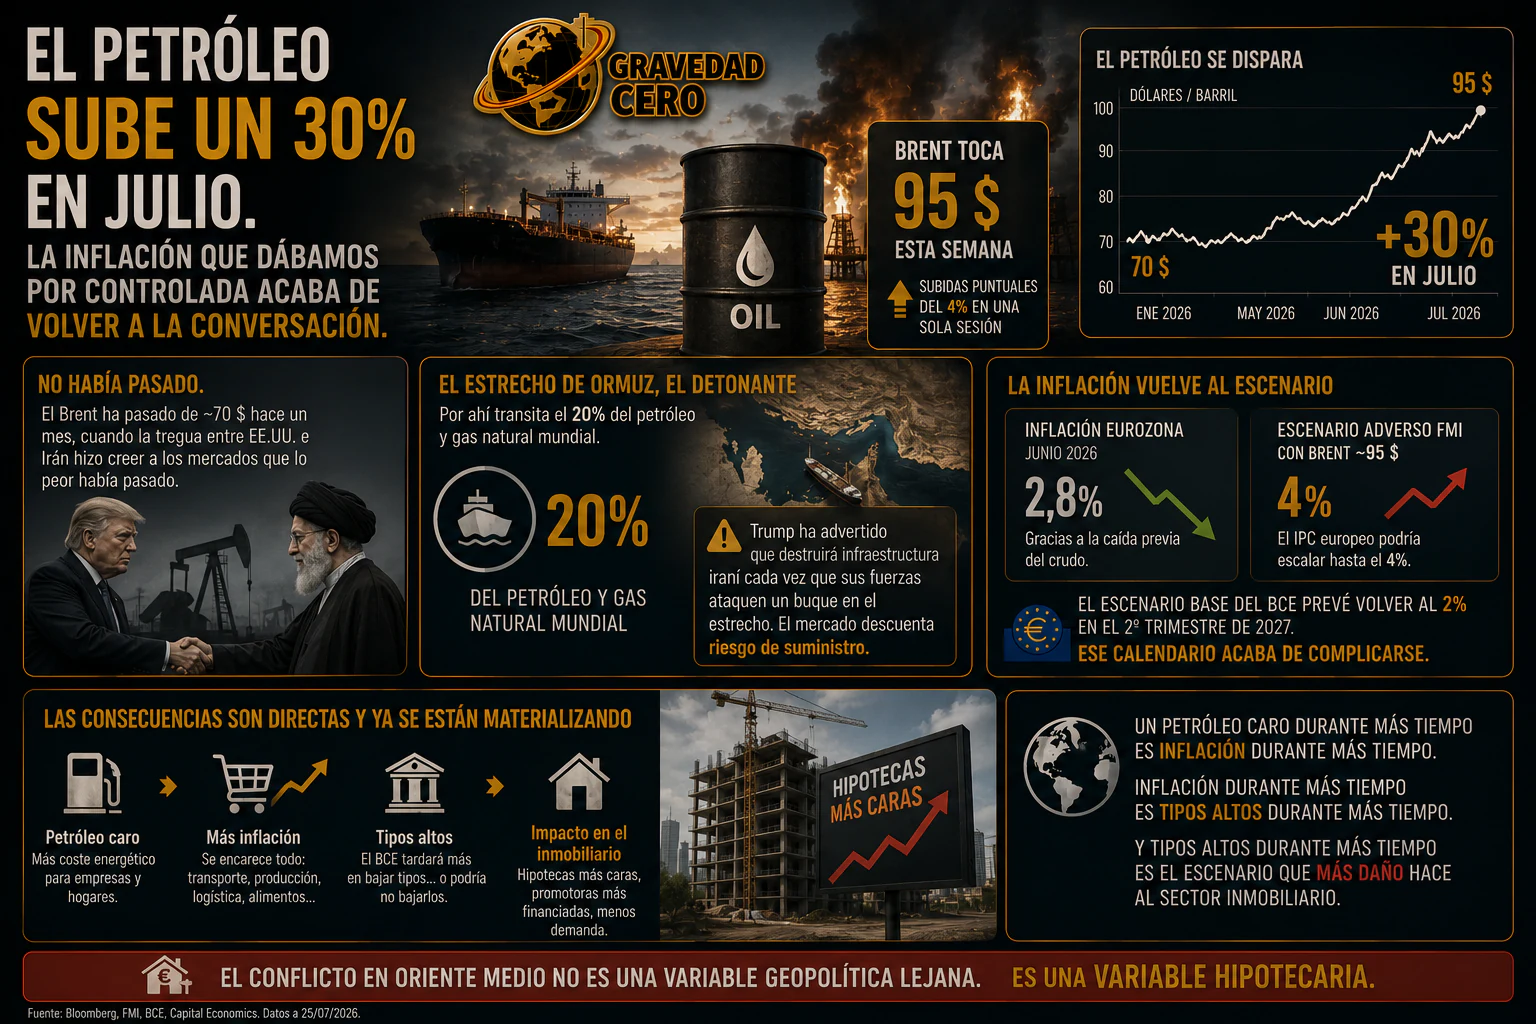
El petróleo ha subido cerca de un 30% en julio y la inflación que dábamos por controlada vuelve a ocupar el centro de la conversación económica. El Brent ha tocado los 95 dólares esta semana, con avances puntuales del 4% en una sola sesión.
Hace apenas un mes el barril cotizaba alrededor de 70 dólares. La tregua entre Estados Unidos e Irán había llevado al mercado a pensar que el episodio más peligroso había quedado atrás. La evolución de las últimas semanas demuestra que aquel alivio era frágil.
El estrecho de Ormuz es el detonante. Por esta vía marítima transita aproximadamente el 20% del petróleo y del gas natural mundial, por lo que cualquier amenaza sobre la navegación incorpora de inmediato una prima de riesgo al precio de la energía.
Donald Trump ha advertido que destruirá infraestructura iraní cada vez que las fuerzas de Teherán ataquen un buque en el estrecho. El mercado no necesita que el suministro se interrumpa por completo: basta una probabilidad mayor de bloqueo, daños o retrasos para elevar precios, seguros y costes logísticos.
Las consecuencias ya están comenzando a materializarse. La inflación de la eurozona había bajado al 2,8% en junio, ayudada en parte por el descenso anterior del crudo. Un Brent cerca de 95 dólares reduce ese alivio y vuelve a encarecer transporte, producción, logística y alimentos.
En el escenario adverso manejado por el Fondo Monetario Internacional, el IPC europeo podría aproximarse al 4%. No se trata de una previsión central, pero sí de una señal sobre la sensibilidad de la inflación a un shock energético prolongado.
El escenario base del Banco Central Europeo contemplaba volver al entorno del 2% durante el segundo trimestre de 2027. El repunte del petróleo complica ese calendario y puede obligar a mantener una política monetaria restrictiva durante más tiempo.
La transmisión al inmobiliario es directa. Lo que el BCE haga —o decida no hacer— mueve las curvas de tipos, el precio de las hipotecas, el coste de la financiación promotora y la rentabilidad mínima que los inversores exigen a los activos.
Cuando el mercado descuenta inflación persistente, los bancos pueden encarecer sus ofertas antes de cualquier decisión oficial. Las familias pierden capacidad de compra, los proyectos necesitan más margen y las valoraciones soportan una tasa de descuento superior.
La vivienda llega a este episodio con una demanda intensa y una oferta insuficiente. Si la financiación se encarece, el ajuste no necesariamente se produce mediante una gran caída de precios: puede manifestarse en menos operaciones, compradores excluidos y promociones retrasadas.
La cadena económica resulta clara: petróleo caro durante más tiempo significa inflación durante más tiempo; inflación persistente implica tipos altos durante más tiempo; y los tipos elevados son uno de los escenarios que más presionan al sector inmobiliario.
El conflicto en Oriente Medio no es, por tanto, una variable geopolítica lejana. A través de la energía, la inflación y el crédito termina entrando en la cuota hipotecaria, en el presupuesto de una promotora y en la valoración de cualquier activo inmobiliario europeo.