
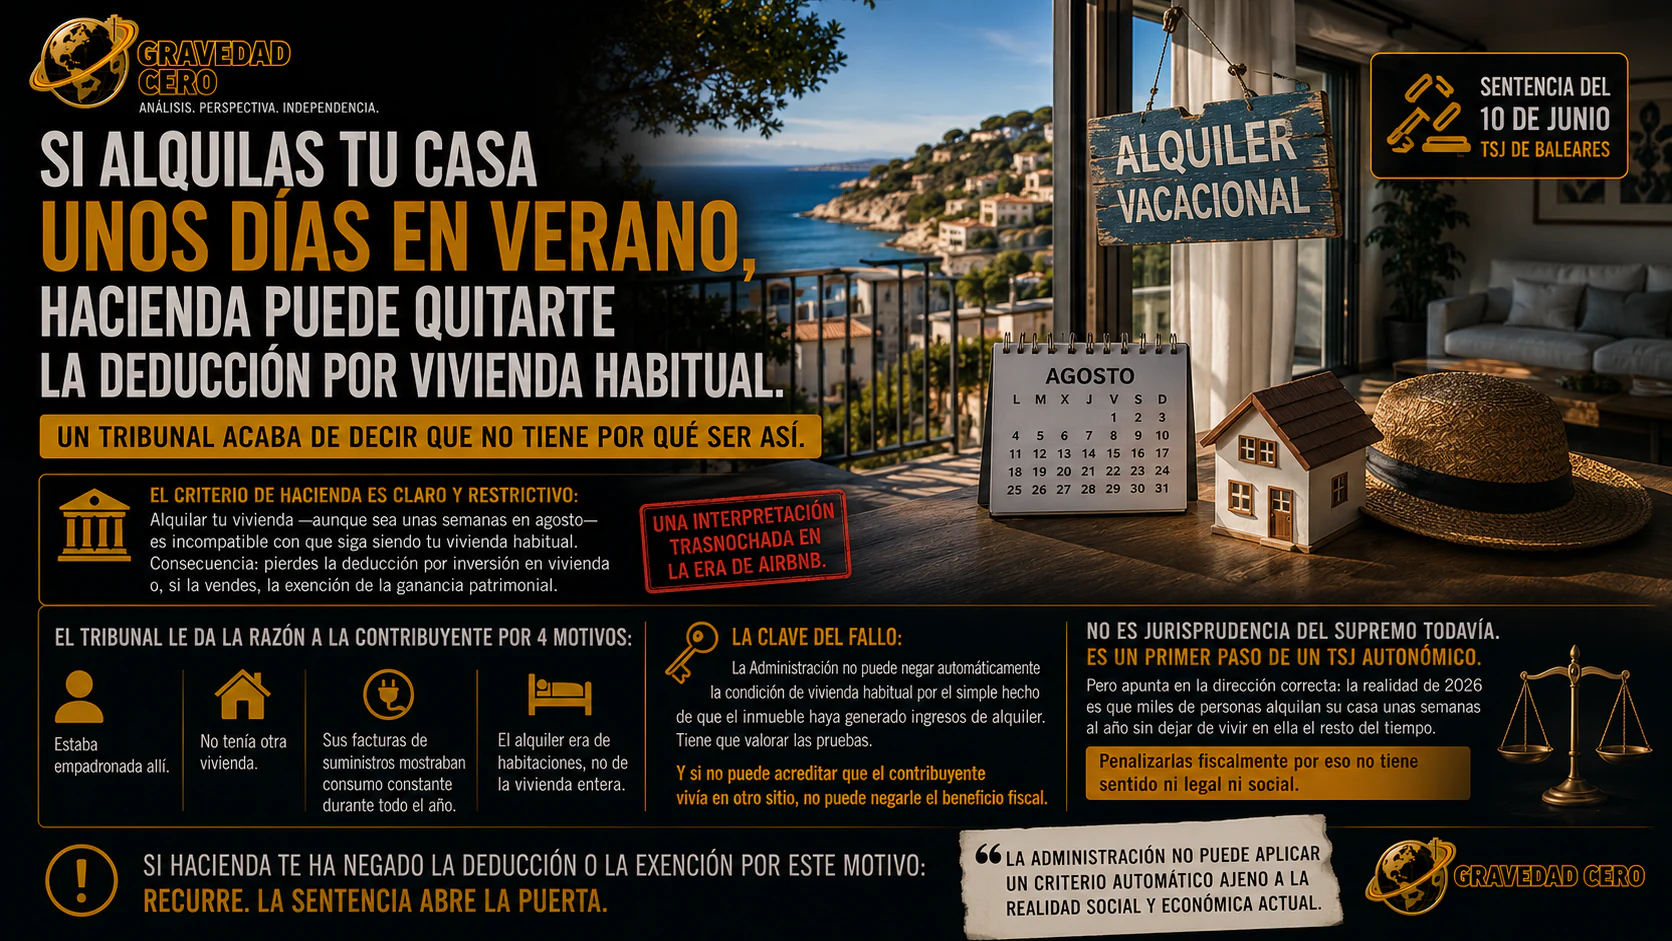
Si alquilas tu casa unos días en verano, Hacienda puede quitarte la deducción por vivienda habitual. Un tribunal acaba de decir que no tiene por qué ser así.
El criterio que ha venido sosteniendo la Dirección General de Tributos es restrictivo: alquilar una vivienda, aunque sea durante unas semanas en agosto, puede considerarse incompatible con que conserve la condición de residencia habitual. Esa interpretación tiene consecuencias relevantes, porque puede implicar la pérdida de la deducción por inversión en vivienda habitual o, en caso de venta, de la exención por reinversión de la ganancia patrimonial.
El Tribunal Superior de Justicia de Baleares ha cuestionado ahora esa aplicación automática en una sentencia del 10 de junio. El caso afectaba a una contribuyente de Calvià que alquiló por temporadas habitaciones de la vivienda en la que residía y a la que Hacienda negó la exención por reinversión cuando la vendió.
El tribunal dio la razón a la contribuyente tras analizar cuatro elementos concretos. Estaba empadronada en el inmueble, no disponía de otra vivienda, las facturas de suministros mostraban un consumo constante a lo largo del año y los alquileres afectaban a habitaciones, no a la totalidad de la casa. Esas pruebas permitían concluir que el inmueble seguía siendo su residencia efectiva.
La clave del fallo es probatoria. La Administración no puede negar de forma automática la condición de vivienda habitual por el simple hecho de que el inmueble haya generado ingresos de alquiler. Debe examinar las circunstancias de cada caso y, si no acredita que el contribuyente residía en otro lugar, no puede retirar el beneficio fiscal mediante una presunción general.
La resolución no convierte cualquier alquiler vacacional en compatible con la deducción. Alquilar la vivienda completa durante periodos prolongados, disponer de otra residencia o presentar consumos incompatibles con una ocupación real podrían conducir a una conclusión distinta. Por eso resultan esenciales el padrón, los recibos, los contratos y cualquier documento que acredite dónde se encontraba el centro de vida del contribuyente.
Tampoco estamos todavía ante jurisprudencia del Tribunal Supremo. Es una sentencia de un tribunal autonómico y puede ser recurrida o convivir con criterios diferentes hasta que exista doctrina unificada. Sin embargo, abre una vía relevante frente a una interpretación fiscal que no siempre encaja con la realidad actual.
Miles de personas alquilan una habitación o su casa durante unas semanas sin trasladar su residencia habitual. La economía de plataformas ha hecho frecuente una situación que la normativa y algunos criterios administrativos siguen tratando con categorías rígidas. El fallo obliga a distinguir entre obtener un ingreso temporal y abandonar realmente la vivienda.
Para quienes hayan perdido una deducción o una exención por este motivo, la recomendación es revisar el expediente y los plazos de recurso con asesoramiento profesional. La sentencia no garantiza el éxito de todas las reclamaciones, pero confirma que Hacienda debe valorar las pruebas y no limitarse a aplicar una exclusión automática.
La conclusión es prudente pero clara: alquilar temporalmente parte de una vivienda no borra por sí solo su carácter habitual. La realidad de uso importa, y el contribuyente tiene derecho a demostrarla.