
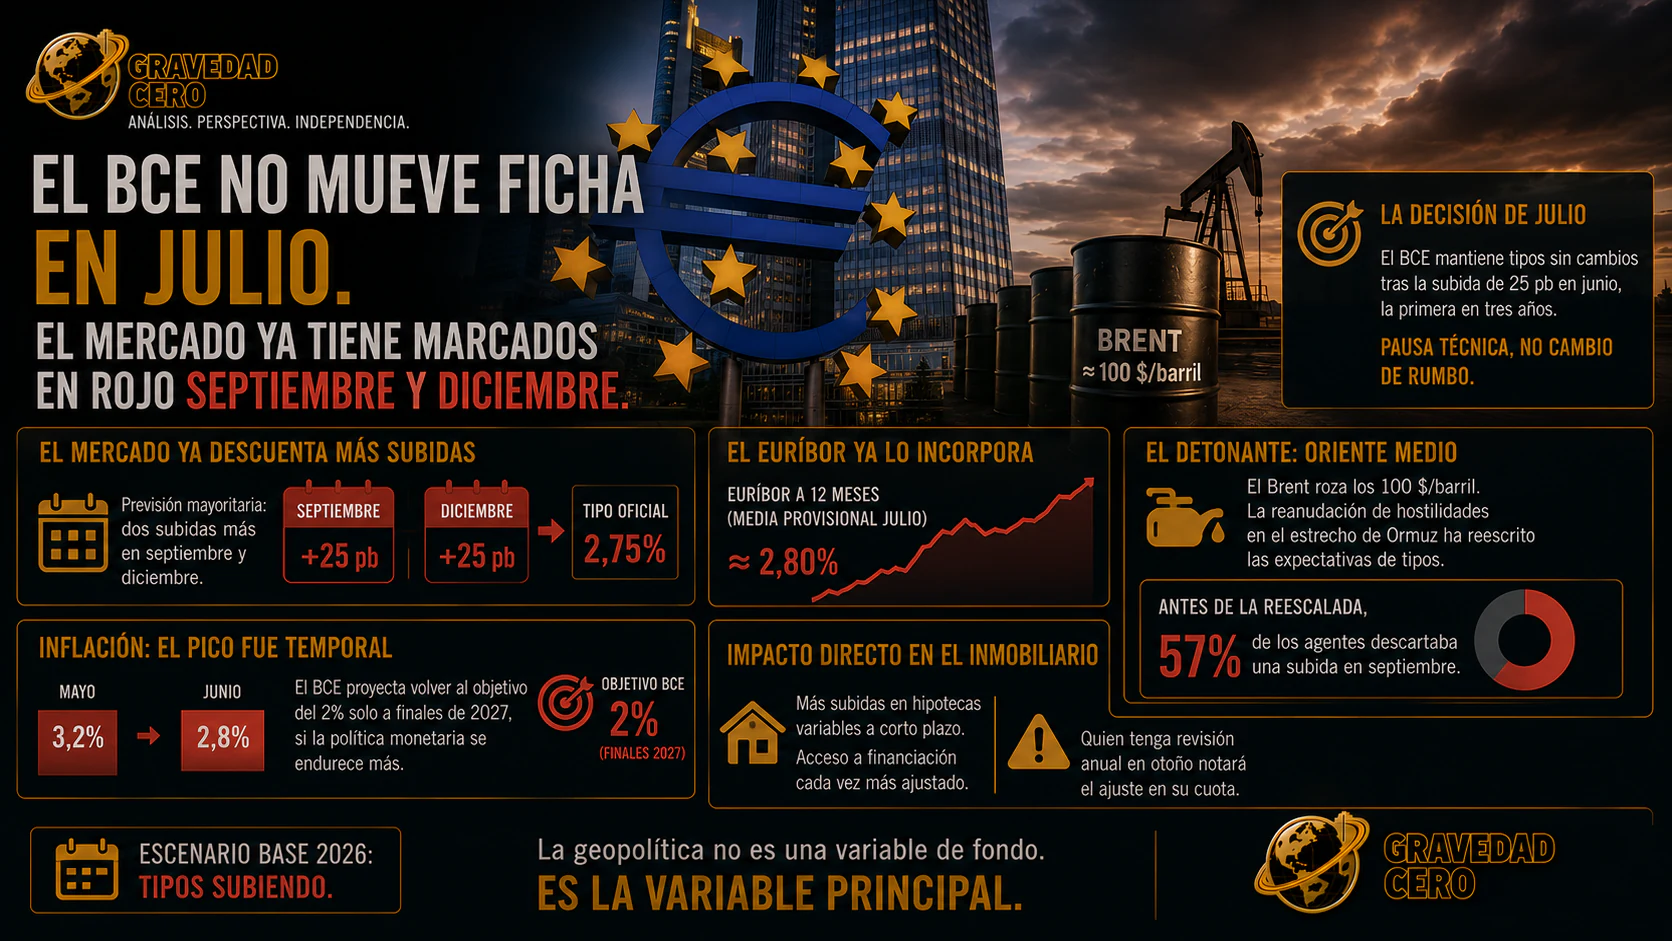
El BCE no mueve ficha en julio. El mercado ya tiene marcados en rojo septiembre y diciembre.
Tras la subida de 25 puntos básicos aprobada en junio —la primera en tres años—, la reunión de julio estaba concebida como una cita de transición. Es una pausa técnica, no un cambio de rumbo.
El mercado prevé dos subidas más en septiembre y diciembre que elevarían el tipo oficial hasta el 2,75%. El euríbor a 12 meses ya incorpora buena parte de ese escenario: su media provisional de julio roza el 2,8%.
El detonante es conocido: Oriente Medio. El Brent roza los 100 dólares por barril. Un crudo alto se traslada a la cesta de la compra y la reanudación de hostilidades en el estrecho de Ormuz ha reescrito las expectativas de tipos para el segundo semestre.
Antes de que reescalara el conflicto, el 57% de los agentes descartaba una subida en septiembre. Ahora la energía ha vuelto a ocupar el centro de las decisiones monetarias y el mercado ya descuenta un endurecimiento adicional.
La inflación de junio bajó al 2,8% desde el 3,2% de mayo. El pico fue temporal. Pero el BCE no puede relajarse: sus proyecciones apuntan a volver al objetivo del 2% solo a finales de 2027 y únicamente si la política monetaria se endurece más.
Lo que esto significa para el mercado inmobiliario es concreto: más subidas de las hipotecas variables a corto plazo y un acceso a financiación cada vez más ajustado. Quien tenga revisión anual en otoño notará el ajuste en su cuota.
La presión no afecta solo a las familias. También encarece la deuda de promotores e inversores, eleva las rentabilidades exigidas a los activos y obliga a revisar operaciones que se habían calculado con un coste financiero inferior.
El escenario que parecía descartado hace seis meses —tipos subiendo en 2026— es hoy el escenario base.
La geopolítica no es una variable de fondo. Es la variable principal.