
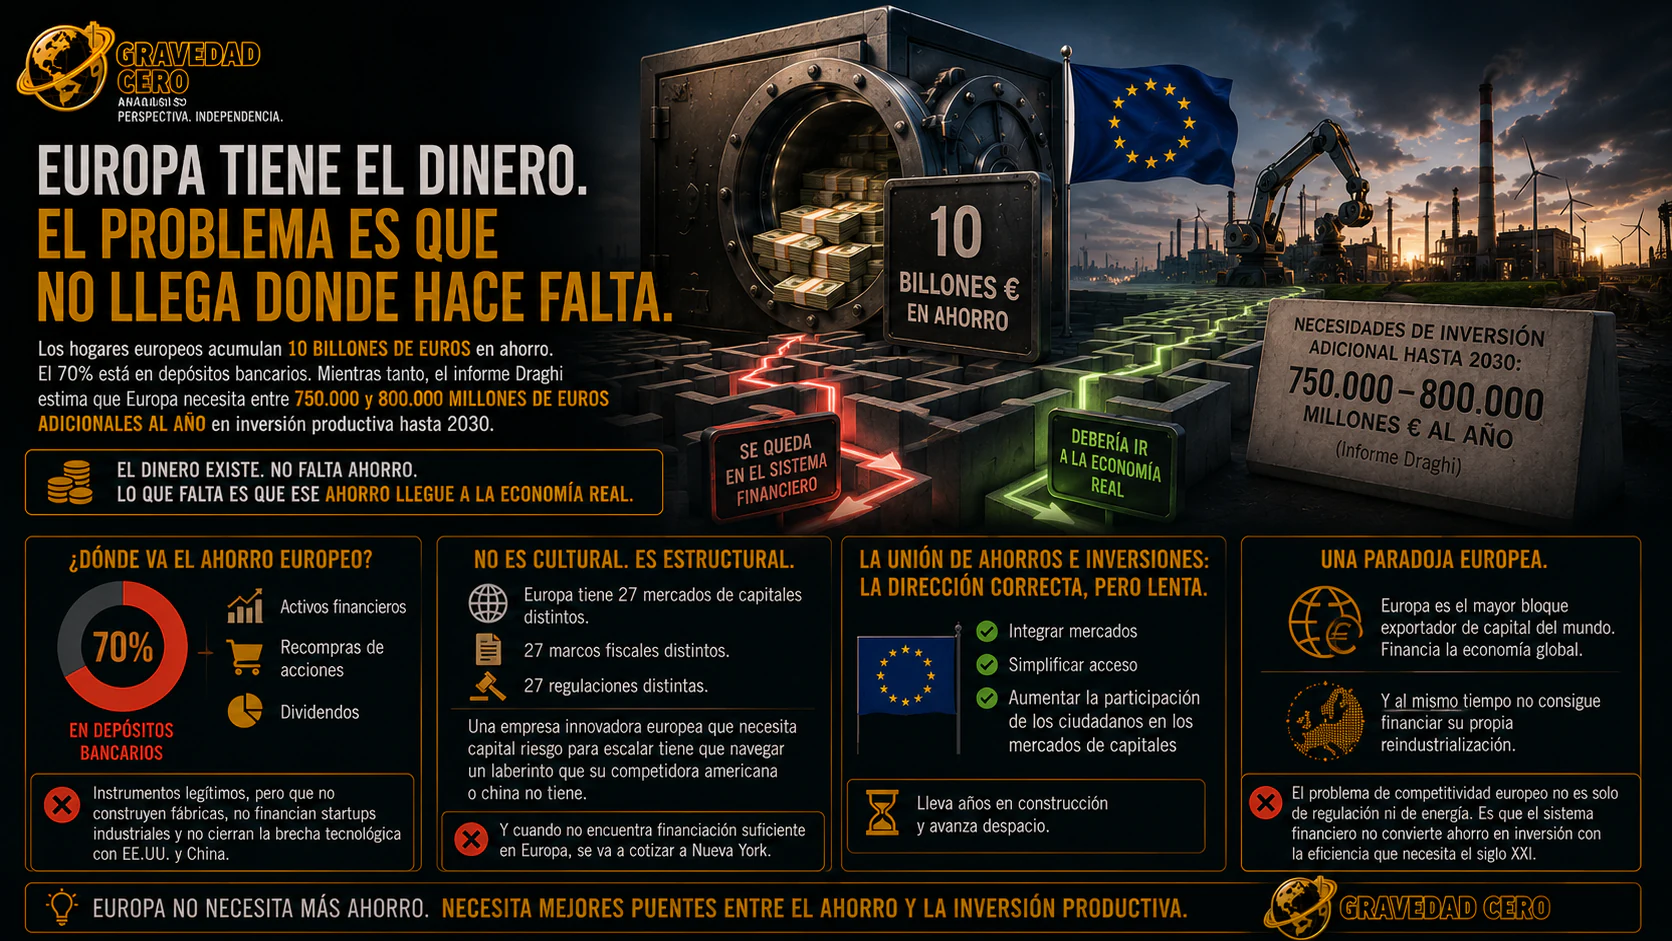
Europa tiene el dinero. El problema es que no llega donde hace falta.
Los hogares europeos acumulan 10 billones de euros en ahorro. El 70% está en depósitos bancarios. Mientras tanto, el informe Draghi estima que Europa necesita entre 750.000 y 800.000 millones de euros adicionales al año en inversión productiva hasta 2030.
El dinero existe. No falta ahorro. Lo que falta es que ese ahorro llegue a la economía real.
¿Dónde va? A activos financieros, a recompras de acciones y a dividendos. Son instrumentos legítimos, pero no construyen fábricas, no financian startups industriales y no cierran la brecha tecnológica con Estados Unidos y China.
El problema no es cultural. Es estructural. Europa tiene 27 mercados de capitales distintos, con 27 marcos fiscales distintos y 27 regulaciones distintas. Una empresa innovadora europea que necesita capital riesgo para escalar debe navegar un laberinto que su competidora americana o china no tiene.
Cuando esa empresa no encuentra financiación suficiente en Europa, termina buscando capital o cotizando en Nueva York. La fragmentación reduce el tamaño de los fondos, eleva los costes de acceso y dificulta que el ahorro minorista se transforme en capital paciente para proyectos productivos.
La Unión de Ahorros e Inversiones que impulsa Bruselas apunta en la dirección correcta: integrar mercados, simplificar el acceso y aumentar la participación de los ciudadanos en los mercados de capitales. Pero lleva años en construcción y avanza despacio.
El resultado es una paradoja: Europa es el mayor bloque exportador de capital del mundo. Financia la economía global y, al mismo tiempo, no consigue financiar su propia reindustrialización con la velocidad y la escala necesarias.
El problema de competitividad europeo no es solo de regulación ni de energía. Es que el sistema financiero no convierte ahorro en inversión con la eficiencia que necesita el siglo XXI.
Europa no necesita más ahorro. Necesita mejores puentes entre el ahorro de sus hogares y la inversión productiva que define su futuro.