
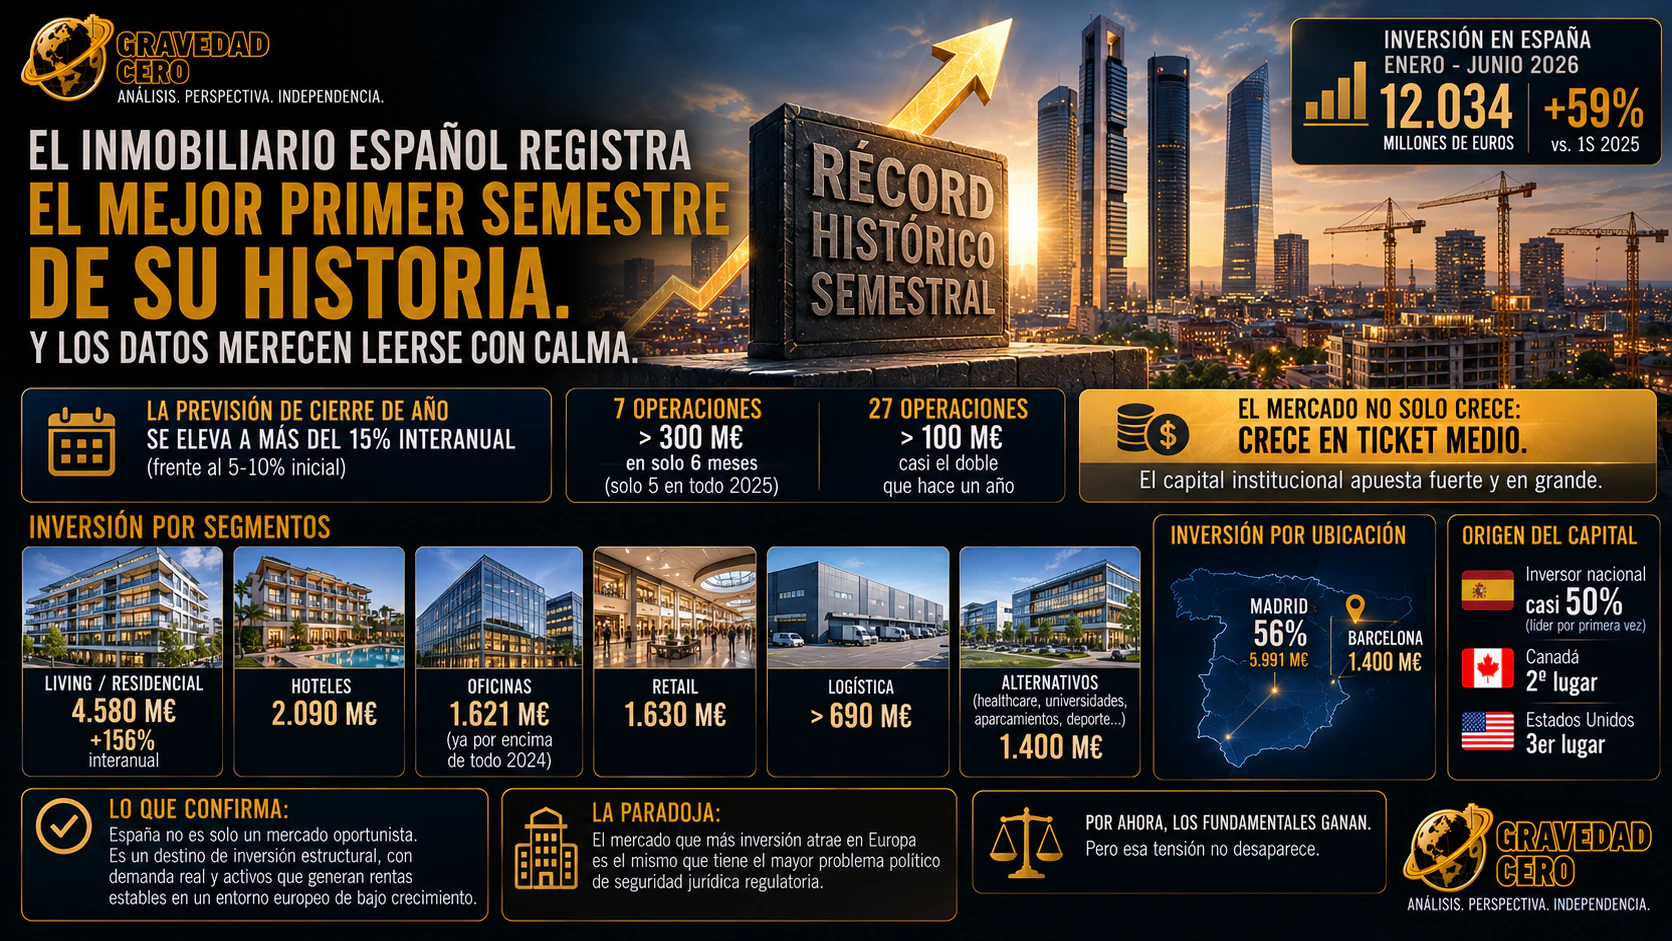
El inmobiliario español ha registrado el mejor primer semestre de su historia. Y los datos merecen leerse con calma.
Entre enero y junio de 2026 se invirtieron 12.034 millones de euros, un 59% más que en el mismo periodo del año anterior. Es un récord histórico semestral y ha elevado la previsión de cierre desde el crecimiento inicial del 5-10% hasta más del 15% interanual.
Los números son contundentes. Pero lo que hay dentro es más interesante que el titular.
Siete operaciones superaron los 300 millones de euros en seis meses, cuando en todo 2025 solo hubo cinco. Otras 27 operaciones rebasaron los 100 millones, casi el doble que un año antes. El mercado no solo crece: crece en ticket medio. El capital institucional está apostando fuerte y en grande.
Por segmentos, el Living lidera con 4.580 millones de euros y un crecimiento del 156% interanual. La operación de Blackstone a Brookfield sobre Fidere, cercana a 1.000 millones, explica parte del salto, pero no todo. El residencial en alquiler continúa atrayendo capital porque la escasez de oferta y el crecimiento demográfico sostienen sus fundamentales.
Los hoteles suman 2.090 millones. Las oficinas alcanzan 1.621 millones, ya por encima de todo lo invertido durante 2024. El retail registra 1.630 millones; la logística, más de 690 millones; y los activos alternativos —healthcare, universidades, aparcamientos e instalaciones deportivas— aportan otros 1.400 millones.
Madrid concentra el 56% del total, casi 6.000 millones de euros. Barcelona suma otros 1.400 millones. La concentración confirma el peso de las grandes áreas metropolitanas, pero también la profundidad que están alcanzando diferentes segmentos de inversión.
El origen del capital ofrece otra lectura importante: el inversor nacional lidera por primera vez claramente, con casi la mitad del volumen total. Canadá y Estados Unidos ocupan el segundo y el tercer lugar.
El dato confirma que España no es solo un mercado oportunista para el capital extranjero. Es un destino de inversión estructural, con demanda real, una economía resistente y activos capaces de generar rentas estables en un entorno europeo de bajo crecimiento.
La paradoja es que el mercado que más inversión atrae en Europa es también uno de los que mantiene mayor tensión política en torno a la seguridad jurídica y regulatoria. Por ahora, los fundamentales ganan. Pero esa tensión no desaparece.