
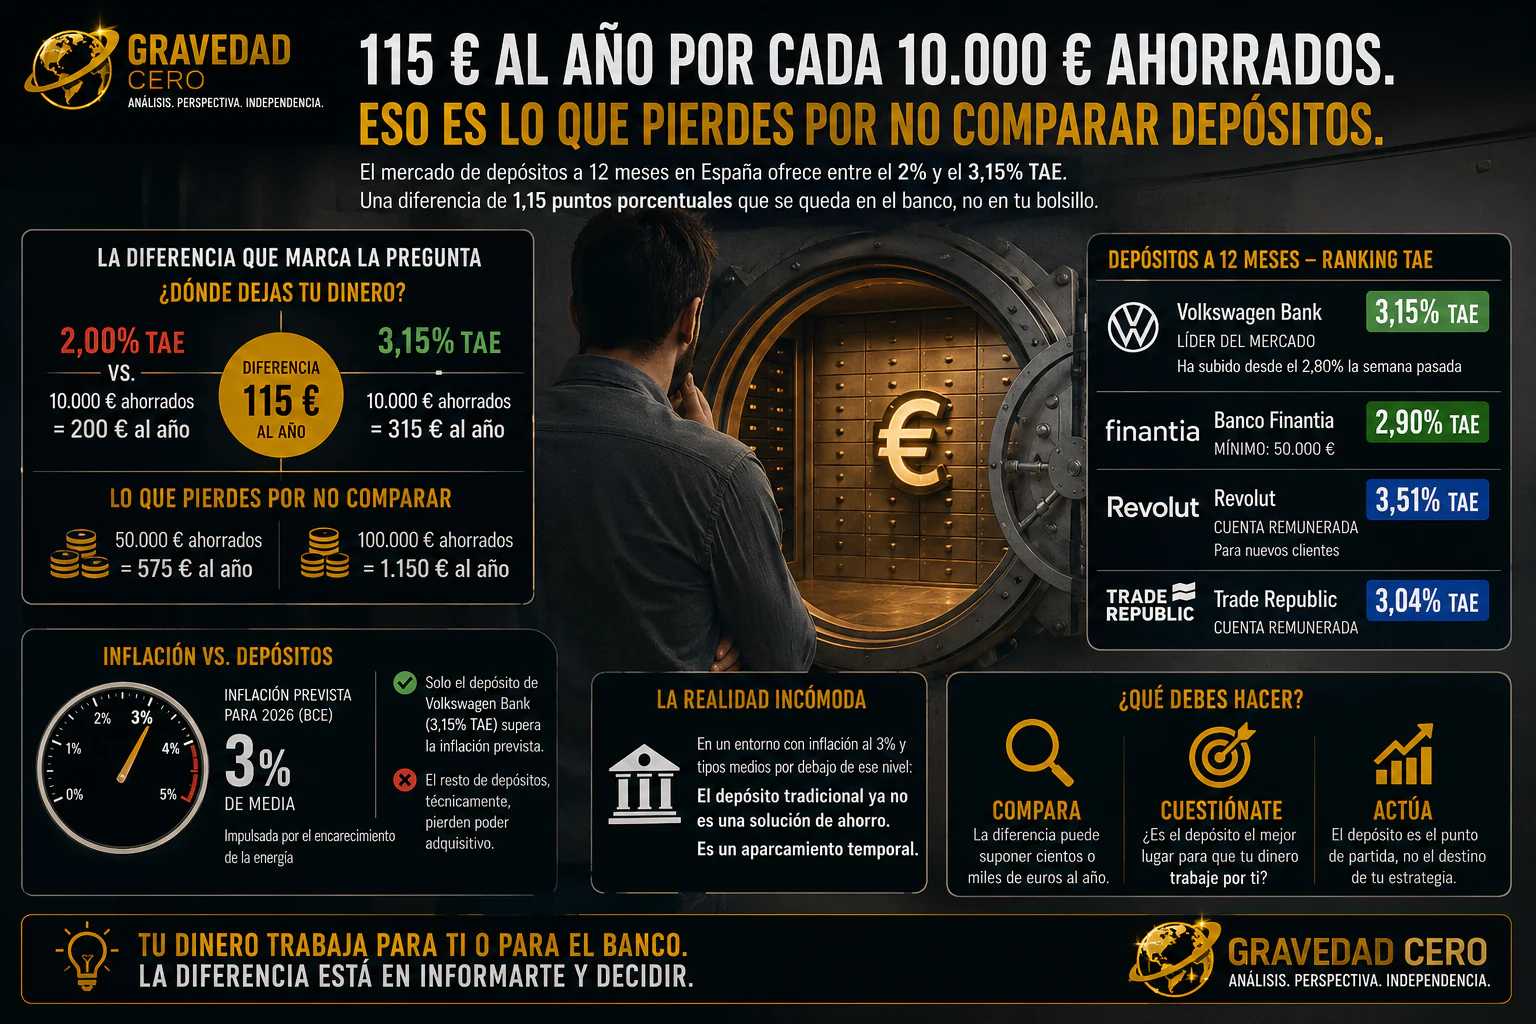
115 euros al año por cada 10.000 euros ahorrados. Eso es lo que pierdes por no comparar depósitos.
El mercado de depósitos a doce meses en España se mueve entre el 2% y el 3,15% TAE. Una diferencia de 1,15 puntos porcentuales representa 115 euros brutos al año sobre 10.000 euros y 575 euros sobre 50.000.
Es dinero que se queda en el banco en lugar de llegar al ahorrador. Comparar condiciones, mínimos, disponibilidad y protección del depósito resulta esencial antes de contratar.
Volkswagen Bank lidera el escaparate a doce meses con un 3,15% TAE tras subir desde el 2,80%. Banco Finantia ofrece un 2,90%, aunque exige un mínimo de 50.000 euros. En cuentas remuneradas, Revolut anuncia hasta un 3,51% para nuevos clientes y Trade Republic un 3,04%.
Las cifras comerciales no son completamente equivalentes: un depósito cerrado, una cuenta remunerada, un tipo promocional y un producto con saldo mínimo pueden tener condiciones, liquidez y duración distintas. La TAE es el punto de partida, no el único criterio.
El dato de fondo importa más que cualquier clasificación. Si la inflación media de 2026 ronda el 3%, solo las alternativas que superen ese umbral preservarán poder adquisitivo antes de impuestos.
Eso significa que un depósito con un 2% puede aumentar el saldo nominal y, al mismo tiempo, reducir la capacidad real de compra. Incluso un 3,15% se encuentra muy cerca del equilibrio una vez considerada la fiscalidad del rendimiento.
La conclusión es incómoda: en un entorno de inflación elevada y tipos bancarios medios por debajo de ella, el depósito tradicional deja de ser una solución completa de ahorro. Funciona como aparcamiento temporal, reserva de liquidez o parte conservadora de una estrategia.
Para quien quiere que su patrimonio trabaje de verdad, el depósito puede ser el punto de partida, pero no necesariamente el destino. El horizonte temporal, la necesidad de liquidez y la tolerancia al riesgo deben determinar el resto de la cartera.
Comparar entre el 2% y el 3,15% evita regalar rentabilidad al banco. La decisión más importante, sin embargo, consiste en entender si cualquiera de esas dos opciones cumple realmente el objetivo financiero del ahorrador.
Tu dinero trabaja para ti o para el banco. La diferencia está en informarte, comparar las condiciones completas y decidir con una estrategia, no únicamente con un porcentaje destacado.