
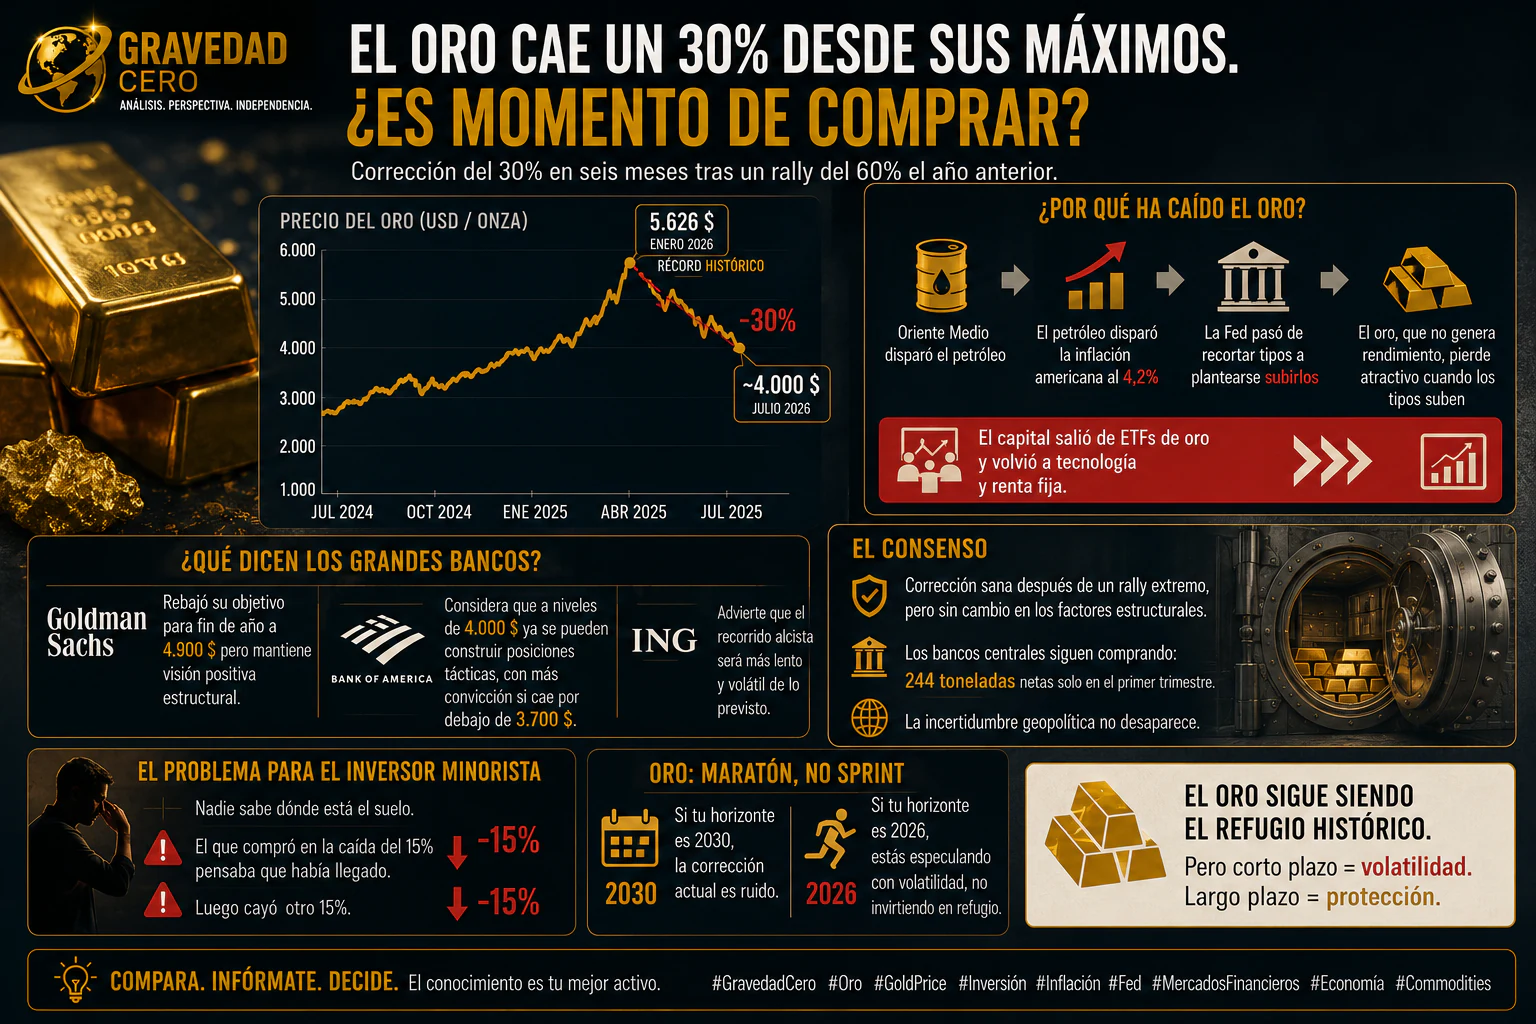
El oro ha caído un 30% desde sus máximos históricos de enero. Y ahora todo el mundo pregunta lo mismo: ¿es momento de comprar?
En enero de 2026 el oro tocó 5.626 dólares por onza, un récord histórico. Hoy cotiza en torno a 4.000 dólares. Es una corrección cercana al 30% en seis meses después de un rally del 60% durante el año anterior.
La caída tiene una causa clara: el escenario de tipos cambió radicalmente. La tensión en Oriente Medio disparó el petróleo, el encarecimiento de la energía devolvió presión a la inflación estadounidense y la Reserva Federal pasó de contemplar recortes a plantearse tipos más altos.
El oro no genera un rendimiento periódico. Cuando aumentan los tipos reales y la renta fija vuelve a ofrecer una remuneración atractiva, el coste de oportunidad de mantener metal se eleva. Parte del capital salió de los fondos cotizados de oro y regresó a tecnología y deuda.
¿Qué dicen los grandes bancos? Goldman Sachs rebajó su objetivo para final de año a 4.900 dólares, pero mantiene una visión estructural positiva. Bank of America considera que en torno a 4.000 dólares pueden construirse posiciones tácticas y muestra mayor convicción si el precio cae por debajo de 3.700. ING anticipa una recuperación más lenta y volátil de lo previsto.
El consenso interpreta el movimiento como una corrección saludable después de un rally extremo, no necesariamente como la desaparición de los factores que impulsaron el precio. Las compras oficiales continúan y la incertidumbre geopolítica permanece.
Los bancos centrales adquirieron 244 toneladas netas durante el primer trimestre. Esa demanda responde a estrategias de diversificación de reservas, reducción de dependencia del dólar y protección frente a escenarios financieros y geopolíticos adversos.
Sin embargo, esos factores no garantizan una subida inmediata. El dólar, las expectativas de inflación, los tipos reales y los flujos de inversión pueden dominar el precio durante meses. Un activo defensivo a largo plazo también puede registrar correcciones profundas a corto.
El problema para el inversor minorista es siempre el mismo: nadie sabe dónde está el suelo. Quien compró cuando la caída alcanzó el 15% pudo pensar que la corrección había terminado. Después llegó otro descenso similar.
Por eso, la decisión no debería depender únicamente de cuánto ha caído desde el máximo. Importan el horizonte, el peso que el oro tendrá dentro del patrimonio, la liquidez disponible y la capacidad de soportar nuevas pérdidas temporales.
El oro es un activo de maratón, no de sprint. Para un horizonte situado en 2030, la corrección actual puede ser ruido dentro de una estrategia diversificada. Para quien pretende obtener rentabilidad antes de que termine 2026, la operación es una apuesta sobre volatilidad y política monetaria.
Comprar de forma escalonada permite reducir el riesgo de elegir un único punto de entrada. También evita confundir una narrativa de refugio con la certeza de una revalorización inmediata.
El oro sigue siendo uno de los refugios históricos del sistema financiero, pero refugio no significa ausencia de riesgo. A corto plazo domina la volatilidad; a largo plazo puede aportar diversificación y protección. El horizonte convierte la misma compra en inversión o especulación.