
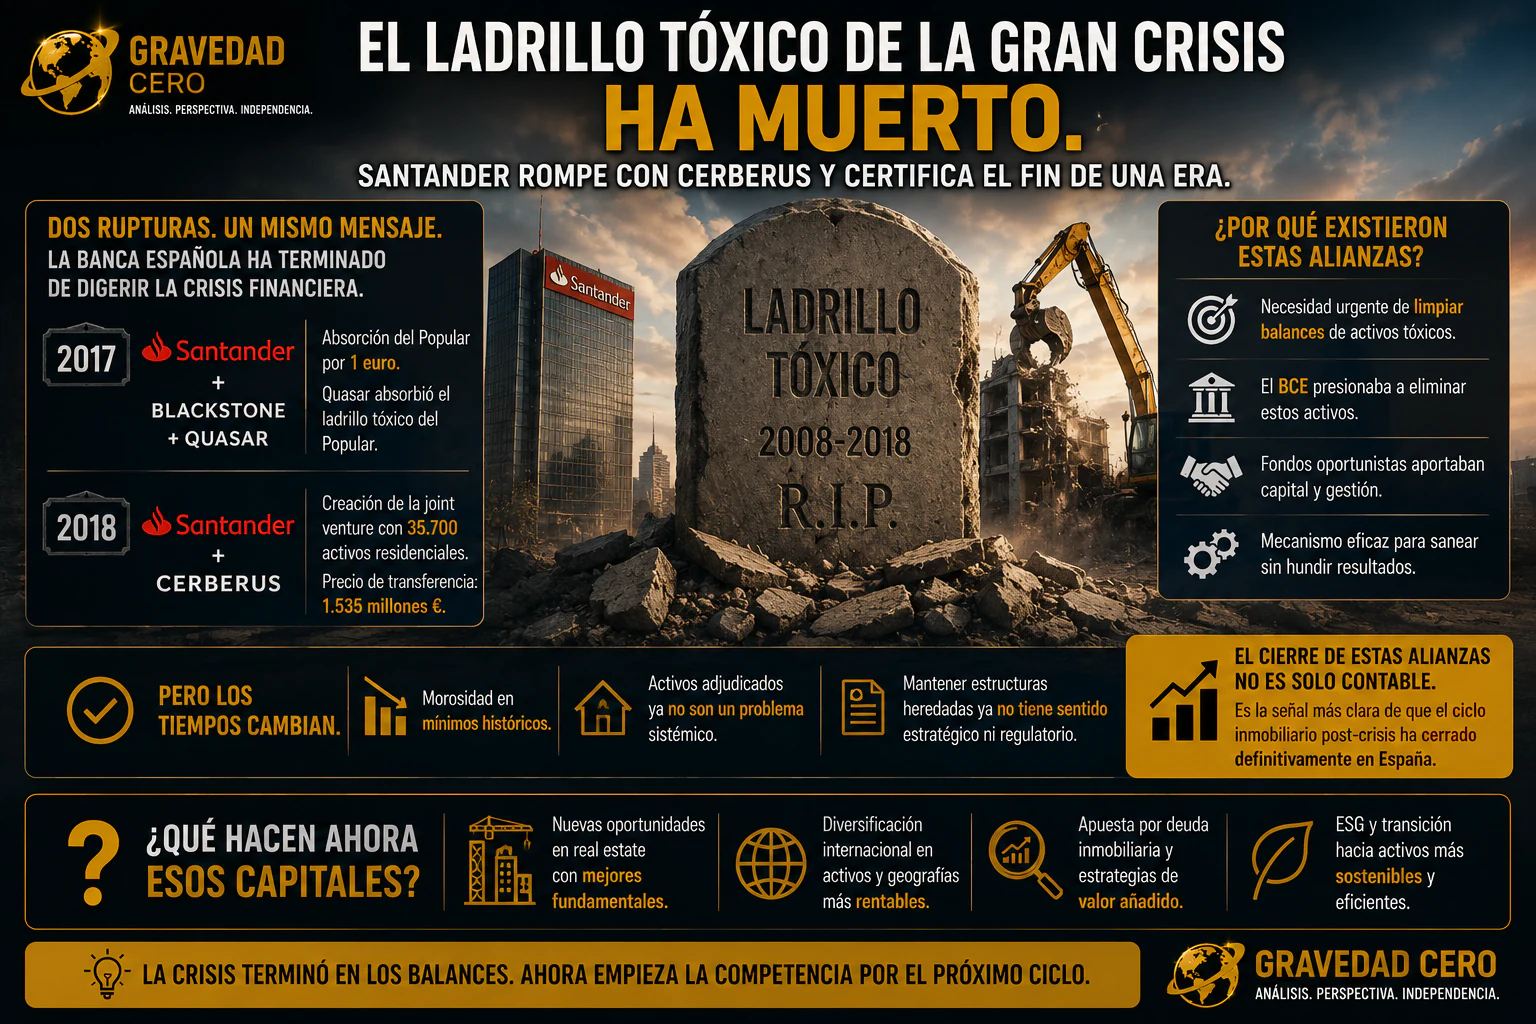
El ladrillo tóxico de la gran crisis ha muerto. Santander rompe con Cerberus y certifica el fin de una era.
Primero fue Blackstone y Quasar, la sociedad que absorbió el ladrillo tóxico de Banco Popular después de que Santander adquiriera la entidad en 2017 por un euro. Ahora llega el turno de Cerberus y de la sociedad conjunta creada en 2018 con 35.700 activos residenciales y un precio de transferencia de 1.535 millones de euros.
Son dos rupturas distintas, pero transmiten un mismo mensaje: la banca española ha terminado de digerir la crisis financiera y está desmontando las estructuras que se crearon para resolverla.
Aquellas alianzas con fondos oportunistas respondían a una necesidad urgente. Las entidades tenían que limpiar sus balances de activos adjudicados y créditos problemáticos mientras el Banco Central Europeo elevaba la presión para reducir su exposición inmobiliaria.
El mecanismo se repitió en buena parte del sector: crear vehículos compartidos en los que el fondo aportaba capital, capacidad de gestión y control operativo, mientras el banco conservaba una participación minoritaria y evitaba asumir de golpe todo el impacto de la desinversión.
La fórmula funcionó. Permitió acelerar el saneamiento de los balances sin hundir los resultados de las entidades y transfirió la gestión de decenas de miles de viviendas, suelos y préstamos deteriorados a especialistas capaces de liquidarlos durante años.
Pero los tiempos han cambiado. La morosidad bancaria se encuentra en mínimos históricos, los activos adjudicados han dejado de representar un problema sistémico y mantener vehículos heredados de otra etapa ya no ofrece la misma utilidad estratégica, contable ni regulatoria.
El cierre de las alianzas de Santander con Blackstone y Cerberus no es solamente una reorganización societaria. Es una de las señales más claras de que el ciclo inmobiliario posterior a la gran crisis ha terminado definitivamente en España.
Eso no significa que hayan desaparecido todos los activos problemáticos. Todavía quedan carteras antiguas, procedimientos judiciales y activos de difícil venta. La diferencia es que su volumen ya no amenaza la estabilidad del sistema financiero ni condiciona la estrategia completa de los bancos.
La banca entra así en una fase distinta. Ya no compite por sacar ladrillo tóxico del balance, sino por financiar vivienda, empresas y nuevos proyectos sin repetir los excesos del ciclo anterior. El riesgo se desplaza desde el inventario heredado hacia la calidad del crédito que se conceda en el próximo ciclo.
Para los fondos oportunistas también se abre una nueva etapa. El capital que durante años obtuvo rentabilidad comprando grandes carteras con descuento tendrá que buscar oportunidades en activos con mejores fundamentales, deuda inmobiliaria, reconversión urbana, estrategias de valor añadido y mercados internacionales.
La crisis terminó primero en las cuentas, después en los balances y ahora en las estructuras societarias que dejó como herencia. La ruptura con Cerberus convierte ese cierre en algo visible.
La pregunta relevante ya no es cuánto ladrillo tóxico queda por vender. Es qué harán Santander, Cerberus, Blackstone y el resto del capital institucional cuando empiece la competencia por el próximo ciclo inmobiliario.