
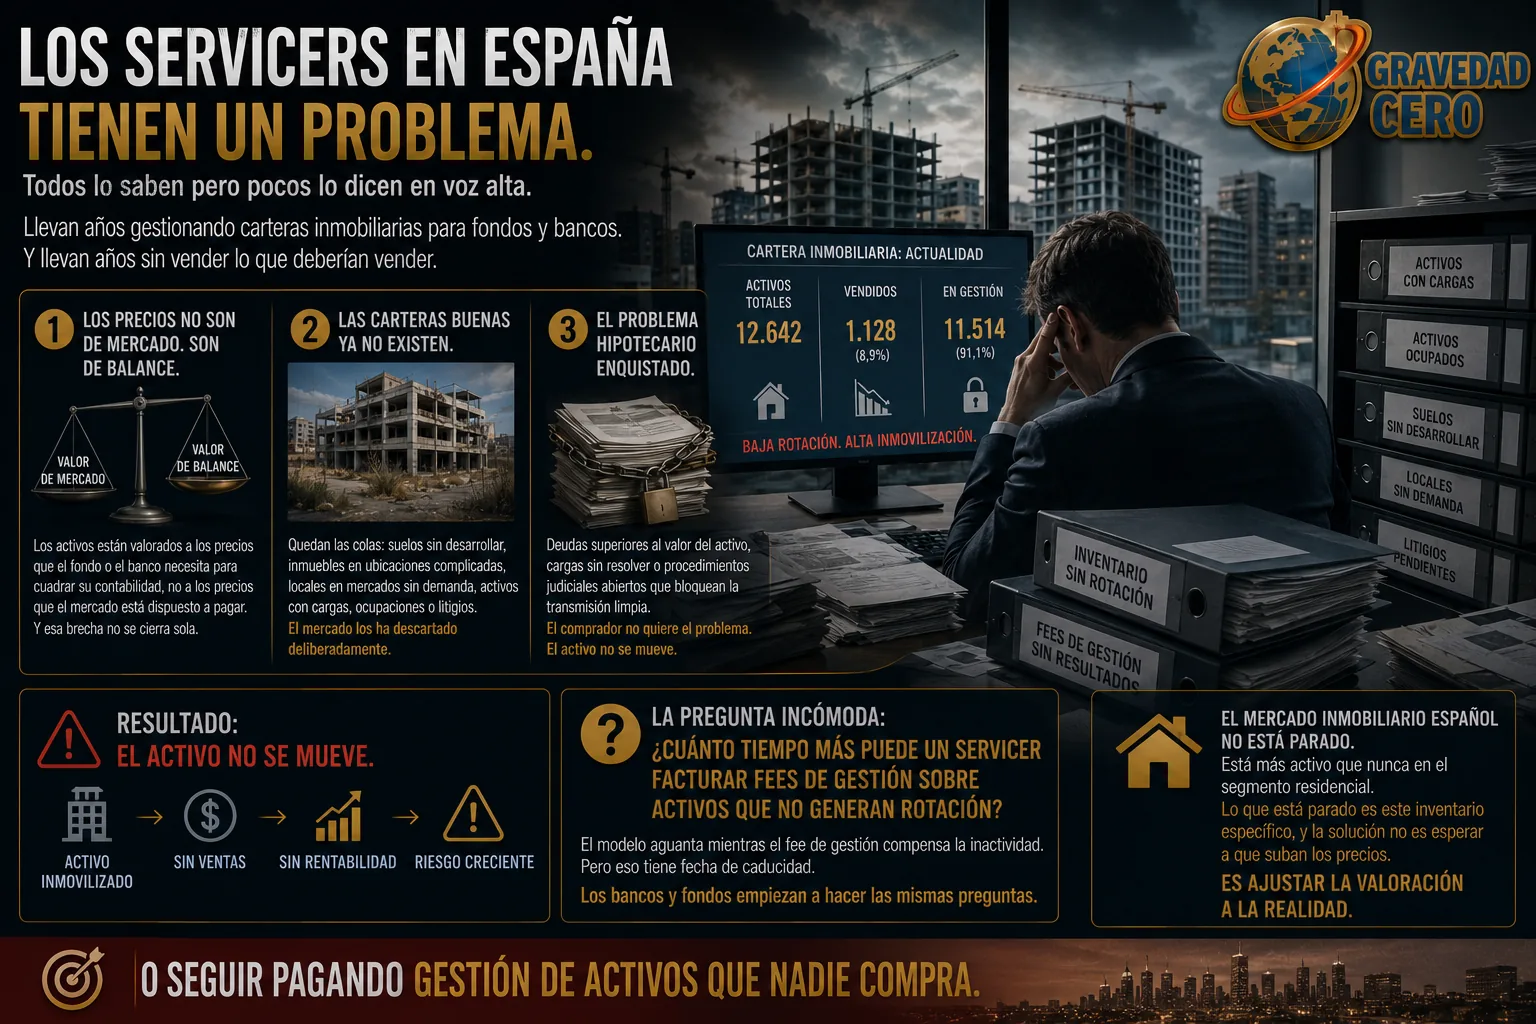
Los servicers acumulan carteras con activos difíciles de vender por valoraciones alejadas del mercado, cargas o problemas urbanísticos. La baja rotación limita la rentabilidad y eleva el riesgo de mantener inventario inmovilizado. Ajustar precios y resolver incidencias será decisivo para recuperar liquidez.
La contabilidad puede mantener un activo a un valor que el mercado ya no acepta. Cuando vender obliga a reconocer pérdidas, aparece el incentivo a posponer la decisión y cobrar comisiones de gestión. Esa espera solo crea valor si se resuelven problemas concretos; de lo contrario, aumenta costes y deterioro.
Para interpretar el dato hay que separar volumen de inversión, creación de nueva oferta y revalorización de activos existentes. El coste del capital, la regulación y la calidad operativa determinan qué proyectos llegan a ejecutarse y cuáles quedan detenidos.