
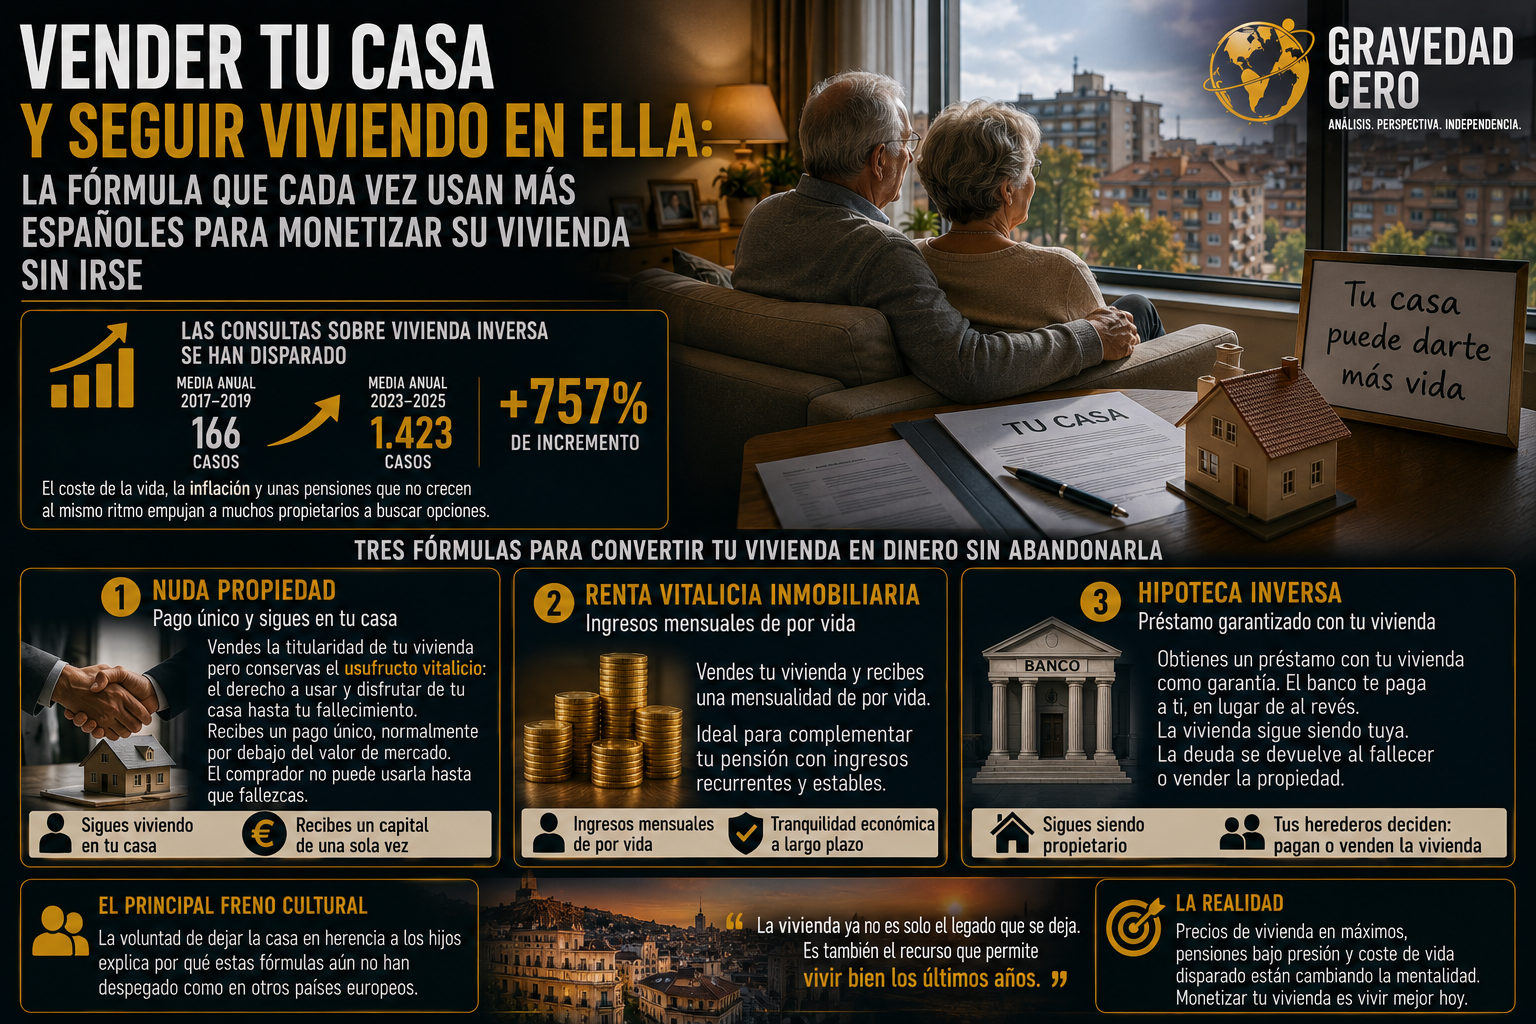
Hay una pregunta que cada vez se hacen más españoles mayores de 65 años: ¿cómo puedo convertir mi vivienda en dinero sin tener que abandonarla? La respuesta tiene varias fórmulas legales y su uso se ha disparado. El número de consultas sobre vivienda inversa ha pasado de una media de 166 casos anuales entre 2017 y 2019 a 1.423 entre 2023 y 2025, un incremento del 757%. El coste de la vida, la inflación y unas pensiones que no crecen al mismo ritmo están empujando a miles de propietarios a explorar opciones que antes ni contemplaban.
Las fórmulas principales son tres y cada una tiene una lógica distinta.
La nuda propiedad es la más extendida. El propietario vende la titularidad del inmueble pero conserva el usufructo vitalicio: el derecho a usar y disfrutar de la vivienda hasta su fallecimiento. Recibe un pago único, normalmente por debajo del valor de mercado, y sigue viviendo en su casa exactamente igual que antes. El comprador, habitualmente un inversor, adquiere la propiedad pero no puede utilizarla hasta que fallezca el usufructuario.
La renta vitalicia inmobiliaria funciona de forma similar pero en lugar de un pago único el propietario recibe una mensualidad de por vida. Es especialmente interesante para quien prefiere ingresos recurrentes que complementen su pensión en lugar de disponer de un capital inicial.
La hipoteca inversa es la única fórmula que no implica vender. Permite obtener un préstamo garantizado sobre la vivienda que se devuelve al fallecer o vender la propiedad. El banco paga al propietario, en lugar de al revés. La vivienda sigue siendo suya y sus herederos pueden decidir si pagan la deuda para quedársela o la venden para saldarla.
El principal freno cultural sigue siendo la voluntad de dejar la casa en herencia a los hijos. Ese factor explica por qué estas fórmulas, pese al crecimiento de consultas, todavía no han despegado del todo en España comparado con otros países europeos donde la monetización de la vivienda en la vejez es una práctica habitual.
Pero la combinación de precios de vivienda en máximos históricos, pensiones bajo presión y coste de la vida disparado está cambiando esa mentalidad. La vivienda ya no es solo el legado que se deja. Es también el recurso que permite vivir bien los últimos años.