
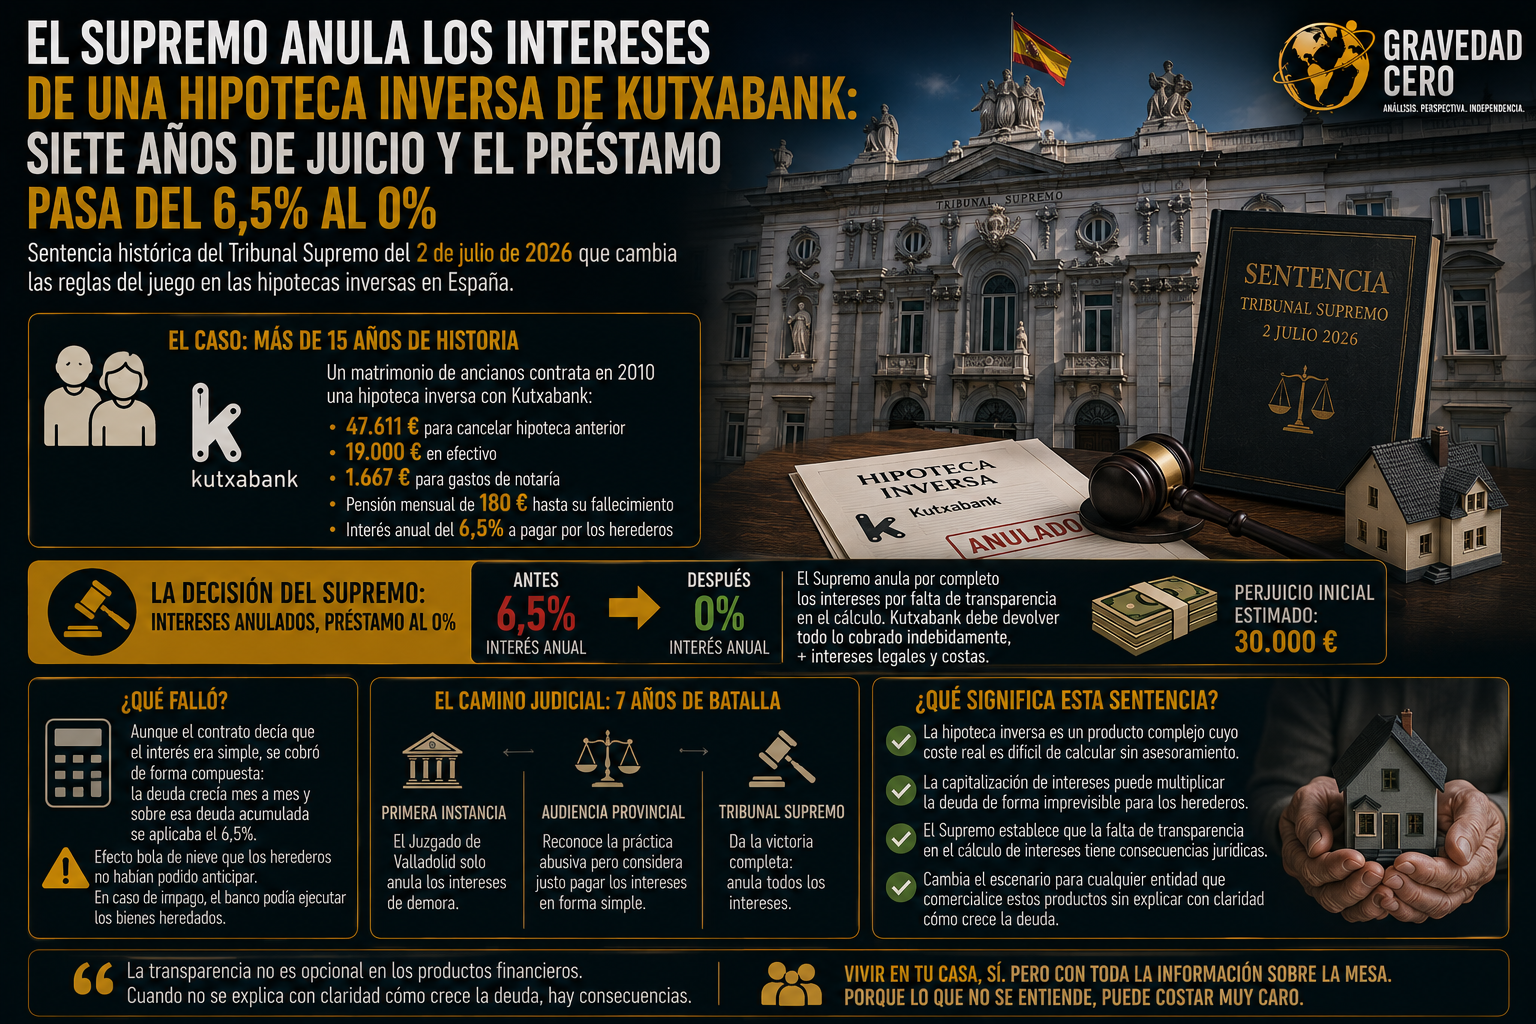
Una sentencia del Tribunal Supremo del 2 de julio de 2026 acaba de marcar un antes y un después en el mercado de la hipoteca inversa en España. El Alto Tribunal anuló por completo los intereses de una hipoteca inversa contratada con Kutxabank por un matrimonio de ancianos en 2010, convirtiendo una deuda al 6,5% en un préstamo al 0%.
El caso arranca hace más de quince años. El matrimonio contrató una hipoteca inversa con Kutxabank a cambio de recibir 47.611 euros para cancelar una hipoteca anterior, 19.000 euros en efectivo, 1.667 euros para gastos de notaría y una pensión mensual de 180 euros hasta su fallecimiento. El contrato establecía un interés anual del 6,5% que no pagarían los ancianos en vida sino sus herederos.
El problema estaba en la letra pequeña. Aunque el contrato especificaba que el interés sería simple, se cobró de forma compuesta: la deuda crecía mes a mes y sobre esa deuda acumulada se aplicaba el 6,5%, generando un efecto bola de nieve que los herederos no habían podido anticipar. En caso de impago, el banco tendría derecho a ejecutar los bienes heredados.
Cuando el último de los ancianos falleció en 2019, los hijos decidieron pelear. Siete años después, el Supremo les dio la razón completa. La sentencia es rotunda: "procede decretar la nulidad de la cláusula tercera del contrato que carece de transparencia en cuanto a la forma de cálculo de los intereses." Kutxabank fue condenada a devolver todo el dinero cobrado indebidamente durante los nueve años de vigencia del contrato y los años posteriores de litigio, más los intereses legales desde cada pago y las costas de primera instancia. El perito de los demandantes calculó el perjuicio inicial en unos 30.000 euros.
El recorrido por los tribunales fue largo y con altibajos. El Juzgado de Primera Instancia de Valladolid solo anuló los intereses de demora. La Audiencia Provincial reconoció la práctica abusiva pero consideró justo pagar los intereses en forma simple. Solo el Supremo dio la victoria completa.
Lo que esta sentencia deja sobre la mesa va más allá de un caso concreto. La hipoteca inversa es un producto complejo cuyo coste real es difícil de calcular sin asesoramiento especializado. Cuando los intereses se capitalizan mes a mes durante años, la deuda puede multiplicarse de forma que los herederos no pueden anticipar. El Supremo acaba de decir que esa falta de transparencia tiene consecuencias jurídicas. Y eso cambia el escenario para cualquier entidad que comercialice estos productos sin explicar con claridad exactamente cómo crece la deuda.