
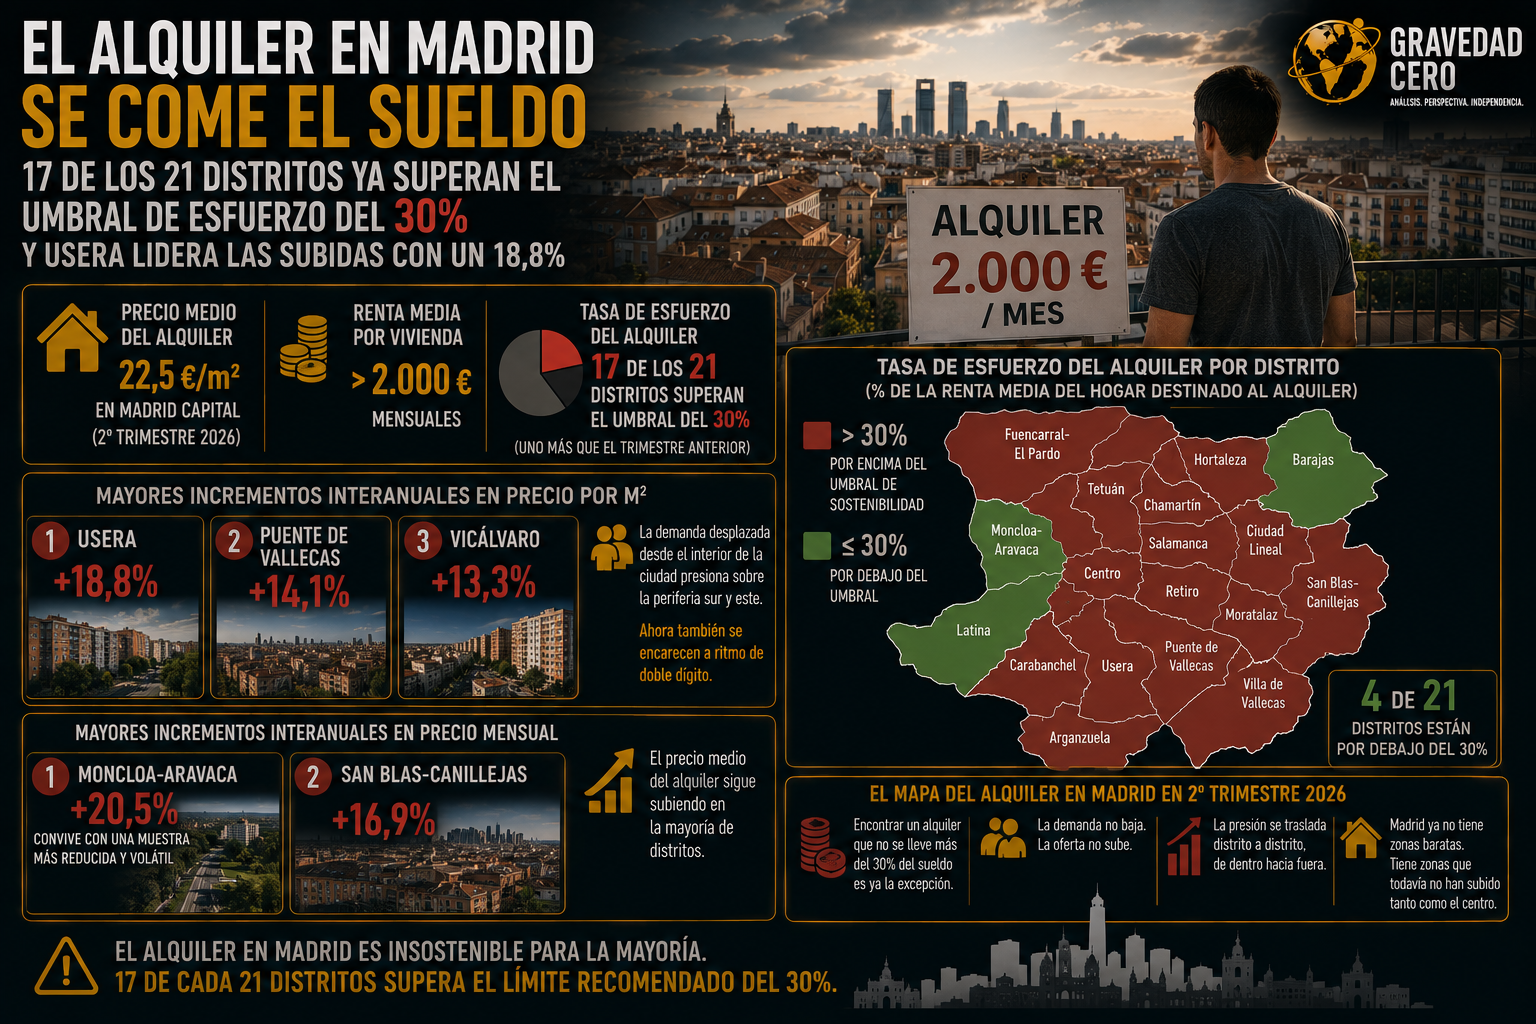
El precio medio del alquiler en Madrid capital se sitúa en el segundo trimestre de 2026 en torno a los 22,5 euros por metro cuadrado, con una renta media por vivienda que supera los 2.000 euros mensuales. La tasa de esfuerzo del alquiler, es decir, el porcentaje de la renta media del hogar destinado a pagar el arrendamiento, supera el umbral de sostenibilidad del 30% en 17 de los 21 distritos analizados, uno más que en el trimestre anterior.
El mayor incremento interanual en precio por metro cuadrado lo protagoniza Usera, que se dispara un 18,8% en un año, muy por delante del resto. Le siguen Puente de Vallecas con un 14,1% y Vicálvaro con un 13,3%. No son los distritos más caros de Madrid. Son los que quedan cuando los que no pueden pagar el centro buscan alternativas. Y ahora esas alternativas también se están encareciendo a ritmo de doble dígito.
La demanda desplazada desde el interior de la ciudad continúa presionando sobre estos mercados periféricos. El patrón de fondo se mantiene: quien no puede afrontar los precios dentro de la M-30 presiona sobre la periferia sur y este de la capital. Y cuando esa periferia también sube, el problema de accesibilidad deja de tener válvula de escape dentro de los límites de Madrid.
En precio mensual, Moncloa-Aravaca registra el mayor incremento con un 20,5%, aunque convive con una muestra de tipologías más reducida y volátil. San Blas-Canillejas sube un 16,9%.
El mapa que dibuja el segundo trimestre de 2026 en Madrid es el de una ciudad donde encontrar un alquiler que no se lleve más del 30% del sueldo se ha convertido en una excepción. Solo 4 de los 21 distritos están por debajo de ese umbral. El resto consume una porción del presupuesto familiar que los organismos económicos consideran insostenible a largo plazo.
La demanda no baja. La oferta no sube. Y la presión se traslada distrito a distrito, de dentro hacia fuera, sin que ninguno escape ya a la dinámica de subidas. Madrid ya no tiene zonas baratas. Tiene zonas que todavía no han subido tanto como el centro.