
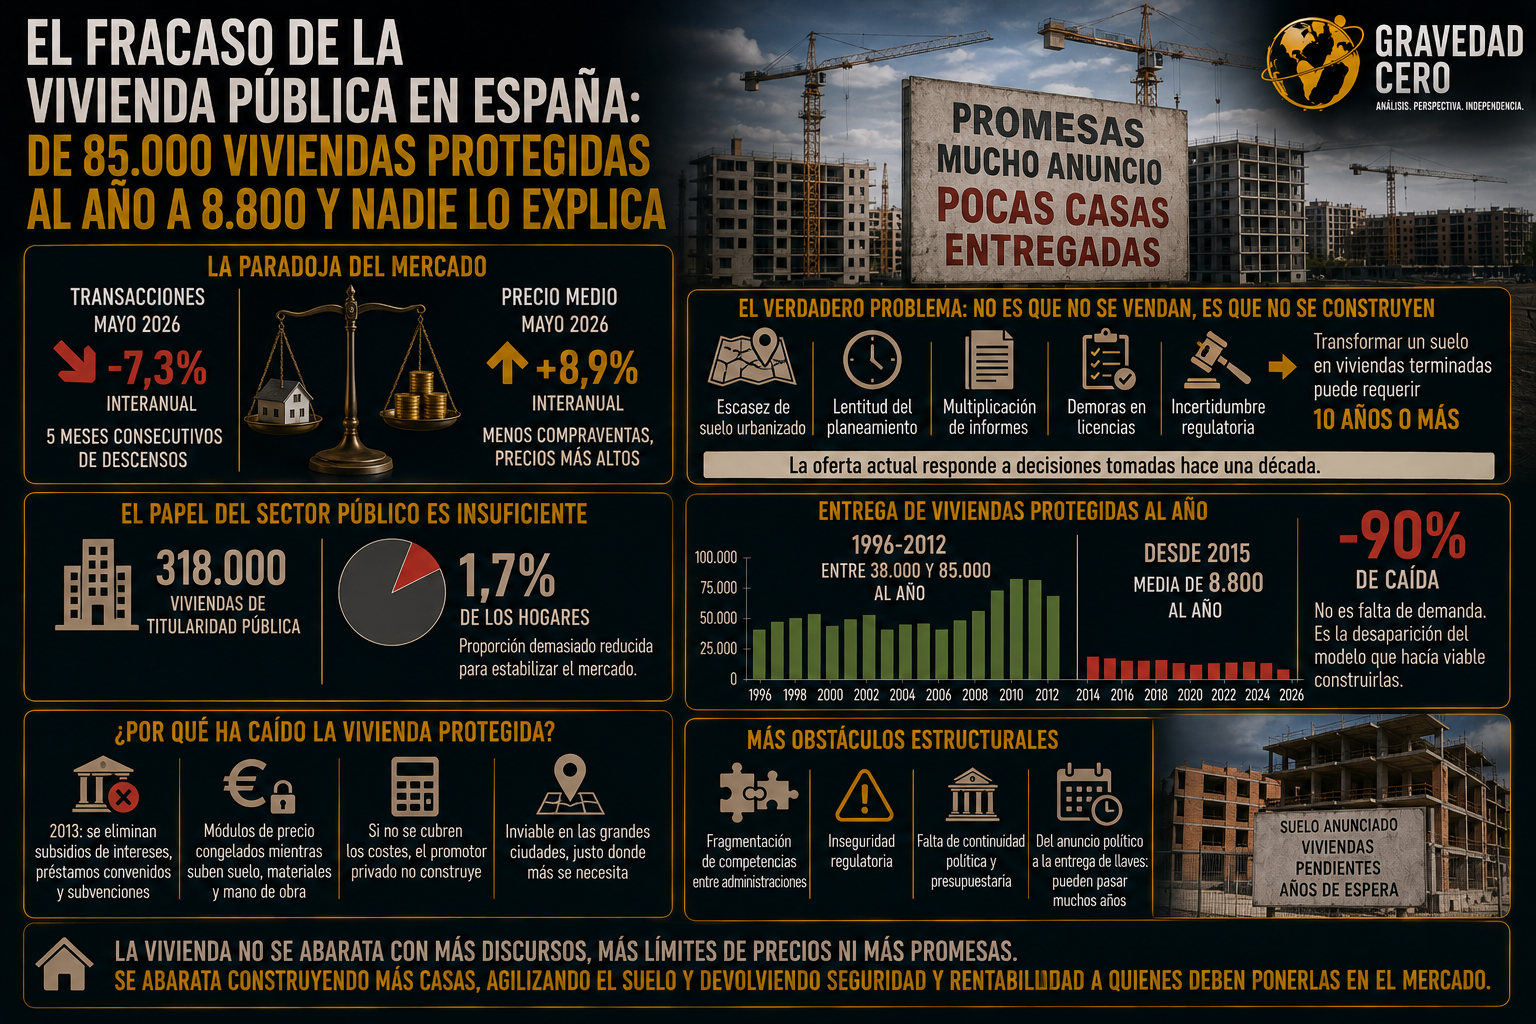
España vive una paradoja que desconcierta a quienes leen el mercado solo a través de las compraventas. En mayo de 2026 las transacciones cayeron un 7,3% interanual, acumulando cinco meses consecutivos de descensos. Y al mismo tiempo el precio medio subió un 8,9%. Menos operaciones, precios más altos. No es una contradicción. Es pura economía de mercado cuando la oferta es rígida y escasa: menos familias consiguen comprar, pero la demanda no ha desaparecido.
El problema de fondo no es que haya viviendas que no se vendan. Es que no llegan a construirse. Y eso no se explica solo por los costes de construcción. Empieza mucho antes: en la escasez de suelo urbanizado, la lentitud del planeamiento, la multiplicación de informes administrativos, las demoras en licencias y la incertidumbre regulatoria. Transformar un suelo en viviendas terminadas puede requerir diez años o más. La oferta actual responde a decisiones tomadas hace una década.
El papel del sector público en este contexto es revelador. España cuenta con unas 318.000 viviendas de titularidad pública, suficientes para cubrir apenas el 1,7% de los hogares. Una proporción demasiado reducida para actuar como estabilizador real del mercado.
Y la tendencia es la contraria a la que haría falta. Entre 1996 y 2012 se entregaban entre 38.000 y 85.000 viviendas protegidas al año. Desde 2015, la media ha caído a 8.800 anuales. Una caída del 90% que no se explica por falta de demanda sino por la desaparición del modelo que hacía viable construirlas.
Los cambios legislativos de 2013 eliminaron la financiación específica: subsidios de intereses, préstamos convenidos y subvenciones directas. Los módulos de precio máximo protegido quedaron congelados mientras el suelo, los materiales y la mano de obra no paraban de subir. El resultado es matemático: si no se cubren los costes, el promotor privado no construye. Y la vivienda protegida es inviable precisamente donde más se necesita, en las grandes ciudades.
A eso se añade la fragmentación de competencias entre administraciones, la inseguridad regulatoria y la falta de continuidad política y presupuestaria. Una cosa es anunciar bolsas de suelo y miles de viviendas futuras. Otra es que ese suelo sea finalista, con reparcelación, urbanización, licencias e informes completados. Entre el anuncio político y la entrega de llaves pueden pasar muchos años.
La vivienda no se abarata con más discursos, más límites de precios ni más promesas. Se abarata construyendo más casas, agilizando el suelo y devolviendo seguridad y rentabilidad a quienes deben ponerlas en el mercado.