
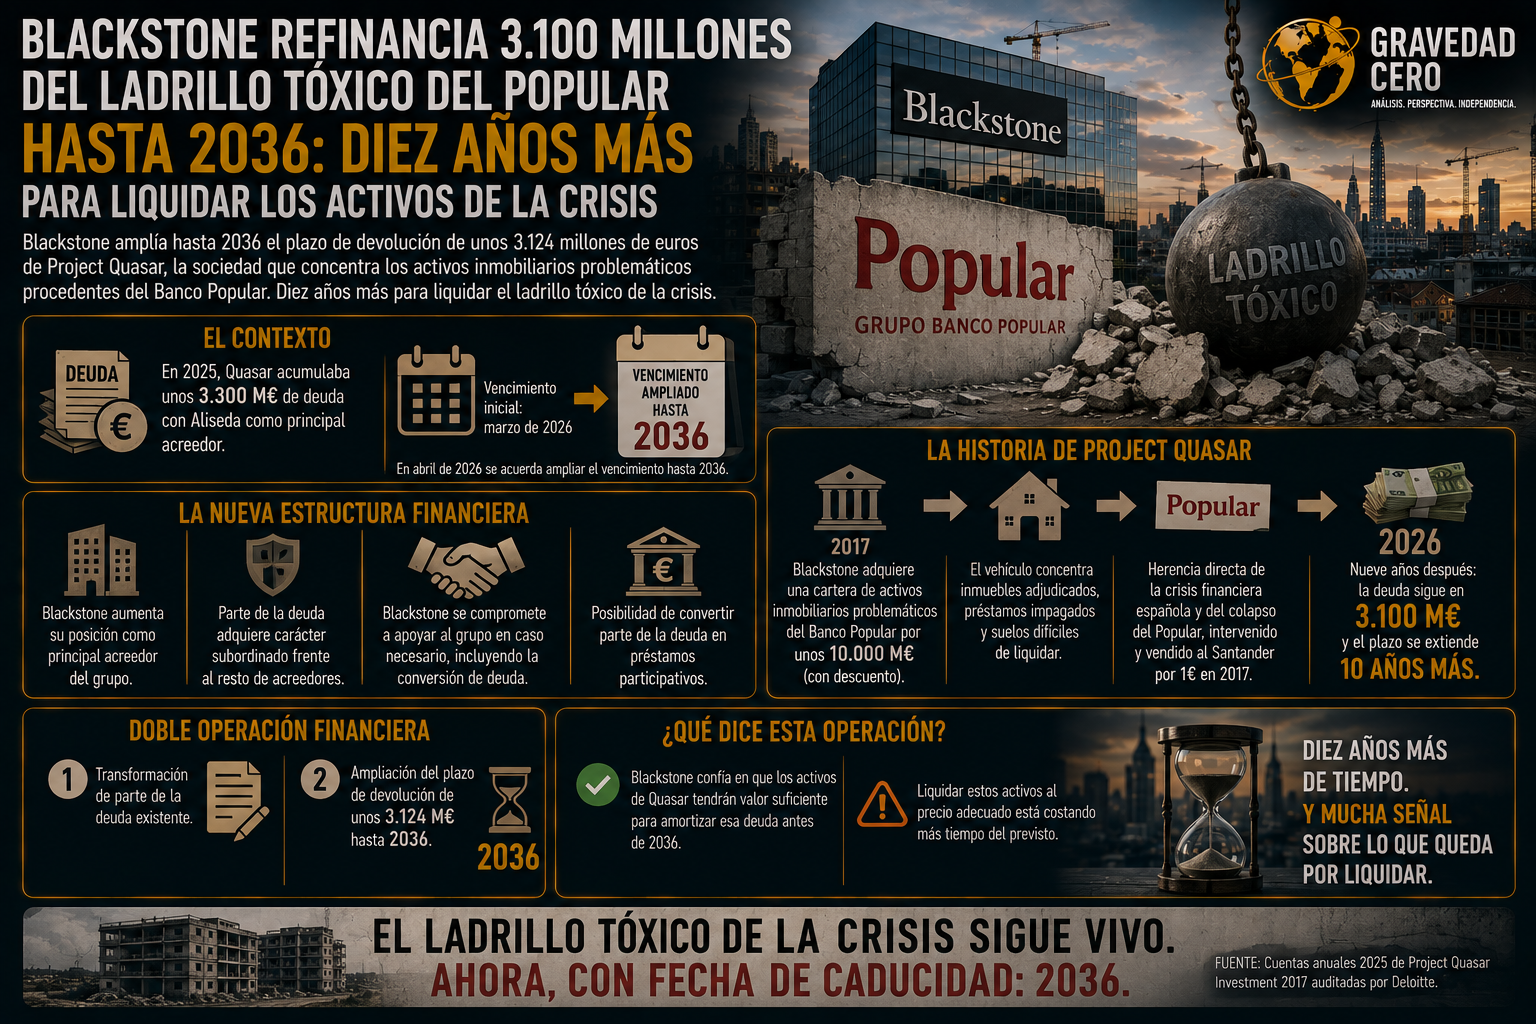
Blackstone ha activado una doble operación financiera para garantizar la continuidad de Project Quasar Investment 2017, la sociedad que concentra los activos inmobiliarios problemáticos procedentes del Banco Popular. La compañía ha transformado parte de la deuda existente y ampliado el plazo de devolución de unos 3.124 millones de euros hasta el año 2036.
El contexto es importante para entender lo que hay detrás de esta operación. En 2025, Quasar acumulaba unos 3.300 millones de euros de deuda con Aliseda como principal acreedor, con un vencimiento previsto inicialmente para marzo de 2026. Después de una breve extensión del plazo, en abril de 2026 se acordó ampliar el vencimiento hasta 2036. Un vencimiento que se pateó diez años hacia adelante en apenas unas semanas.
En esta nueva estructura financiera, Blackstone pasa a tener un papel todavía más relevante como prestamista y aumenta su posición como principal acreedor del grupo. Parte de la deuda adquirió carácter subordinado frente al resto de acreedores. Además, Blackstone se comprometió a adoptar las medidas necesarias para apoyar al grupo en caso de que fuera necesario, incluyendo la posibilidad de convertir parte de esa deuda en préstamos participativos.
La historia de Project Quasar arranca en 2017, cuando Blackstone adquirió una cartera de activos inmobiliarios problemáticos del Banco Popular por unos 10.000 millones de euros con un descuento significativo. El vehículo concentra inmuebles adjudicados, préstamos impagados y suelos difíciles de liquidar, herencia directa de la crisis financiera española y del colapso del Popular, intervenido y vendido al Santander por un euro ese mismo año.
Nueve años después de la compra, la deuda asociada a esa cartera sigue siendo de 3.100 millones y el plazo de devolución acaba de extenderse una década más. El informe de auditoría de Deloitte sobre las cuentas de 2025 refleja la complejidad de la situación.
La operación de refinanciación dice dos cosas a la vez. Primera: Blackstone confía en que los activos de Quasar tendrán valor suficiente para amortizar esa deuda antes de 2036. Segunda: liquidarlos al precio adecuado está costando más tiempo del previsto. Diez años más de tiempo es mucho margen. Y también es mucha señal sobre lo que queda por liquidar del ladrillo tóxico de la crisis española.