
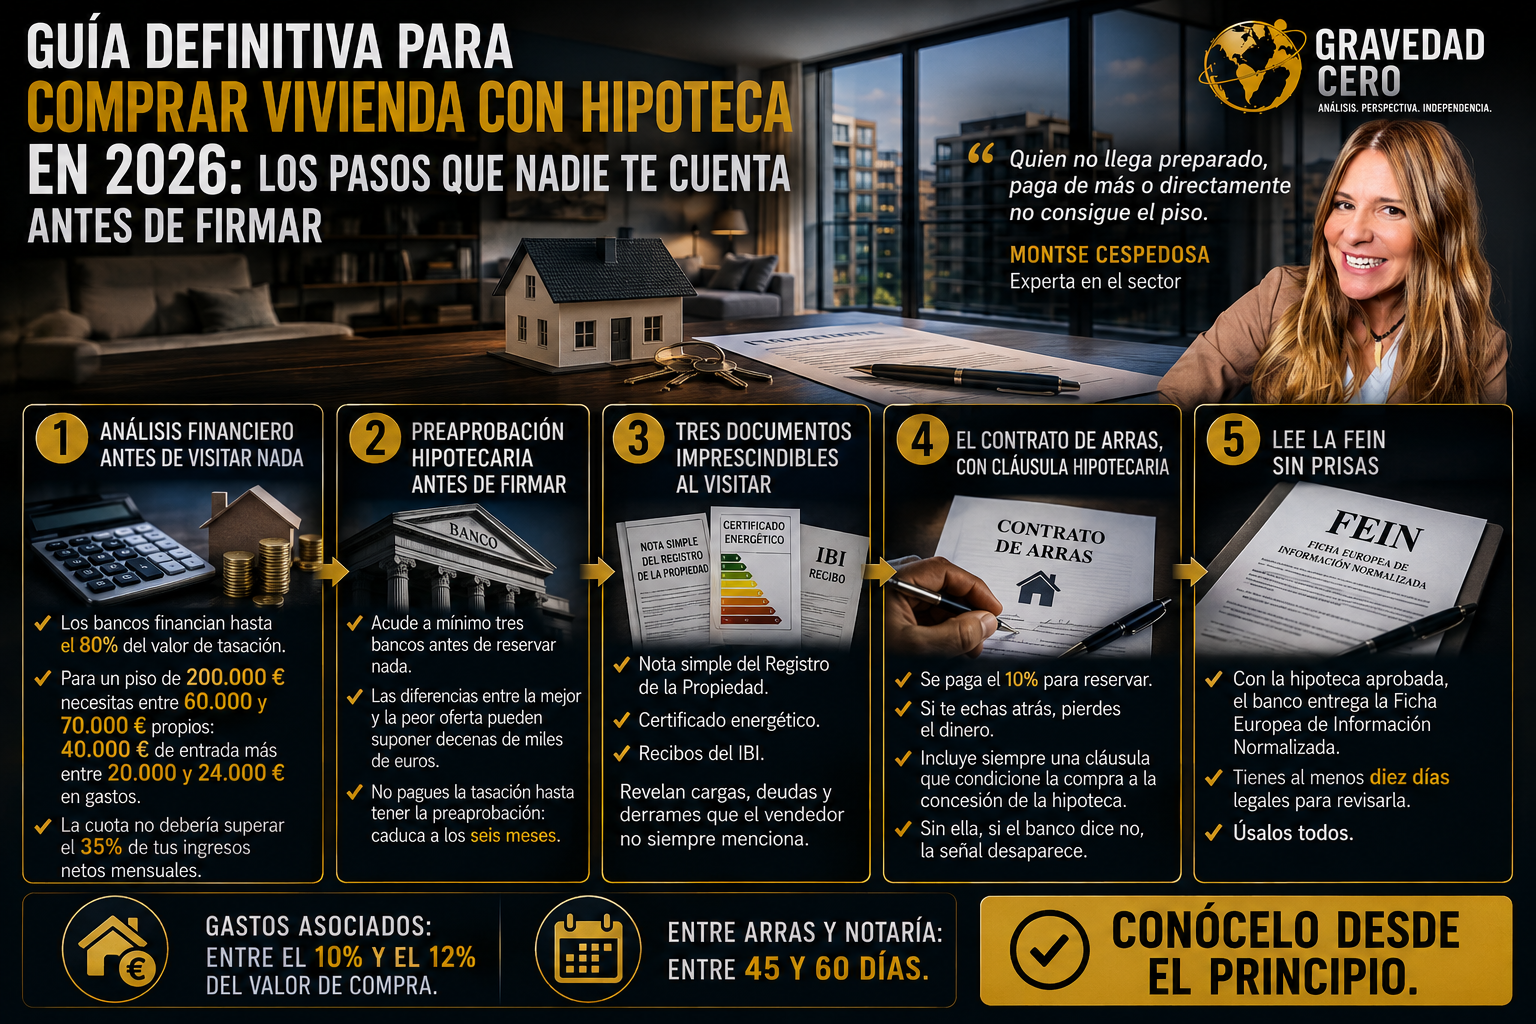
Comprar una vivienda en 2026 es la decisión financiera más importante de la vida de la mayoría de familias. Y también una de las más complejas. Montse Cespedosa, experta en el sector, lo resume con claridad: quien no llega preparado, paga de más o directamente no consigue el piso.
Paso 1: Análisis financiero antes de visitar nada
Los bancos financian hasta el 80% del valor de tasación. Para un piso de 200.000 euros necesitas entre 60.000 y 70.000 euros propios: 40.000 de entrada más entre 20.000 y 24.000 en gastos. La cuota no debería superar el 35% de tus ingresos netos mensuales.
Paso 2: Preaprobación hipotecaria antes de firmar
Acude a mínimo tres bancos antes de reservar nada. Las diferencias entre la mejor y la peor oferta pueden suponer decenas de miles de euros. No pagues la tasación hasta tener la preaprobación: caduca a los seis meses.
Paso 3: Tres documentos imprescindibles al visitar
Nota simple del Registro de la Propiedad, certificado energético y recibos del IBI. Revelan cargas, deudas y derramas que el vendedor no siempre menciona.
Paso 4: El contrato de arras, con cláusula hipotecaria
Se paga el 10% para reservar. Si te echas atrás, pierdes el dinero. Incluye siempre una cláusula que condicione la compra a la concesión de la hipoteca. Sin ella, si el banco dice no, la señal desaparece.
Paso 5: Lee la FEIN sin prisas
Con la hipoteca aprobada, el banco entrega la Ficha Europea de Información Normalizada. Tienes al menos diez días legales para revisarla. Úsalos todos.
Los gastos asociados suman entre el 10% y el 12% del valor de compra. Entre arras y notaría pasan entre 45 y 60 días. Conócelo desde el principio.