
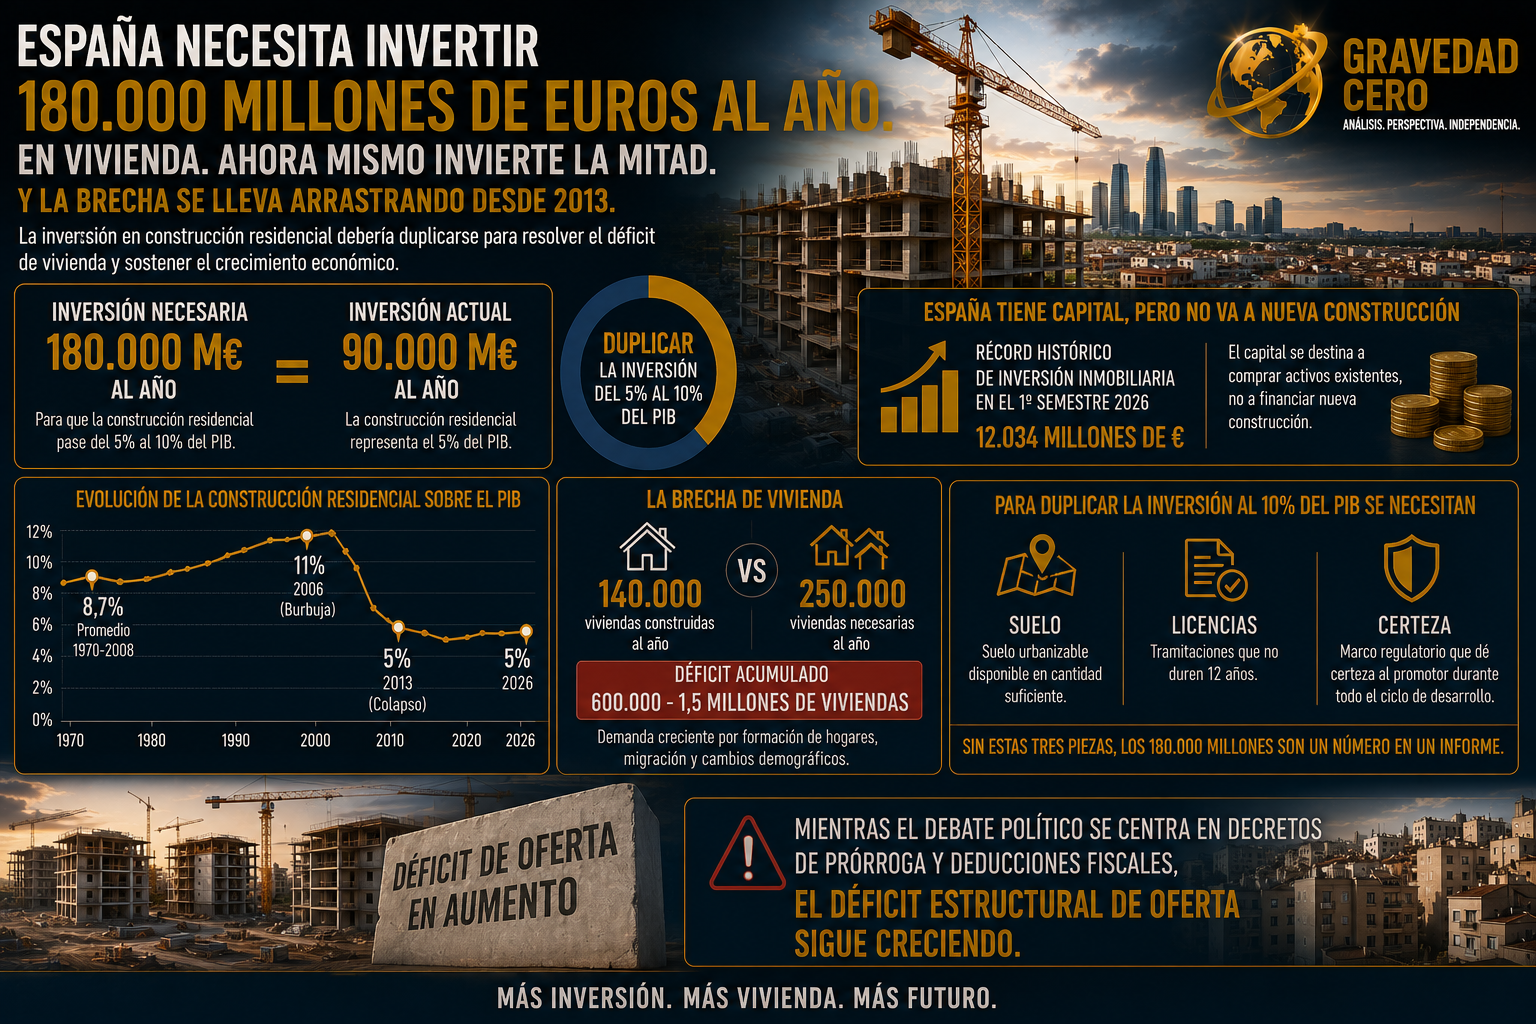
El diagnóstico es claro: la inversión en construcción residencial representa hoy el 5% del PIB. Para resolver el déficit de vivienda y sostener el crecimiento económico, tendría que duplicarse hasta el 10%. Eso son 180.000 millones de euros anuales. Sostenidos en el tiempo.
Los números históricos lo contextualizan.
Entre 1970 y 2008, la construcción pesaba de media un 8,7% del PIB. En 2006, en plena burbuja, llegó al 11%. El colapso posterior hundió ese peso al 5% en 2013, y nunca se ha recuperado. Desde entonces, España construye 140.000 viviendas al año. Necesita 250.000.
El resultado acumulado: un déficit de entre 600.000 y 1,5 millones de viviendas según los distintos modelos de estimación. Una demanda que crece por formación de hogares, migración y cambios demográficos, y una oferta que no da respuesta.
La paradoja: España tiene capital. El primer semestre de 2026 ha batido el récord histórico de inversión inmobiliaria con 12.034 millones. Pero ese capital va a comprar activos existentes, no a financiar nueva construcción. El problema no es de dinero. Es de suelo, de licencias y de plazos.
Duplicar la inversión residencial hasta el 10% del PIB requiere tres cosas que no están resueltas: suelo urbanizable disponible en cantidad suficiente, tramitaciones que no duren 12 años y un marco regulatorio que dé certeza al promotor durante todo el ciclo de desarrollo.
Sin esas tres piezas, los 180.000 millones son un número en un informe. No una política.
Y mientras el debate político se centra en decretos de prórroga y deducciones fiscales, el déficit estructural de oferta sigue creciendo.