
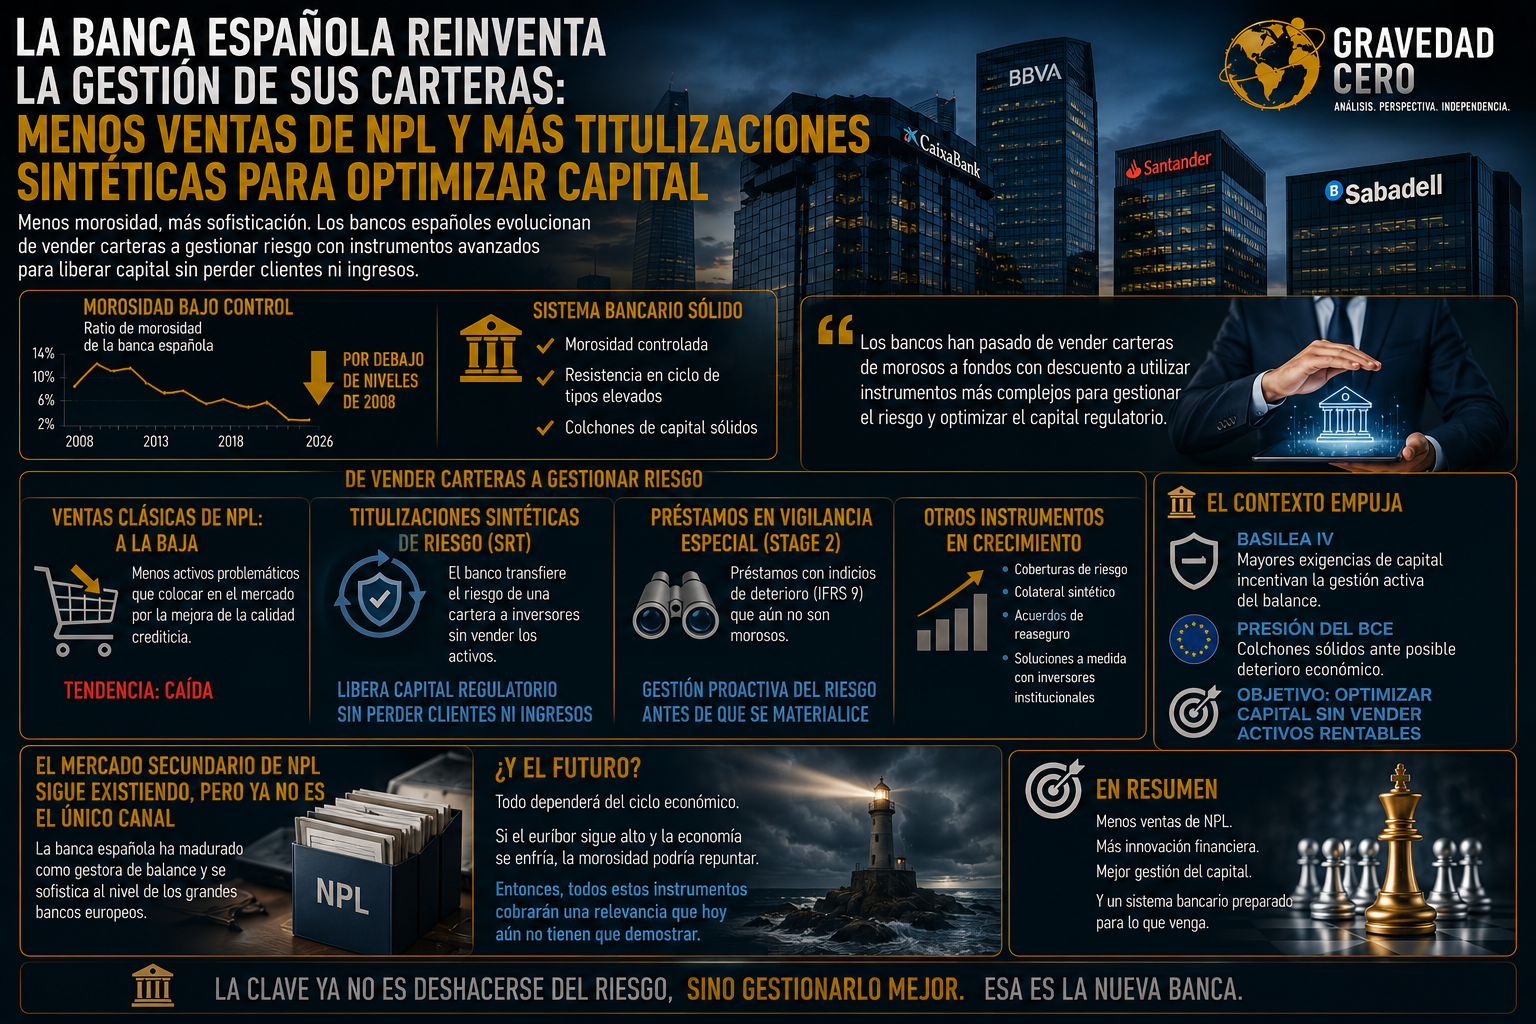
La morosidad bancaria en España está controlada. La ratio se mantiene por debajo de los niveles de 2008 y la banca ha sabido gestionar el ciclo de tipos elevados sin que el crédito problemático se dispare. Pero eso no significa que los bancos estén quietos. Todo lo contrario: están innovando en la gestión de sus balances de formas que hace una década eran prácticamente inexistentes en España.
La tendencia que describe el mercado es clara: las ventas clásicas de carteras de créditos morosos, los llamados NPL o non performing loans, están cayendo. Hay menos activos problemáticos que colocar en el mercado porque la calidad crediticia es mejor. Pero eso no ha frenado la actividad, sino que la ha transformado.
Lo que está ocurriendo es una sofisticación del mercado. Los bancos han pasado de vender carteras de morosos a fondos de inversión con descuento a utilizar instrumentos más complejos para gestionar el riesgo y optimizar el capital regulatorio. Las titulizaciones sintéticas de riesgo de crédito, las conocidas como SRT o Significant Risk Transfer, son el ejemplo más claro. Permiten al banco transferir el riesgo de una cartera de préstamos a inversores sin vender los activos, liberando capital regulatorio sin desprenderse de los clientes ni de los ingresos asociados.
Otros instrumentos que están ganando terreno son los portafolios de préstamos en vigilancia especial, los llamados stage 2 bajo la normativa IFRS 9, que no son todavía morosos pero tienen indicios de deterioro. Estructurar y vender ese riesgo antes de que se materialice es una forma de gestión proactiva que la banca española está empezando a explorar.
El contexto regulatorio empuja en esa dirección. Las exigencias de capital de Basilea IV y la presión del BCE para que los bancos mantengan colchones sólidos ante un posible deterioro económico incentivan la gestión activa del balance más allá de la mera venta de carteras. Optimizar el capital sin vender activos rentables es el objetivo.
El mercado secundario de carteras NPL sigue existiendo y seguirá existiendo, pero ya no es el único canal. La banca española ha madurado como gestora de balance y está desarrollando una sofisticación que antes era exclusiva de los grandes bancos europeos. La pregunta ahora es si el ciclo económico seguirá siendo benévolo o si la morosidad repuntará cuando el euríbor y el enfriamiento de la economía hagan efecto. Si eso ocurre, todos estos instrumentos cobrarán una relevancia que hoy todavía no tienen que demostrar.