
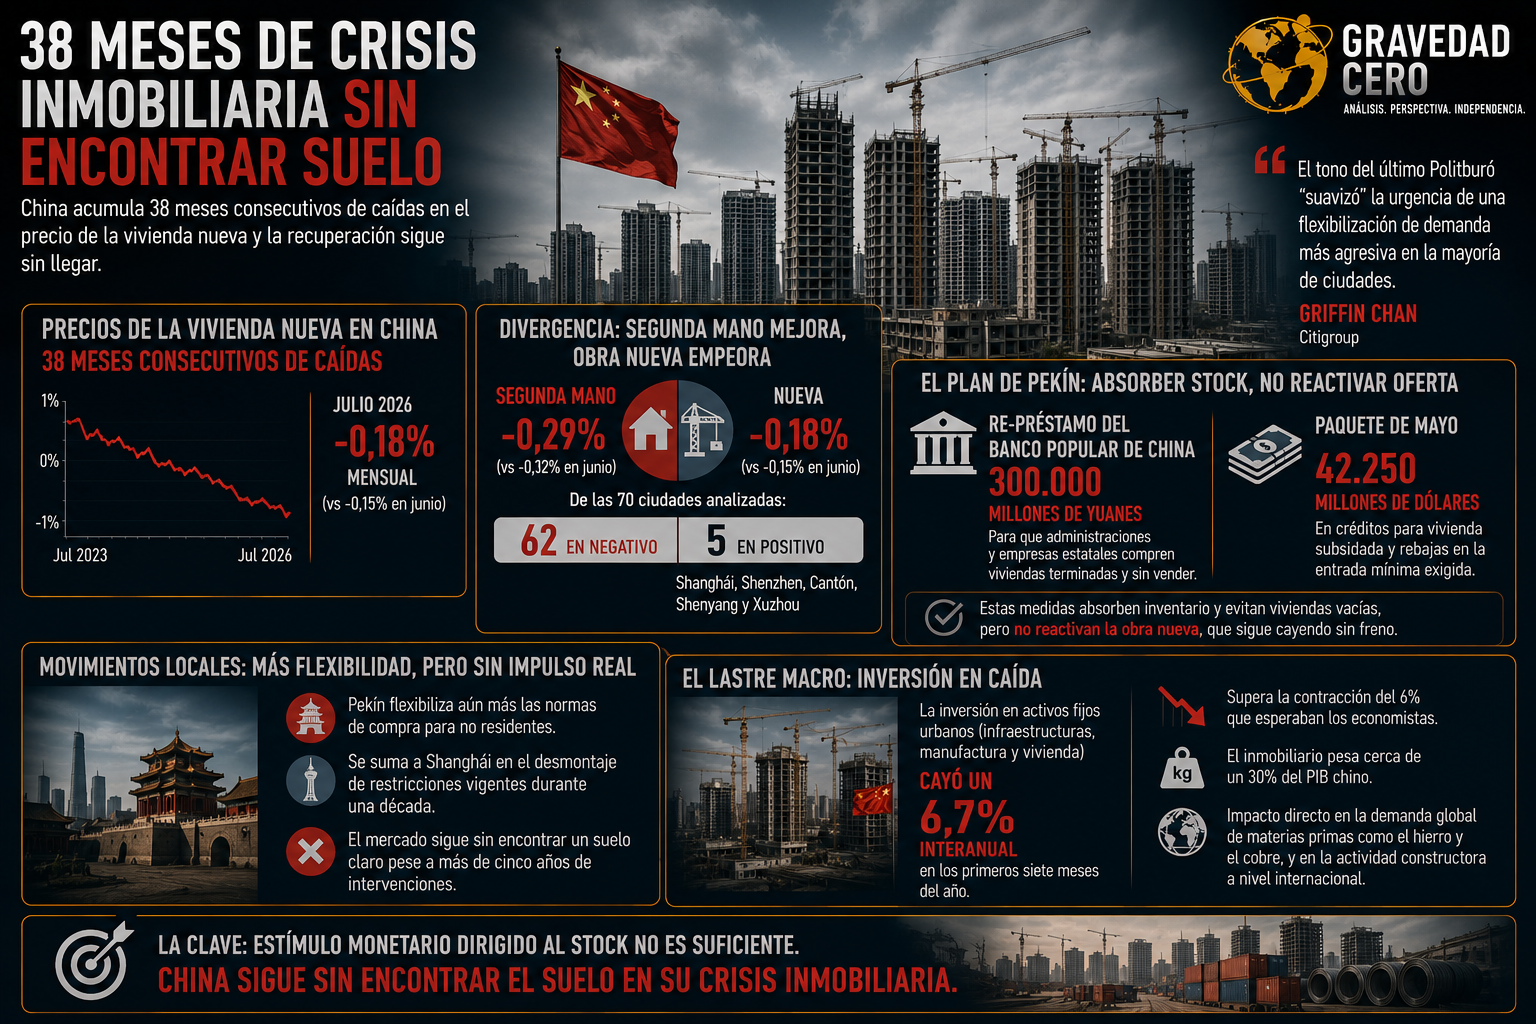
China lleva 38 meses consecutivos de caídas en el precio de la vivienda nueva, y en julio el ritmo volvió a acelerarse: -0,18% mensual frente al -0,15% de junio, según los últimos datos de la Oficina Nacional de Estadística china. El dato más interesante no está en la vivienda nueva, sino en la divergencia con el mercado de segunda mano, que sí modera su caída (-0,29% vs -0,32% el mes anterior). De las 70 ciudades analizadas, 62 siguen en negativo en segunda mano, y solo cinco (Shanghái, Shenzhen, Cantón, Shenyang y Xuzhou) registraron subidas.
Esta divergencia no es casual. Desde 2024, Pekín ha desplegado un mecanismo de re-préstamo del Banco Popular de China por 300.000 millones de yuanes destinado a que administraciones públicas y empresas estatales compren viviendas terminadas y sin vender, con el objetivo de digerir un stock que llegó a superar los 334 millones de metros cuadrados, el nivel más alto desde 2016. A esto se suma el paquete de mayo de unos 42.250 millones de dólares en créditos para vivienda subsidiada y rebajas en la entrada mínima exigida a compradores. El resultado es que estas medidas sí están sosteniendo parcialmente el stock ya construido, absorbiendo inventario y evitando que miles de viviendas permanezcan vacías, pero no consiguen reactivar la obra nueva, que sigue cayendo sin freno.
A nivel local, Pekín ha seguido moviendo ficha: la capital flexibilizó aún más las normas de compra de vivienda para no residentes, sumándose a Shanghái en el desmontaje de restricciones vigentes durante una década. Sin embargo, como resume Griffin Chan (Citigroup), el tono del último Politburó "suavizó" la urgencia de una flexibilización de demanda más agresiva en la mayoría de ciudades, lo que explica por qué el mercado sigue sin encontrar un suelo claro pese a más de un lustro de intervenciones.
Con el inmobiliario pesando cerca de un 30% del PIB chino, esta desconexión entre "estímulo monetario dirigido al stock" y "recuperación de la obra nueva" es la clave para entender por qué Pekín no logra cerrar el ciclo de esta crisis. Y no es un dato aislado: la inversión en activos fijos urbanos, que incluye infraestructuras, manufactura y vivienda, cayó un 6,7% interanual en los primeros siete meses del año, superando la contracción del 6% que esperaban los economistas. El sector sigue siendo el mayor lastre estructural de la segunda economía del mundo, con implicaciones directas sobre la demanda global de materias primas como el hierro y el cobre, y sobre el ritmo de la actividad constructora a nivel internacional.