
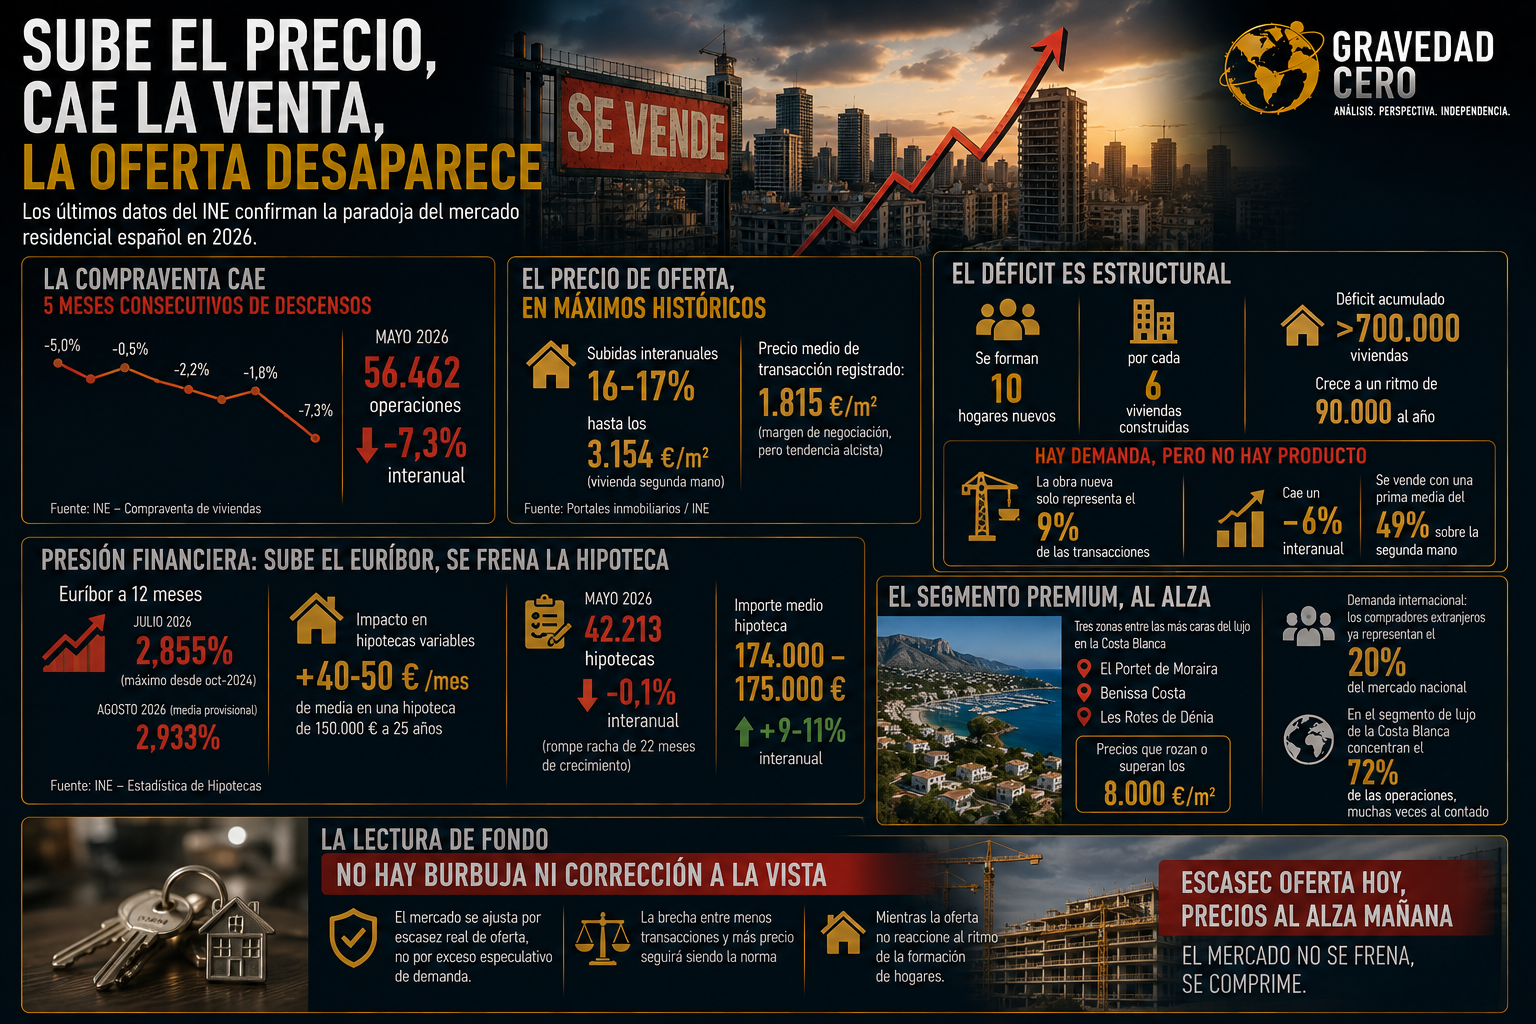
Los últimos datos del INE (publicados a principios de agosto) confirman una paradoja que define el mercado residencial español en 2026: la compraventa de viviendas cayó un 7,3% interanual en mayo, hasta las 56.462 operaciones, el quinto mes consecutivo de descensos (enero -5%, febrero -0,5%, marzo -2,2%, abril -1,8%, mayo -7,3%), y la caída se acelera. Sin embargo, el precio de oferta de la vivienda de segunda mano marca máximos históricos, con subidas interanuales del 16-17%, hasta los 3.154 €/m² según portales inmobiliarios. El precio medio de transacción registrado (1.815 €/m²) deja margen de negociación, pero la tendencia es claramente alcista.
La clave no es especulativa, es estructural: en España se forman unos 10 hogares nuevos por cada 6 viviendas construidas. El déficit acumulado supera ya las 700.000 viviendas y crece a un ritmo de 90.000 al año. Hay demanda, pero no hay producto. La obra nueva, que solo representa el 9% de las transacciones, cae un 6% interanual y se vende con una prima media del 49% sobre la segunda mano.
A esto se suma la presión financiera: el Euríbor a 12 meses cerró julio en el 2,855%, su nivel más alto desde octubre de 2024, con la media provisional de agosto ya en el 2,933%. El impacto es directo sobre las hipotecas variables (+40-50 €/mes de media en una hipoteca de 150.000 € a 25 años) y también se nota en el volumen: en mayo se firmaron 42.213 hipotecas, un 0,1% menos interanual, rompiendo una racha de 22 meses de crecimiento consecutivo. El importe medio, no obstante, subió un 9-11%, hasta los 174.000-175.000 €, señal de que quien compra, compra más caro.
El patrón se agudiza en el segmento premium. En la Marina Alta, tres zonas (El Portet de Moraira, Benissa Costa y Les Rotes de Dénia) se sitúan entre las más caras del lujo en la Costa Blanca, con precios que rozan o superan los 8.000 €/m². El motor es la demanda internacional: los compradores extranjeros ya representan el 20% del mercado nacional, y en el segmento de lujo de la Costa Blanca concentran el 72% de las operaciones, muchas veces al contado, lo que amortigua el efecto de la subida de tipos sobre ese nicho.
La lectura de fondo: no hay burbuja ni corrección a la vista. El mercado se ajusta por escasez real de oferta, no por exceso especulativo de demanda. La brecha entre menos transacciones y más precio seguirá siendo la norma mientras la oferta no reaccione al ritmo de la formación de hogares.