
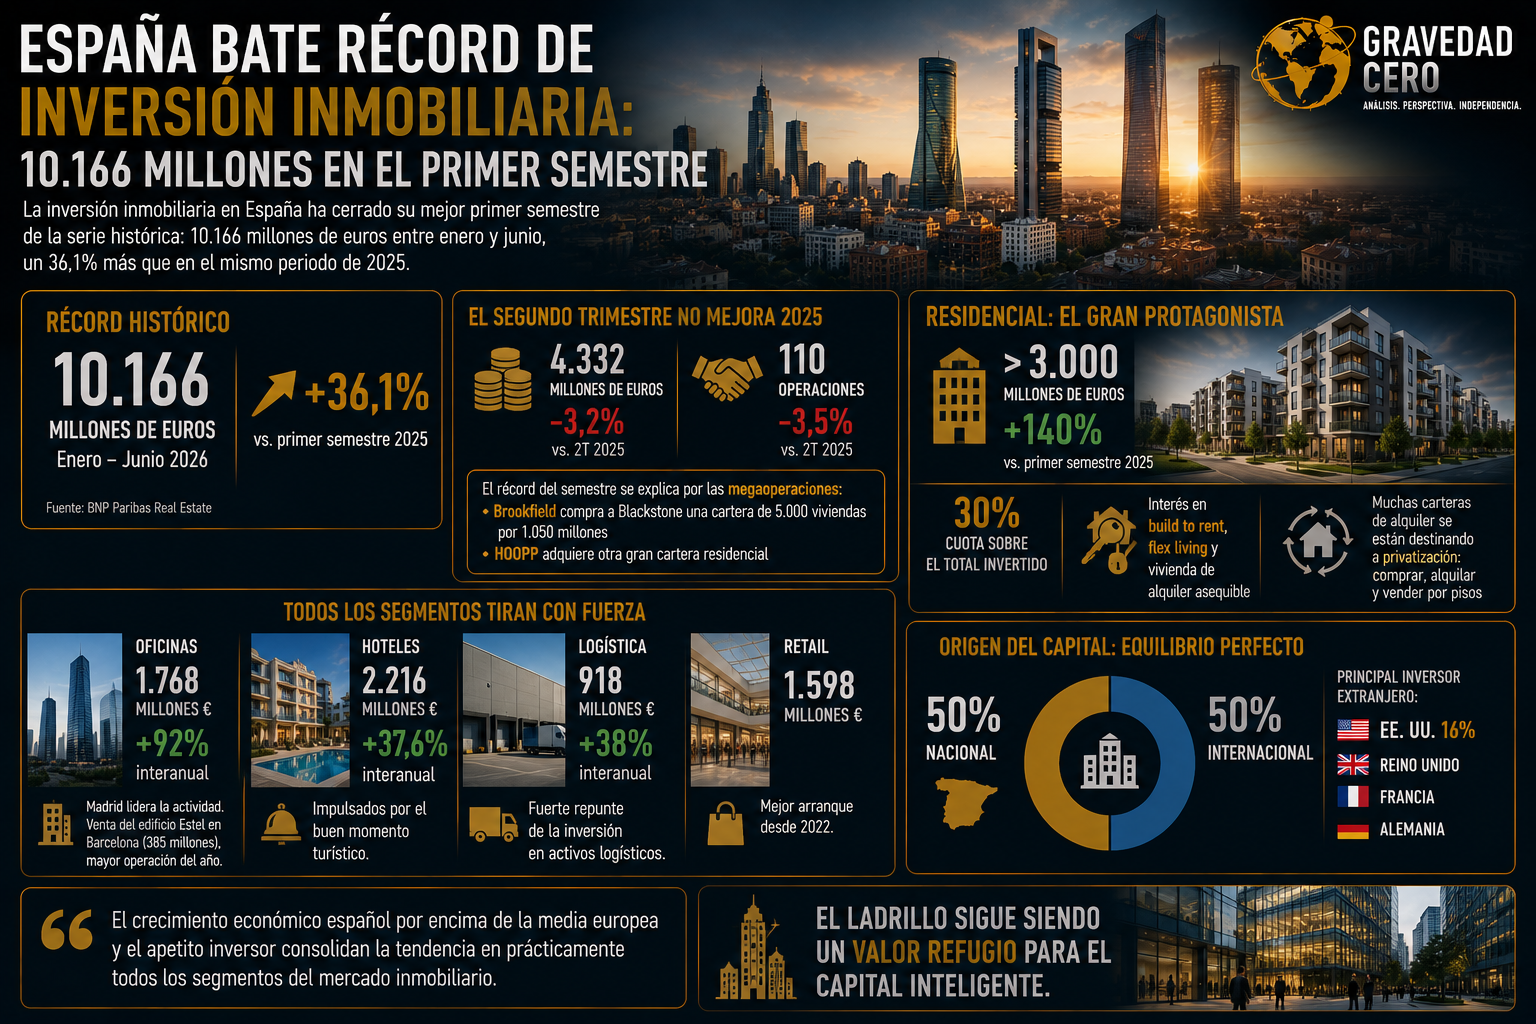
La inversión inmobiliaria en España ha cerrado su mejor primer semestre de la serie histórica: 10.166 millones de euros entre enero y junio, un 36,1% más que en el mismo periodo de 2025, según BNP Paribas Real Estate. El dato es aún más relevante si se tiene en cuenta que el segundo trimestre por sí solo no mejoró las cifras de 2025 (4.332 millones, un 3,2% menos, con 110 operaciones, un 3,5% menos). Lo que ha marcado el récord han sido las megaoperaciones: la compra de Brookfield a Blackstone de una cartera de 5.000 viviendas por 1.050 millones, y la adquisición de HOOPP de otra gran cartera residencial.
El gran protagonista del semestre ha sido, sin duda, el residencial. La inversión en vivienda superó los 3.000 millones, un 140% más que en 2025, y se convirtió en la mayor categoría del mercado con una cuota del 30%. El interés se concentra en build to rent, flex living y, cada vez más, vivienda de alquiler asequible. Un dato que merece atención especial: buena parte de las carteras de alquiler que cambian de manos se está destinando a privatización. La estrategia es comprar bloques enteros, mantenerlos en arrendamiento hasta el fin de los contratos y después vender los pisos de forma unitaria, como en las operaciones de Brookfield, Azora y HOOPP.
El resto de segmentos también tira con fuerza: las oficinas acumularon 1.768 millones (+92% interanual, ya el 90% de todo lo invertido en 2025), con Madrid liderando la actividad y la venta del edificio Estel en Barcelona (385 millones) como mayor operación del año. Los hoteles sumaron 2.216 millones (+37,6%), impulsados por el buen momento turístico. La logística repuntó hasta los 918 millones (+38%), y el retail acumuló 1.598 millones, su mejor arranque desde 2022.
En cuanto al origen del capital, la balanza está perfectamente equilibrada: el 50% es nacional y el 50% internacional, con Estados Unidos como principal inversor extranjero (16% del total), por delante de Reino Unido, Francia y Alemania. Este reparto equilibrado, junto con el crecimiento económico español por encima de la media europea, confirma que el apetito inversor por el ladrillo no es un fenómeno puntual, sino una tendencia consolidada en prácticamente todos los segmentos del mercado.