
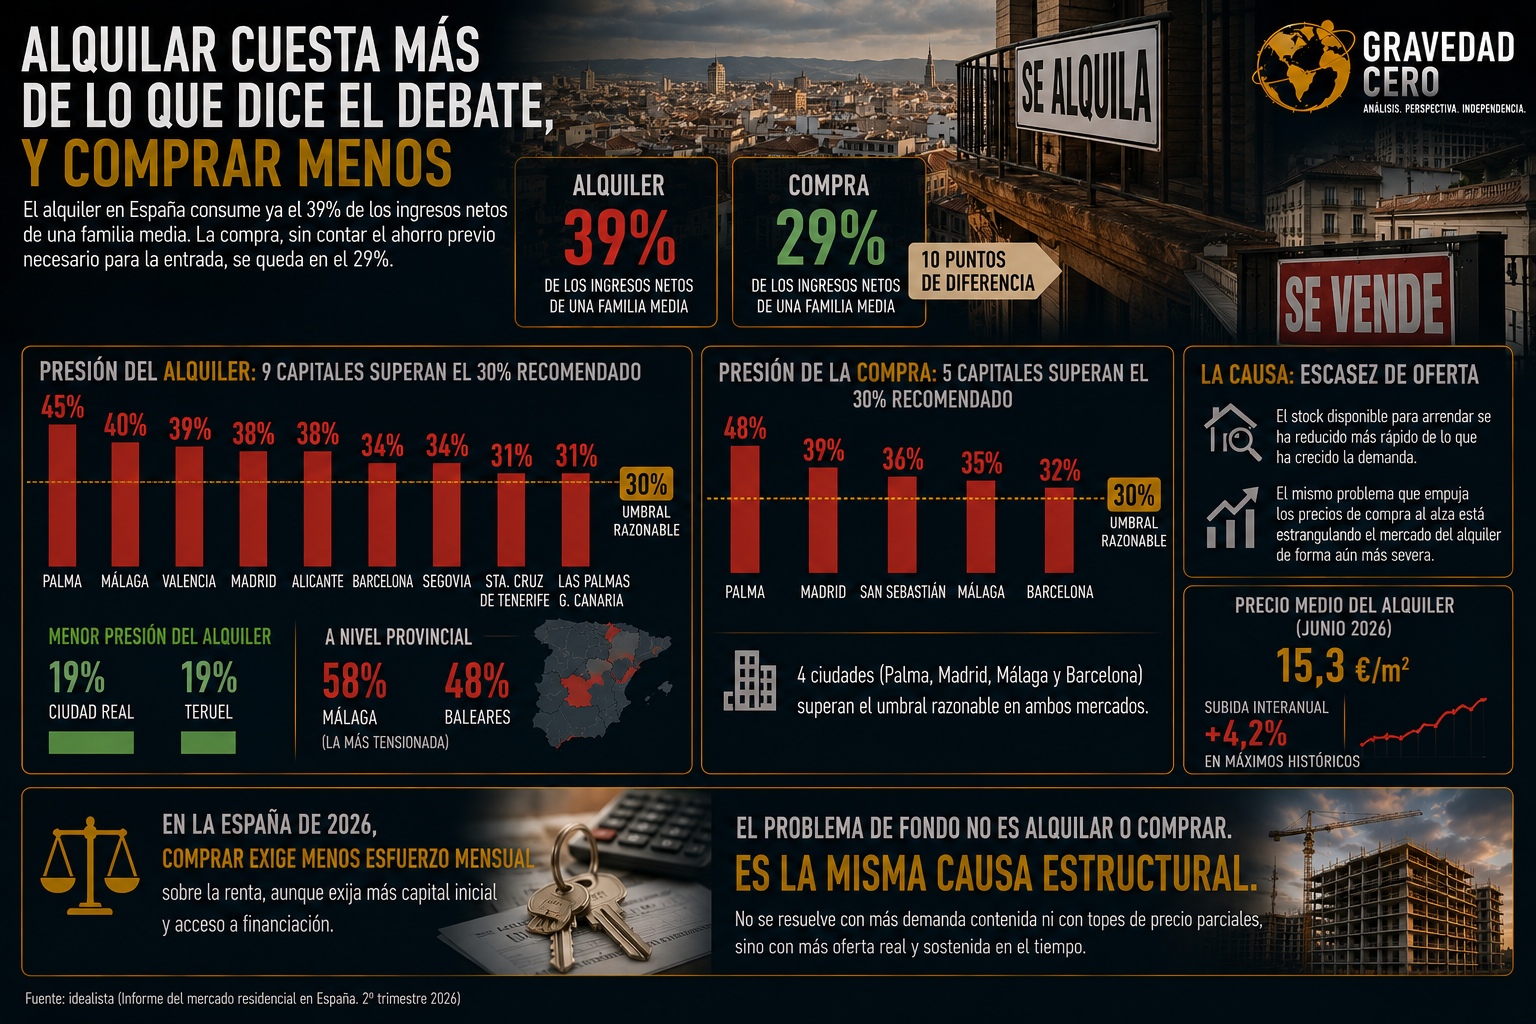
El alquiler en España consume ya el 39% de los ingresos netos de una familia media. La compra, sin contar el ahorro previo necesario para la entrada, se queda en el 29%. Diez puntos de diferencia, según el último informe de idealista con datos del segundo trimestre de 2026. La narrativa dominante lleva años presentando el alquiler como la opción flexible y la compra como la carga financiera insostenible. Los datos dicen justo lo contrario, y llevan diciéndolo varios trimestres seguidos.
El umbral que los expertos consideran razonable está en el 30% de los ingresos. Nueve capitales lo superan solo en alquiler: Palma encabeza el ranking con un contundente 45%, seguida de Málaga (40%), Valencia (39%), Madrid y Alicante (38%), Barcelona y Segovia (34%), y Santa Cruz de Tenerife y Las Palmas de Gran Canaria (31%). En el extremo opuesto, Ciudad Real y Teruel son las capitales con menor presión, con solo el 19% de los ingresos familiares destinados al arrendamiento. A nivel provincial, el dato más duro es el de Málaga: un 58% de los ingresos familiares, seguida de Baleares con un 48%.
En compra, el panorama es distinto pero también tenso: cinco capitales superan el 30% recomendado, con Palma de nuevo a la cabeza (48%), seguida de Madrid (39%), San Sebastián (36%), Málaga (35%) y Barcelona (32%). Cuatro ciudades (Palma, Madrid, Málaga y Barcelona) superan el umbral razonable en ambos mercados a la vez, lo que confirma que el problema no es sustitutivo entre alquilar y comprar, sino generalizado en esas plazas concretas.
La causa no es un misterio: escasez de oferta. El mismo problema que empuja los precios de compra al alza está estrangulando el mercado del alquiler de forma aún más severa, porque el stock disponible para arrendar se ha reducido más rápido de lo que ha crecido la demanda de quienes no pueden o no quieren comprar. El precio medio del alquiler cerró junio en máximos históricos, 15,3 €/m², con una subida interanual del 4,2%, y en los mercados sin intervención de precios las subidas siguen sin frenarse trimestre a trimestre.
El resultado es una paradoja incómoda para cualquier discurso simplista sobre "comprar es mejor que alquilar" o viceversa: en la España de 2026, comprar exige menos esfuerzo mensual sobre la renta, aunque exija más capital inicial y acceso a financiación, algo que no todo el mundo tiene. El problema de fondo no es la decisión individual entre alquilar o comprar. Es que ambos mercados están tensionados por la misma causa estructural, y esa causa no se resuelve con más demanda contenida ni con topes de precio parciales, sino con más oferta real y sostenida en el tiempo.