
Muchas familias creen que poniendo al hijo como cotitular en la cuenta bancaria, el dinero pasa a ser suyo automáticamente cuando fallece el padre. Es una de las ideas más repetidas en conversaciones familiares, en grupos de WhatsApp y últimamente también en redes sociales, donde circula como si fuera un truco infalible para ahorrarse el Impuesto de Sucesiones. Y no funciona así.
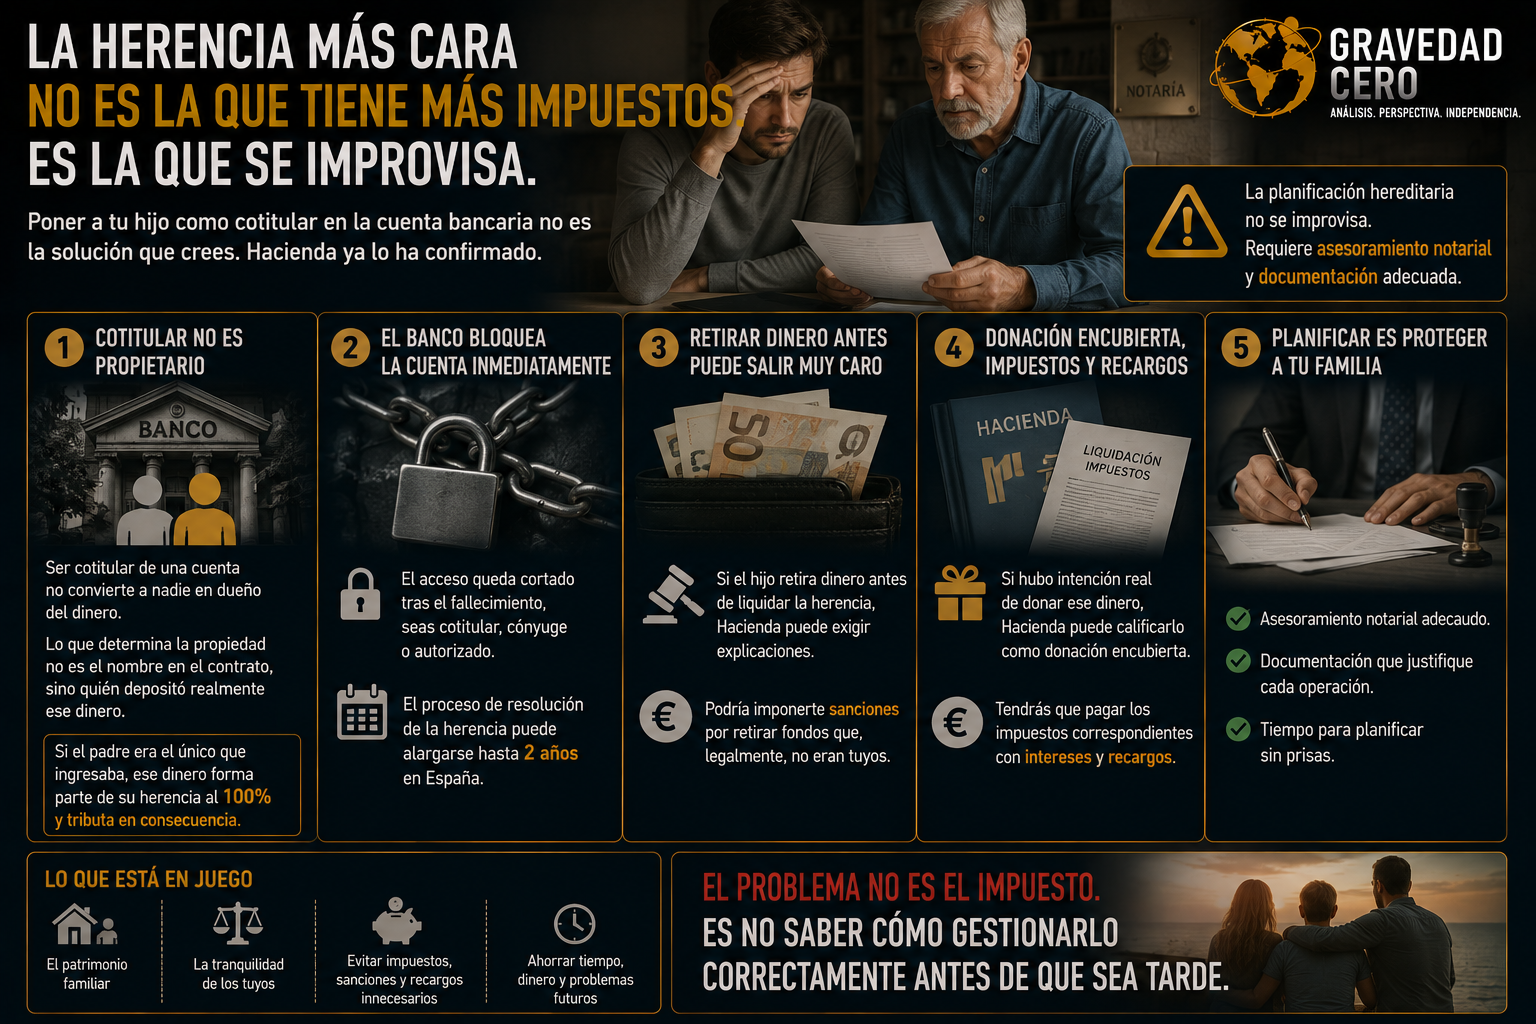
La notaria explica algo que Hacienda ya ha confirmado oficialmente: ser cotitular de una cuenta no convierte a nadie en propietario del dinero que hay en ella. Lo que determina la propiedad no es el nombre que aparece en el contrato bancario, sino quién depositó realmente ese dinero. Si el padre era el único que ingresaba en esa cuenta y el hijo figuraba como cotitular sin haber aportado nada al saldo, ese dinero forma parte de la herencia del padre al cien por cien. Y tributa en consecuencia.
Además, hay otro problema que poca gente anticipa: el banco bloquea la cuenta de forma inmediata en el momento del fallecimiento. Da igual que seas cotitular, cónyuge o simplemente autorizado. El acceso queda cortado hasta que la herencia queda resuelta. Un proceso que en España, según los expertos, puede alargarse fácilmente hasta dos años.
Y si el hijo retira dinero antes de liquidar la herencia, Hacienda puede exigirle explicaciones y sancionarle por retirar fondos que, legalmente, no eran suyos.
¿Y si detrás de la cotitularidad hay una intención real de donar ese dinero? Entonces Hacienda puede calificarlo como donación encubierta y reclamar los impuestos correspondientes, con los intereses y recargos que eso conlleva.
La planificación hereditaria no es algo que se improvisa en el último momento ni se resuelve con un cambio de titularidad en el banco. Requiere asesoramiento notarial, documentación que justifique la finalidad de cada operación y, sobre todo, tiempo.
El problema, como siempre, no es el impuesto. Es no saber cómo gestionarlo correctamente antes de que sea tarde.