
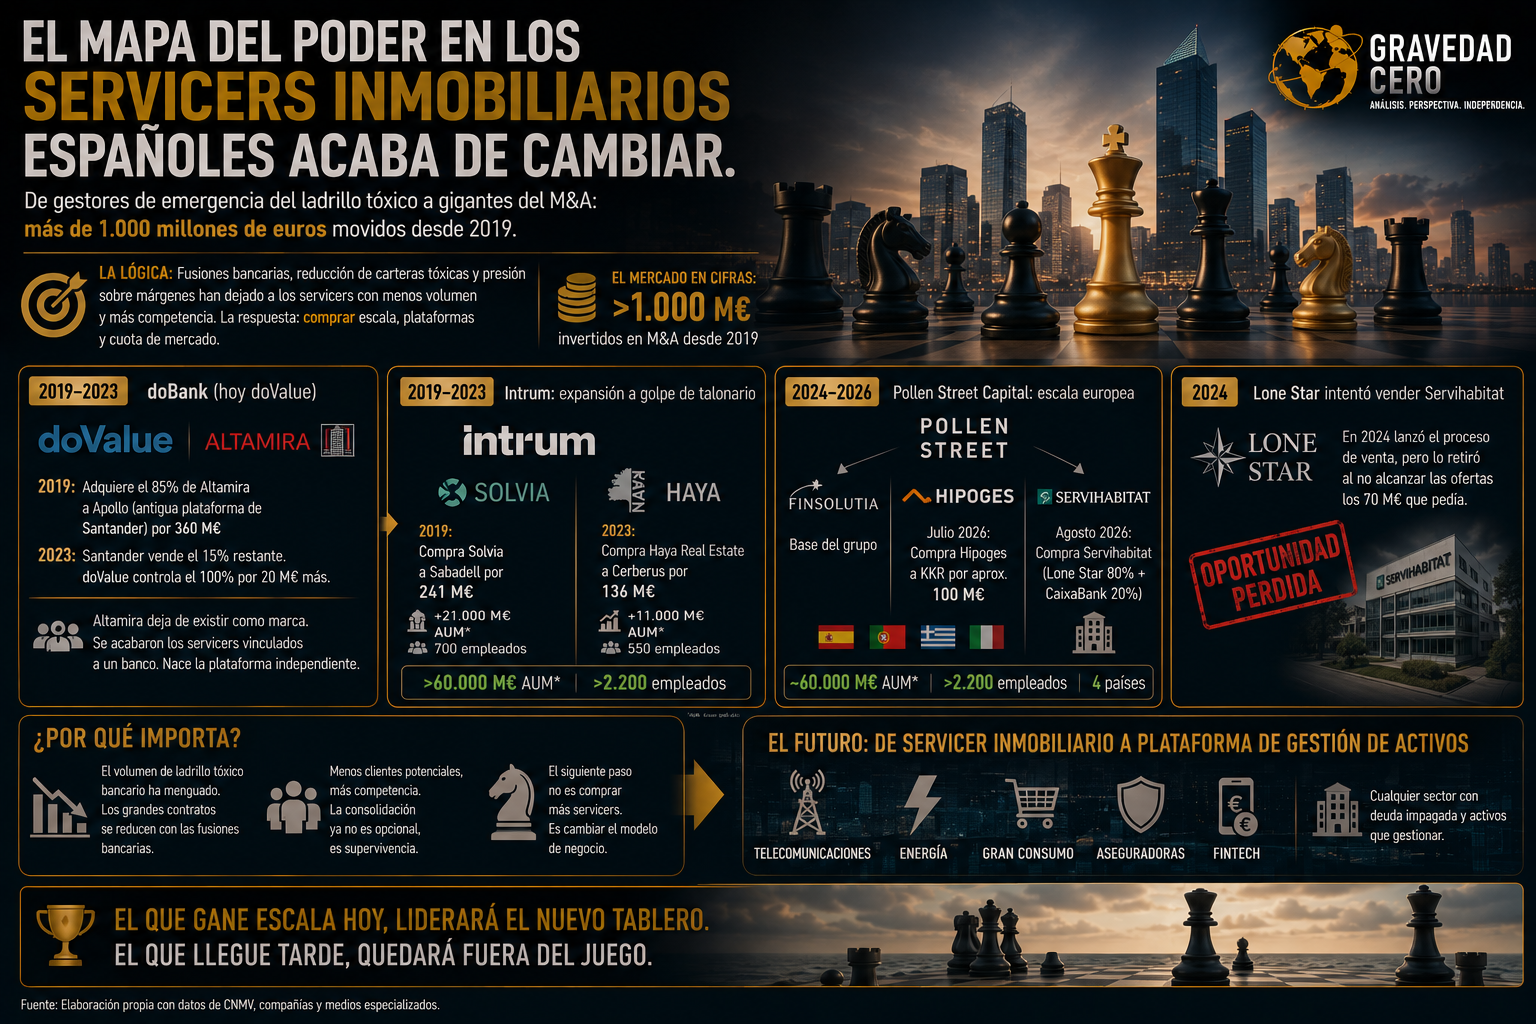
Lo que empezó como una industria de emergencia para absorber el ladrillo tóxico de la banca tras la crisis financiera se ha convertido en un tablero de M&A con más de 1.000 millones de euros movidos desde 2019. Y el partido no ha terminado.
La lógica es sencilla: fusiones bancarias, reducción de carteras tóxicas y presión sobre los márgenes han dejado a los servicers con menos volumen y más competencia. La respuesta ha sido comprar. Comprar escala, comprar plataformas, comprar cuota de mercado antes de que lo haga el de al lado.
El primero en mover ficha fue doBank, hoy doValue. En 2019 adquirió el 85% de Altamira, la antigua plataforma inmobiliaria de Santander que Apollo había comprado cinco años antes, por unos 360 millones de euros. En 2023, cuando Santander ejerció su opción de venta sobre el 15% restante, doValue pasó a controlar el 100% por poco más de 20 millones adicionales. Altamira dejó de existir como marca. El mensaje era claro: se acabaron los servicers vinculados a un banco. El futuro era la plataforma independiente.
En paralelo, el grupo sueco Intrum construyó su posición en España a golpe de talonario. Primero compró Solvia a Sabadell en 2019 por 241 millones —con el banco reteniendo el 20% hasta 2022—, haciéndose con una plataforma que gestionaba más de 21.000 millones en activos y 700 empleados. Después, en 2023, adquirió Haya Real Estate a Cerberus por 136 millones, sumando otros 11.000 millones bajo gestión y más de 550 profesionales. Haya no era cualquier cosa: había crecido integrando Divarian, la antigua Anida de BBVA, convertida en plataforma por Cerberus cuando compró el ladrillo del banco azul. Tras todo eso, Intrum superó los 60.000 millones en activos bajo gestión en España y los 2.200 empleados. Una operación de consolidación ejecutada en tiempo récord.
El movimiento más reciente lo ha protagonizado Pollen Street Capital. El fondo británico tomó Finsolutia como base, y en julio de 2026 cerró la compra de Hipoges a KKR por unos 100 millones de euros, sumando presencia en España, Portugal, Grecia e Italia. El grupo resultante rozaba los 50.000 millones bajo gestión. Pocas semanas después anunció la adquisición de Servihabitat, hasta entonces en manos de Coral Homes, controlada por Lone Star al 80% y CaixaBank al 20%. Lone Star ya lo había intentado vender en 2024, pero retiró el proceso porque las ofertas no alcanzaban los 70 millones que pedía. Esta vez sí. La nueva entidad combinada alcanza los 60.000 millones bajo gestión y más de 2.000 empleados en cuatro países.
Y ahora viene la parte que no sale en los titulares.
Estos grupos no solo están creciendo para gestionar más NPLs y REOs. El volumen de ladrillo tóxico bancario ha menguado. Los grandes contratos que alimentaron el sector durante una década se han reducido junto con la cartera de clientes potenciales, acelerado por las fusiones bancarias. Por eso el siguiente paso no es seguir comprando servicers: es cambiar el modelo de negocio. Telecomunicaciones, energía, gran consumo, aseguradoras, fintech. Cualquier sector con deuda impagada y activos que gestionar. El servicer inmobiliario clásico quiere convertirse en plataforma de gestión de activos a secas.
Si lo consiguen, el mapa vuelve a cambiar. Y los que no hayan ganado escala suficiente para competir en ese nuevo tablero, habrán llegado tarde.