
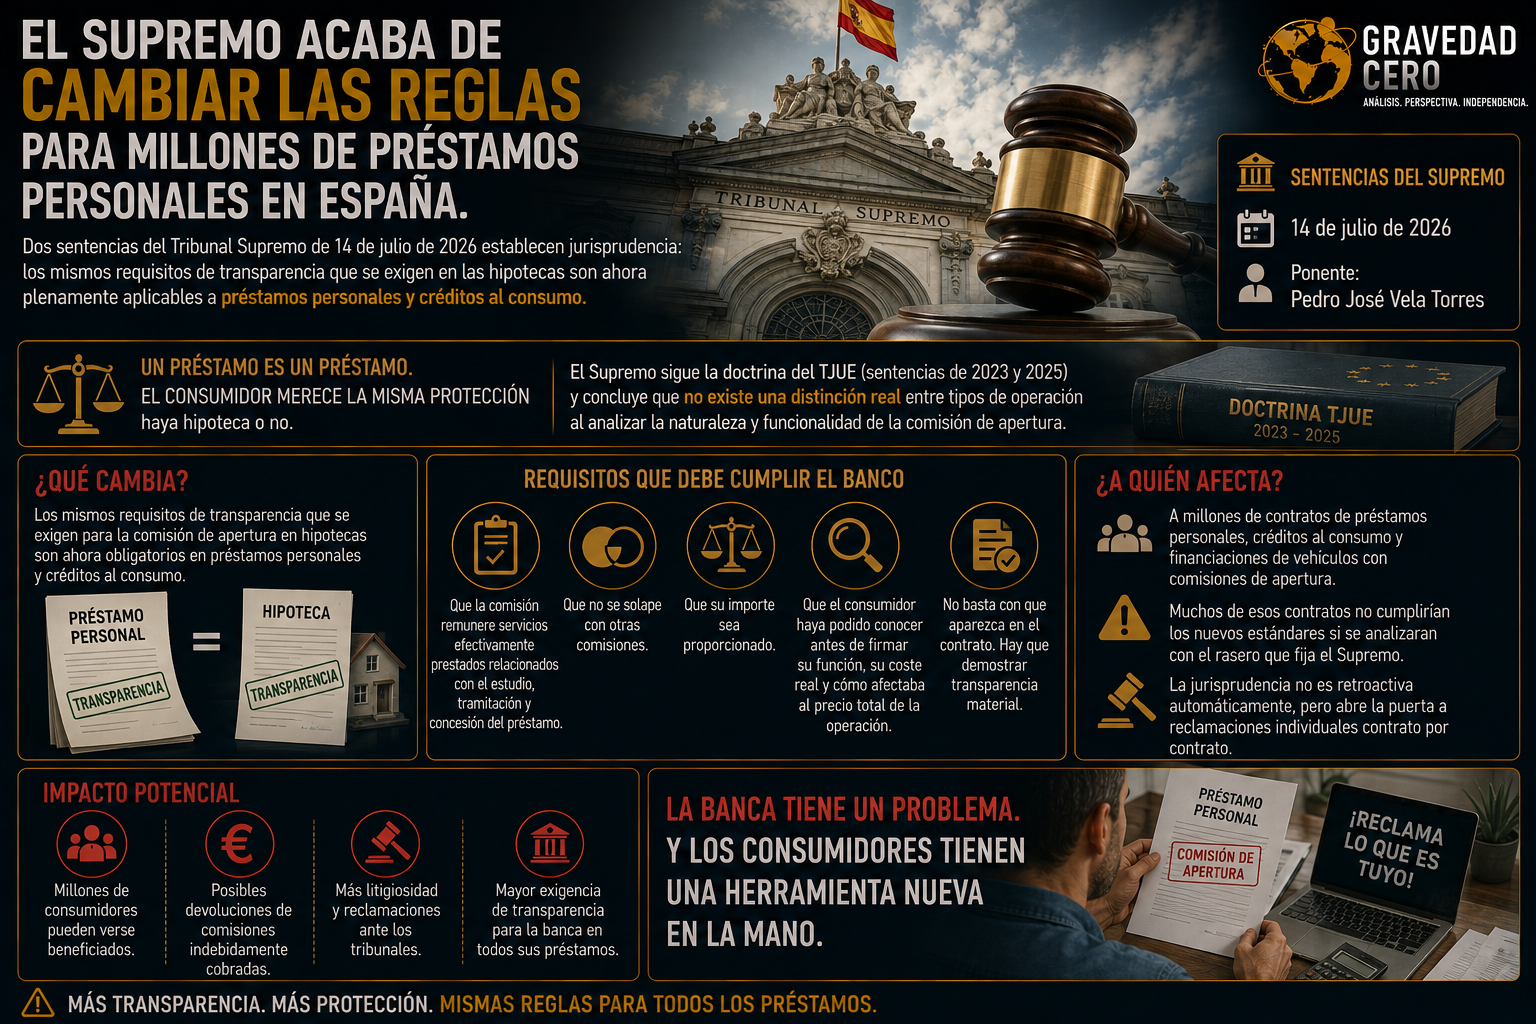
Y no es un cambio menor. Dos sentencias del Tribunal Supremo de 14 de julio de 2026, con el magistrado Pedro José Vela Torres como ponente, establecen jurisprudencia: los mismos requisitos de transparencia que se exigen para la comisión de apertura en los préstamos hipotecarios son ahora plenamente aplicables a los préstamos personales y créditos al consumo.
Hasta ahora, las exigencias más estrictas operaban principalmente en el ámbito hipotecario. La banca tenía cierto margen de maniobra en los préstamos personales: bastaba con que la comisión apareciera en el contrato. El Supremo cierra ese margen. Siguiendo la doctrina del Tribunal de Justicia de la Unión Europea plasmada en sentencias de 2023 y 2025, concluye que no existe una distinción real entre tipos de operación cuando se analiza la naturaleza y funcionalidad de la comisión de apertura. Un préstamo es un préstamo. Y el consumidor merece la misma protección independientemente de si hay una hipoteca detrás o no.
¿Qué significa esto en la práctica? Para que una cláusula de comisión de apertura sea válida en cualquier préstamo personal, el banco debe cumplir condiciones estrictas: que la comisión remunere servicios efectivamente prestados relacionados con el estudio, tramitación y concesión del préstamo; que no se solape con otras comisiones; que su importe sea proporcionado; y, sobre todo, que el consumidor haya podido conocer antes de firmar cuál era su función, cuál era su coste real y cómo afectaba al precio total de la operación. No basta con que aparezca en el contrato. No basta con que la ley la permita. Hay que demostrar transparencia material.
El impacto potencial es enorme. En España hay millones de préstamos personales, créditos al consumo y financiaciones de vehículos que incluyen comisiones de apertura. Muchos de esos contratos no cumplirían los nuevos estándares si se analizaran con el rasero que el Supremo acaba de fijar. La jurisprudencia no opera con carácter retroactivo automático, pero abre la puerta a reclamaciones individuales contrato por contrato.
La banca tiene un problema. Y los consumidores que firmaron préstamos personales con comisiones de apertura poco claras, tienen una herramienta nueva en la mano.