
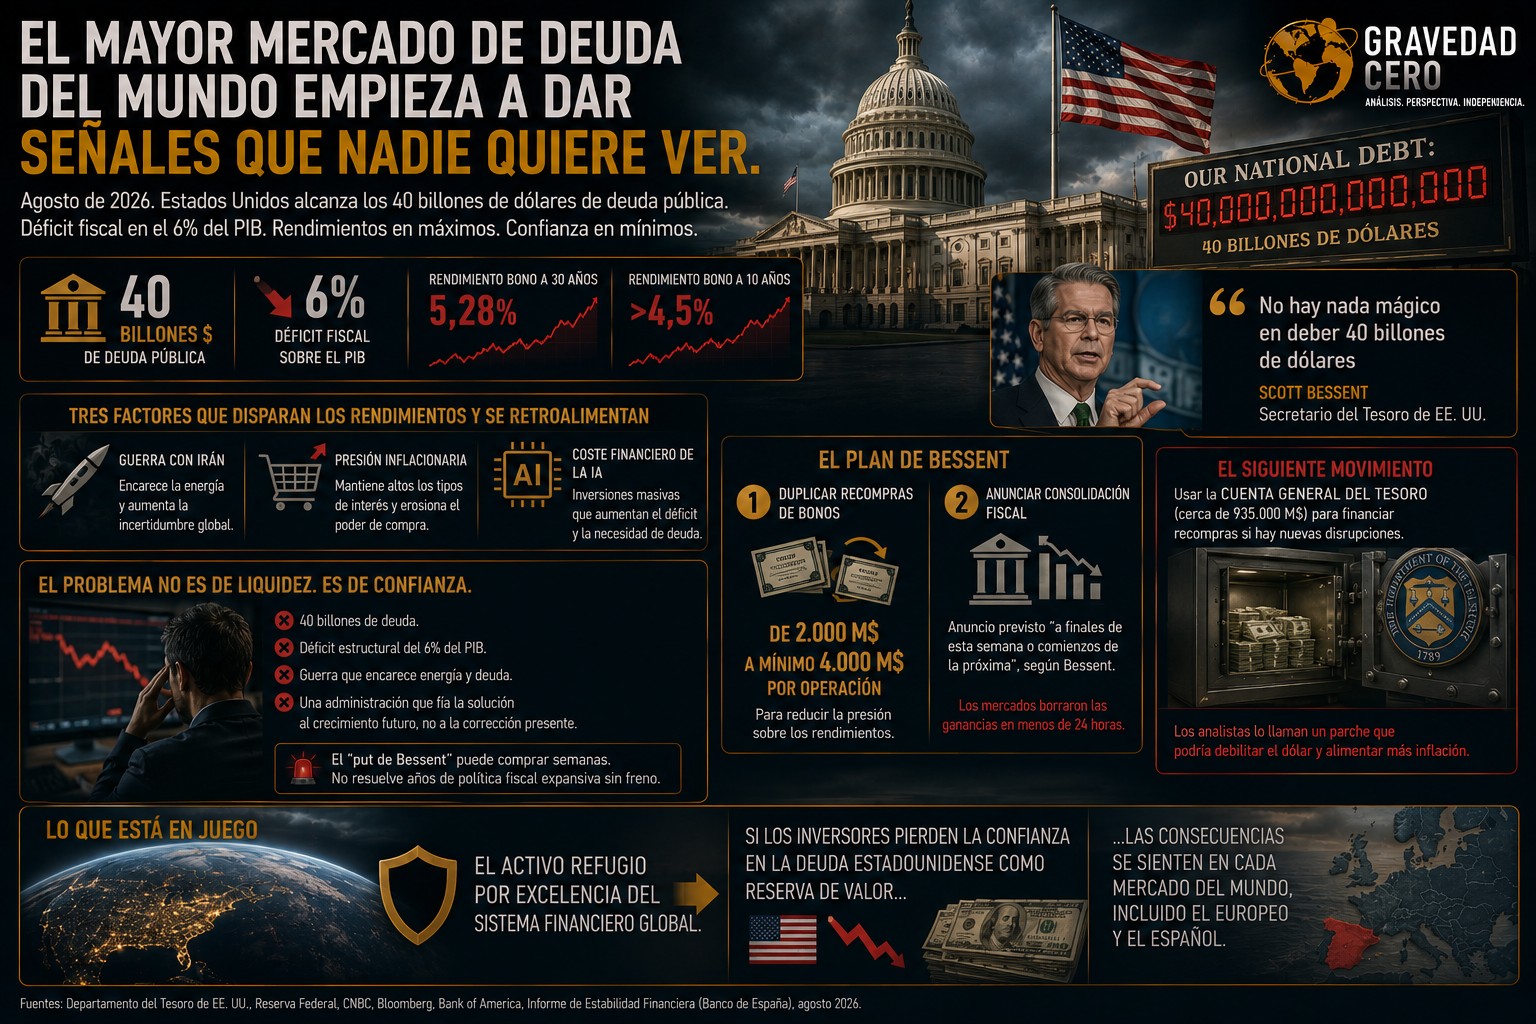
En agosto de 2026, la deuda pública de Estados Unidos alcanzó los 40 billones de dólares. El déficit fiscal se mantiene en torno al 6% del PIB. Los rendimientos del bono a 30 años rozaron el 5,28% y los del bono a 10 años se dispararon impulsados por tres factores que se retroalimentan: la guerra con Irán, la presión inflacionaria y el coste financiero de las inversiones masivas en inteligencia artificial. En cualquier otro país, esto sería una crisis declarada. En Estados Unidos, se llama "turbulencia de mercado".
Scott Bessent, secretario del Tesoro de Trump, lo resumió con una frase que no pasó desapercibida: "no hay nada mágico en deber 40 billones de dólares". Después salió a CNBC a intentar calmar a los inversores. No lo consiguió.
El plan que ha puesto sobre la mesa tiene dos patas. Primero, duplicar las recompras de bonos de largo plazo, pasando de 2.000 a un mínimo de 4.000 millones de dólares por operación, para reducir la presión sobre los rendimientos. Segundo, anunciar una iniciativa de consolidación fiscal que, según Bessent, llegaría "a finales de esta semana o comienzos de la próxima". Los mercados borraron todas las ganancias que generó el anuncio en menos de 24 horas.
Y ahora ha trascendido el siguiente movimiento: usar la Cuenta General del Tesoro, que acumula cerca de 935.000 millones de dólares, para financiar las recompras si se producen nuevas disrupciones. Es decir, gastar el colchón de liquidez del propio Tesoro para comprar tiempo. Los analistas lo llaman lo que es: un parche. Uno que además podría debilitar el dólar y alimentar más inflación.
El problema de fondo no es de liquidez sino de confianza. Los inversores no venden bonos del Tesoro porque no entiendan el mercado. Los venden porque sí lo entienden. Cuarenta billones de deuda, un déficit estructural del 6% del PIB, una guerra que encarece la energía y la deuda, y una administración que fía la solución al crecimiento futuro en lugar de a la corrección presente. El "put de Bessent", como lo han bautizado los mercados en referencia a la mítica Operación Twist de la Fed, puede comprar semanas. No resuelve años de política fiscal expansiva sin freno.
Lo que está en juego no es solo el mercado de bonos americano. Es el activo refugio por excelencia del sistema financiero global. Si los inversores pierden la confianza en la deuda estadounidense como reserva de valor, las consecuencias se sienten en cada mercado del mundo, incluido el europeo y el español.