
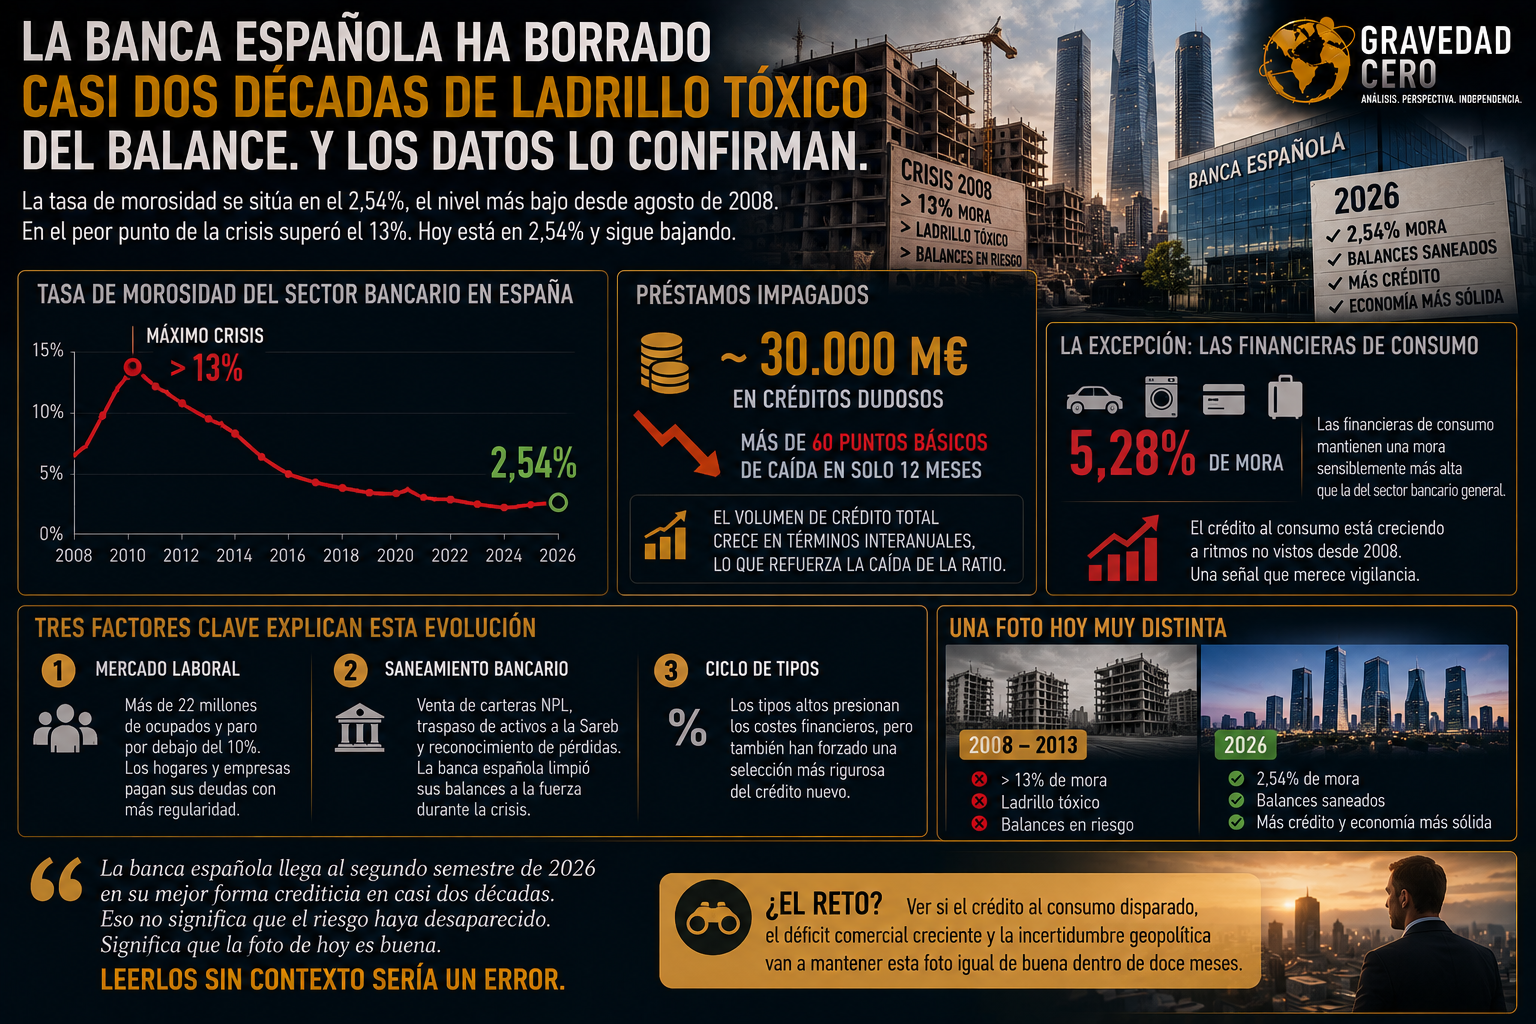
La tasa de morosidad de bancos, cajas y cooperativas en España se sitúa en el 2,54%, el nivel más bajo desde agosto de 2008. Antes de que Lehman Brothers quebrara. Antes de que la burbuja inmobiliaria explotara y convirtiera los balances bancarios en cementerios de créditos fallidos. El contraste con aquel momento es difícil de exagerar: en el peor punto de la crisis, la mora superó el 13%. Hoy está en 2,54% y sigue bajando.
Los préstamos impagados del sector se sitúan en torno a los 30.000 millones de euros, con caídas mensuales consistentes. En apenas doce meses, la ratio ha retrocedido más de 60 puntos básicos. El volumen de crédito total crece en términos interanuales, lo que significa que el denominador sube mientras el numerador baja. Esa combinación es la que produce caídas sostenidas en la ratio, no un mero efecto estadístico.
¿Qué explica esta evolución? Tres factores que se han alineado en el tiempo. Primero, el mercado laboral: con más de 22 millones de ocupados y paro por debajo del 10%, los hogares y empresas pagan sus deudas con más regularidad. Segundo, el saneamiento que la banca española hizo a la fuerza durante los años de crisis, vendiendo carteras NPL a fondos, traspasando activos a la Sareb y reconociendo pérdidas que en otros países europeos todavía se siguen camuflando. Tercero, el ciclo de tipos: aunque los tipos altos presionan los costes financieros, también han forzado una selección más rigurosa del crédito nuevo.
Hay, sin embargo, una nota discordante que conviene no ignorar. Las financieras de consumo, ese segmento que financia coches, electrodomésticos y viajes a plazos, mantienen una mora del 5,28%, sensiblemente más alta que la del sector bancario general. Y en un contexto donde el crédito al consumo está creciendo a ritmos no vistos desde 2008, esa divergencia es una señal que merece vigilancia.
La banca española llega al segundo semestre de 2026 en su mejor forma crediticia en casi dos décadas. Eso no significa que el riesgo haya desaparecido. Significa que la foto de hoy es buena. La pregunta relevante es si el crédito al consumo disparado, el déficit comercial creciente y la incertidumbre geopolítica van a mantener esa foto igual de buena dentro de doce meses.
Los datos de hoy son una buena noticia. Leerlos sin contexto sería un error.