
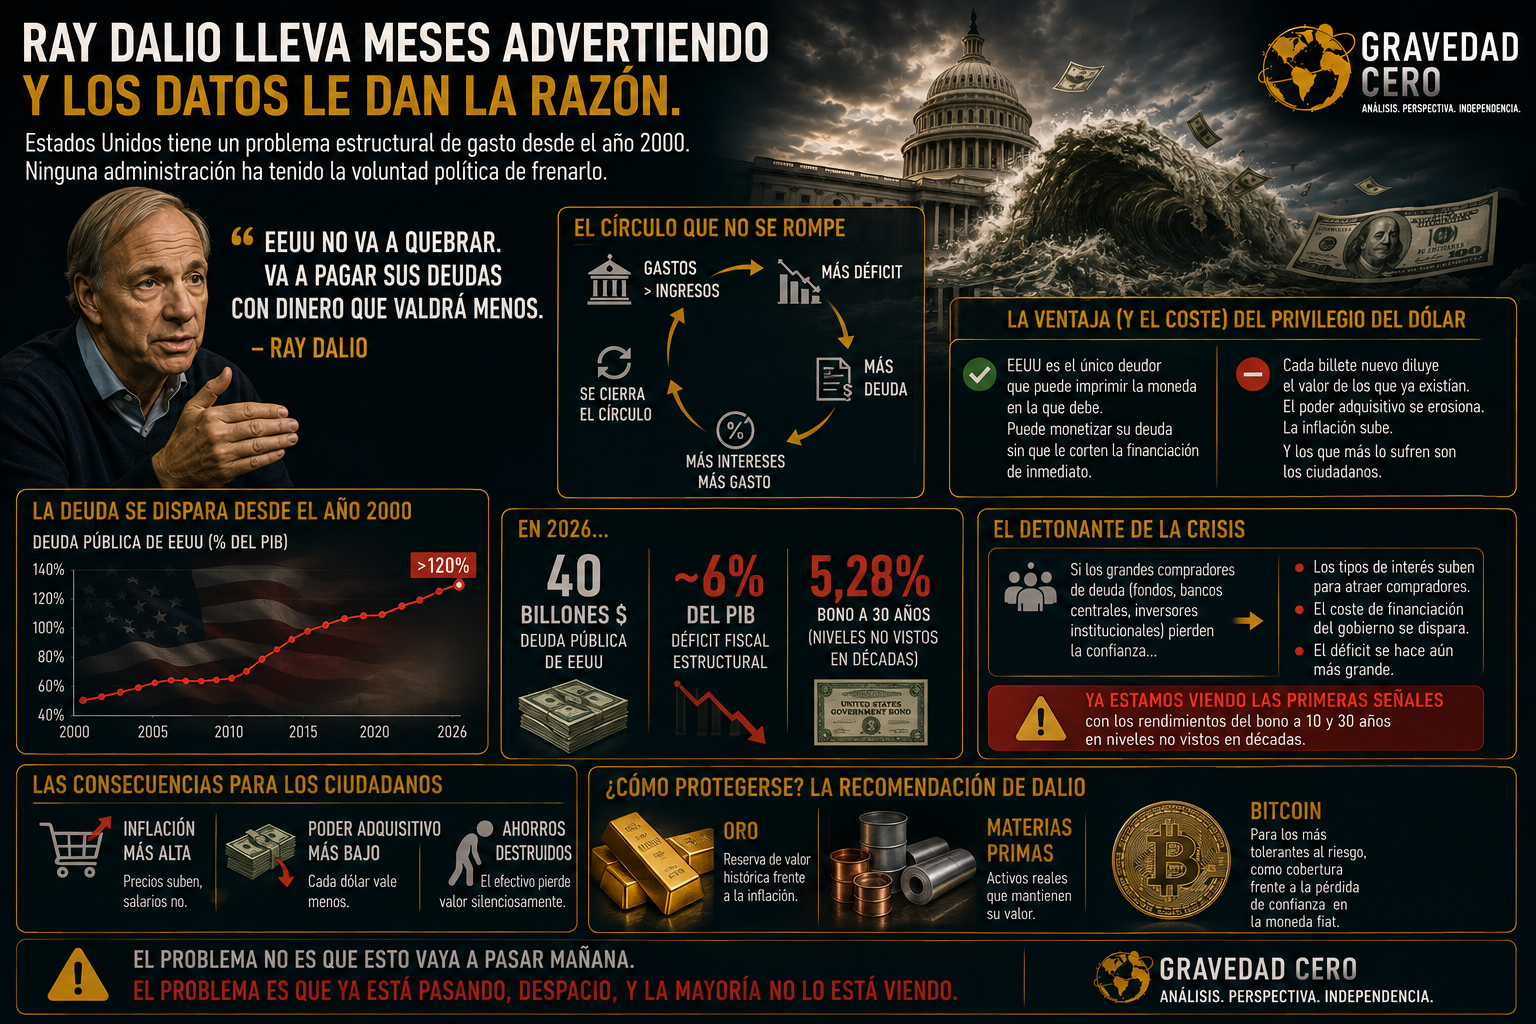
Estados Unidos no tiene un problema de deuda puntual. Tiene un problema estructural de gasto que lleva acelerándose desde el año 2000 y que ninguna administración, republicana ni demócrata, ha tenido la voluntad política de frenar. Los gastos superan sistemáticamente a los ingresos. El déficit crece. Y para financiarlo, Estados Unidos emite más deuda. Más deuda genera más intereses. Más intereses generan más gasto. Y el círculo se cierra sobre sí mismo.
La particularidad de Estados Unidos en este esquema es que es el único deudor del mundo que puede imprimir la moneda en la que debe. El dólar es la divisa de reserva global. Eso le da un margen que ningún otro país tiene: puede monetizar su deuda, es decir, crear dinero para pagarla, sin que los mercados le corten el acceso a la financiación de forma inmediata. Es una ventaja real. Pero tiene un coste igual de real: cada billete nuevo que se imprime diluye el valor de los que ya existían. El poder adquisitivo se erosiona. La inflación sube. Y los que más lo sufren no son los fondos de inversión ni los bancos centrales. Son los ciudadanos con salarios fijos y ahorros en efectivo.
Dalio lo lleva explicando desde hace años con una claridad que incomoda. Su tesis no es que Estados Unidos vaya a quebrar en el sentido técnico. Es que va a pagar sus deudas con dinero que valdrá menos. La diferencia entre ambas cosas es importante: en el primer escenario hay un colapso brusco; en el segundo, hay un deterioro lento y silencioso del nivel de vida. Más difícil de ver en un titular, más difícil de combatir, igualmente destructivo.
¿Y cuál es el detonante que convierte ese deterioro en una crisis abierta? El momento en que los compradores de deuda americana, los grandes fondos, los bancos centrales extranjeros, los inversores institucionales, decidan que el riesgo ya no está suficientemente remunerado. Cuando eso ocurre, los tipos de interés de los bonos suben para atraer compradores, el coste de financiación del gobierno se dispara, y el déficit se hace aún más grande. Es exactamente lo que estamos empezando a ver con los rendimientos del bono a 10 y 30 años rozando niveles no vistos en décadas.
La recomendación de Dalio es sencilla en su enunciado y compleja en su ejecución: posicionarse en activos que conserven valor cuando la moneda lo pierde. Oro, materias primas, y para los más tolerantes al riesgo, bitcoin. No como apuesta especulativa, sino como cobertura frente a un escenario de inflación sostenida y pérdida de confianza en el dólar.
El problema no es que esto vaya a pasar mañana. El problema es que ya está pasando, despacio, y la mayoría no lo está viendo.