
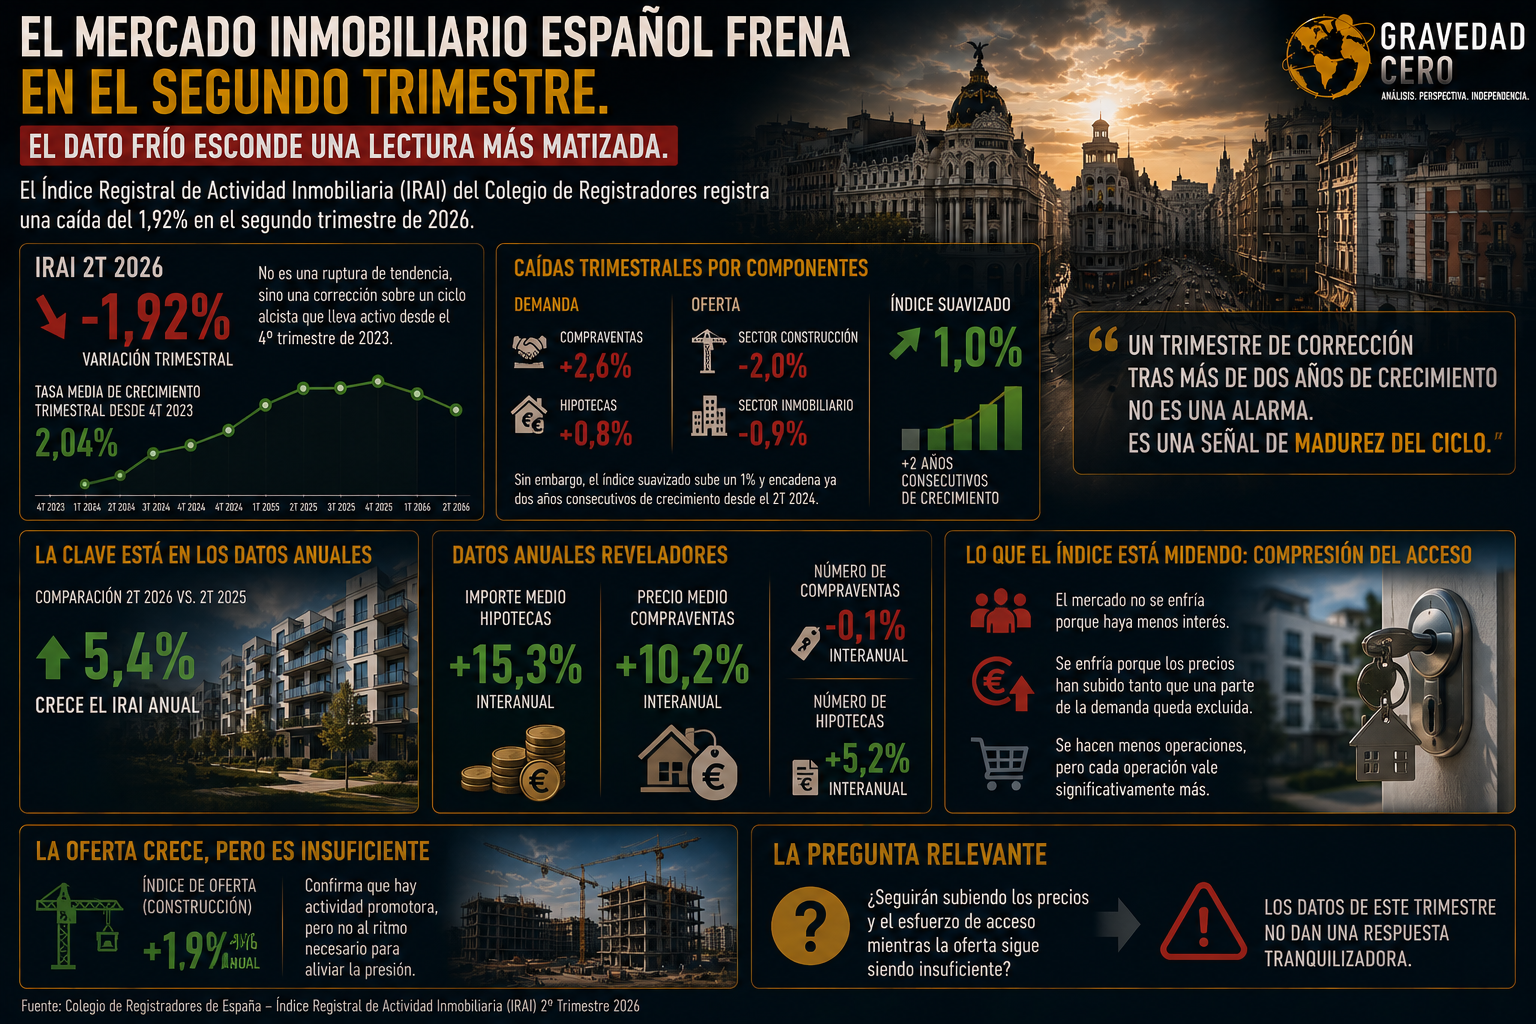
El Índice Registral de Actividad Inmobiliaria (IRAI) del Colegio de Registradores registró una caída del 1,92% en el segundo trimestre de 2026. No es una ruptura de tendencia, sino una corrección sobre un ciclo alcista que lleva activo desde el cuarto trimestre de 2023 y que ha acumulado una tasa media de crecimiento trimestral del 2,04%. El frenazo existe, pero hay que leerlo con el contexto encima.
Por componentes, el retroceso afecta a casi todos los indicadores de demanda. El índice de compraventas cae un 2,6% y el de hipotecas un 0,8%. Desde la oferta, el sector de la construcción retrocede un 2% y el inmobiliario un 0,9%. Sin embargo, el índice suavizado, que elimina los efectos estacionales y es el que mejor refleja la tendencia estructural del mercado, sube un 1% y encadena ya dos años consecutivos de crecimiento desde el segundo trimestre de 2024.
La clave está en los datos anuales, que cuentan una historia distinta a la trimestral. En comparación con el segundo trimestre de 2025, el IRAI crece un 5,4%. Y dentro de esa evolución anual, los números son reveladores: el importe medio de las hipotecas sube un 15,3% interanual y el precio de las compraventas un 10,2%. Es decir, se hacen menos operaciones, pero cada operación vale significativamente más. El número de compraventas baja un 0,1%, mientras el número de hipotecas sube un 5,2%.
Lo que el índice está midiendo, en realidad, es una compresión del acceso. El mercado no se enfría porque haya menos interés: se enfría porque los precios han subido tanto que una parte de la demanda queda excluida. Las operaciones que se cierran son más caras y con más financiación. Las que no se cierran son las que no pueden afrontar ese precio. El índice de oferta, impulsado por la construcción, crece un 1,9% anual, lo que confirma que hay actividad promotora. Pero es insuficiente para aliviar la presión.
Un trimestre de corrección tras más de dos años de crecimiento no es una alarma. Es una señal de madurez del ciclo. La pregunta relevante no es si el mercado frena, sino si los precios y el esfuerzo de acceso seguirán subiendo mientras la oferta sigue siendo insuficiente. Y a esa pregunta, los datos de este trimestre no dan una respuesta tranquilizadora.