
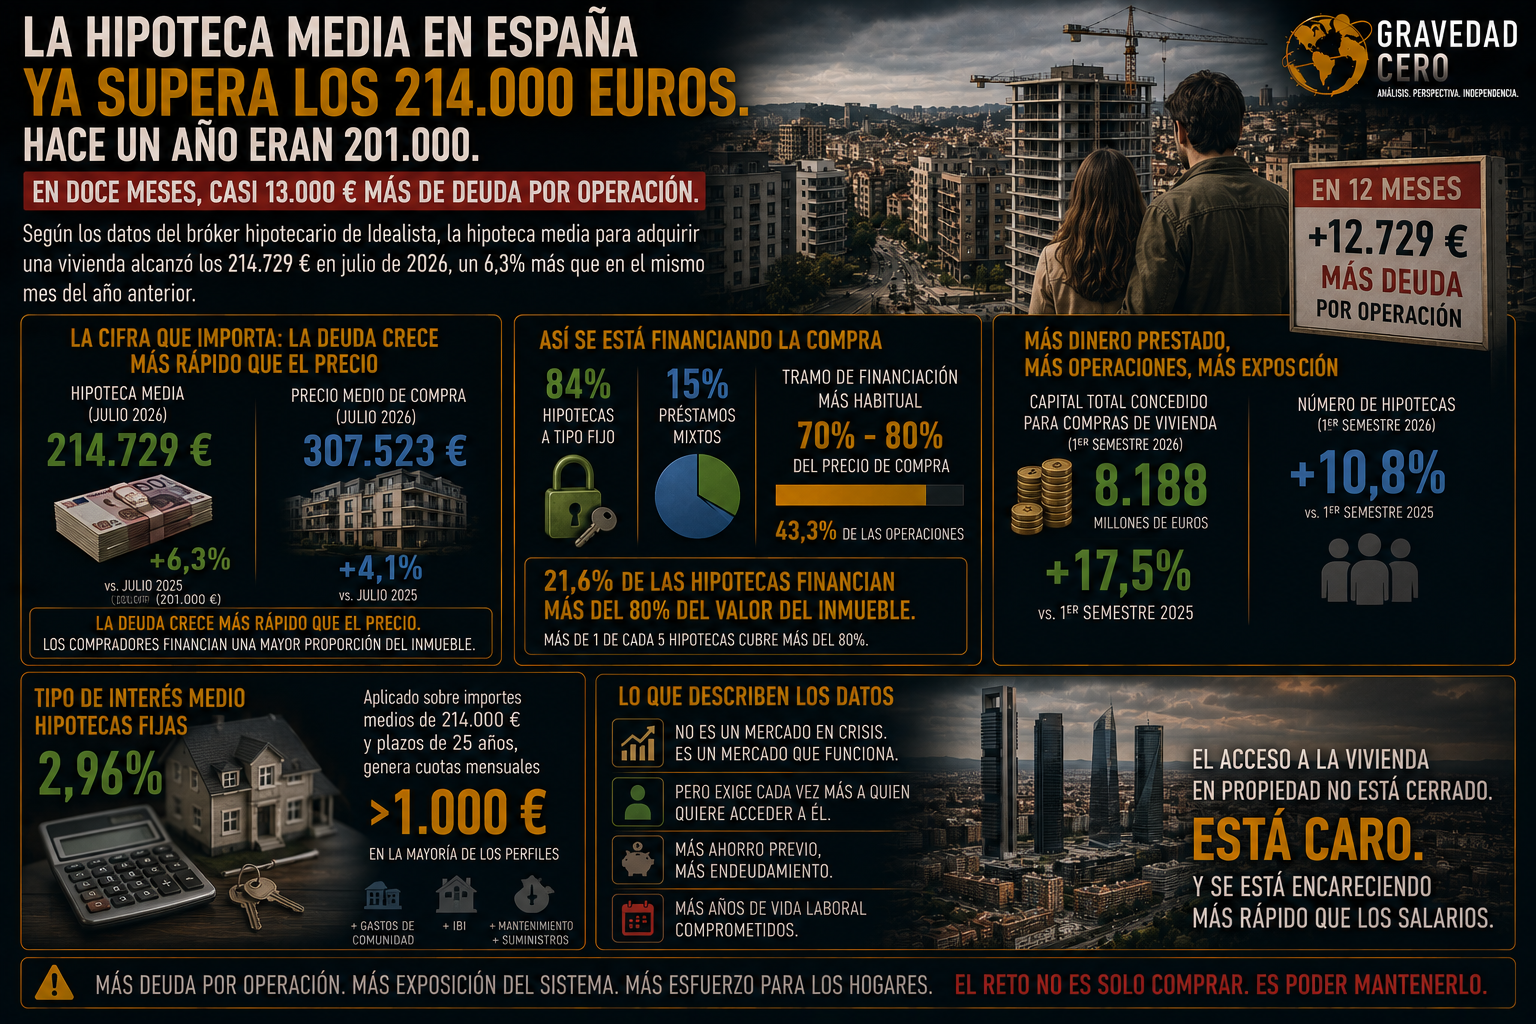
Según los datos del bróker hipotecario de Idealista, la hipoteca media para adquirir una vivienda alcanzó los 214.729 euros en julio de 2026, un 6,3% más que en el mismo mes del año anterior. El incremento del importe supera al del precio medio de compra, que se situó en 307.523 euros, un 4,1% por encima de julio de 2025. Esa divergencia es el dato que más importa: la deuda crece más rápido que el precio. Los compradores están financiando una proporción mayor del valor del inmueble.
El 84% de las hipotecas firmadas en julio correspondió a tipo fijo, frente al 15% de los préstamos mixtos. El tramo de financiación más habitual cubre entre el 70% y el 80% del precio de compra, con el 43,3% de las operaciones. Un 21,6% de las hipotecas firmadas financia más del 80% del precio de adquisición. Más de una de cada cinco hipotecas cubre más del 80% del valor del inmueble. En un mercado con precios al alza, eso implica un colchón de capital propio cada vez más delgado.
En el primer semestre de 2026, el capital total concedido para financiar compras de vivienda creció un 17,5%, hasta superar los 8.188 millones de euros en junio, mientras el número de hipotecas aumentó un 10,8%. La matemática es simple: más dinero prestado por operación, más operaciones, más exposición total del sistema al mercado residencial.
El tipo de interés medio ronda el 2,96% para hipotecas fijas. No es un tipo alto en perspectiva histórica, pero aplicado sobre importes medios de 214.000 euros y plazos de 25 años, genera cuotas mensuales que superan los 1.000 euros en la mayoría de los perfiles. Y eso antes de gastos de comunidad, IBI, mantenimiento y suministros.
Lo que los datos describen no es un mercado hipotecario en crisis. Es un mercado hipotecario que funciona, pero que exige cada vez más a quien quiere acceder a él. Más ahorro previo, más endeudamiento, más años de vida laboral comprometidos. El acceso a la vivienda en propiedad no está cerrado. Está caro. Y se está encareciendo más rápido que los salarios.