
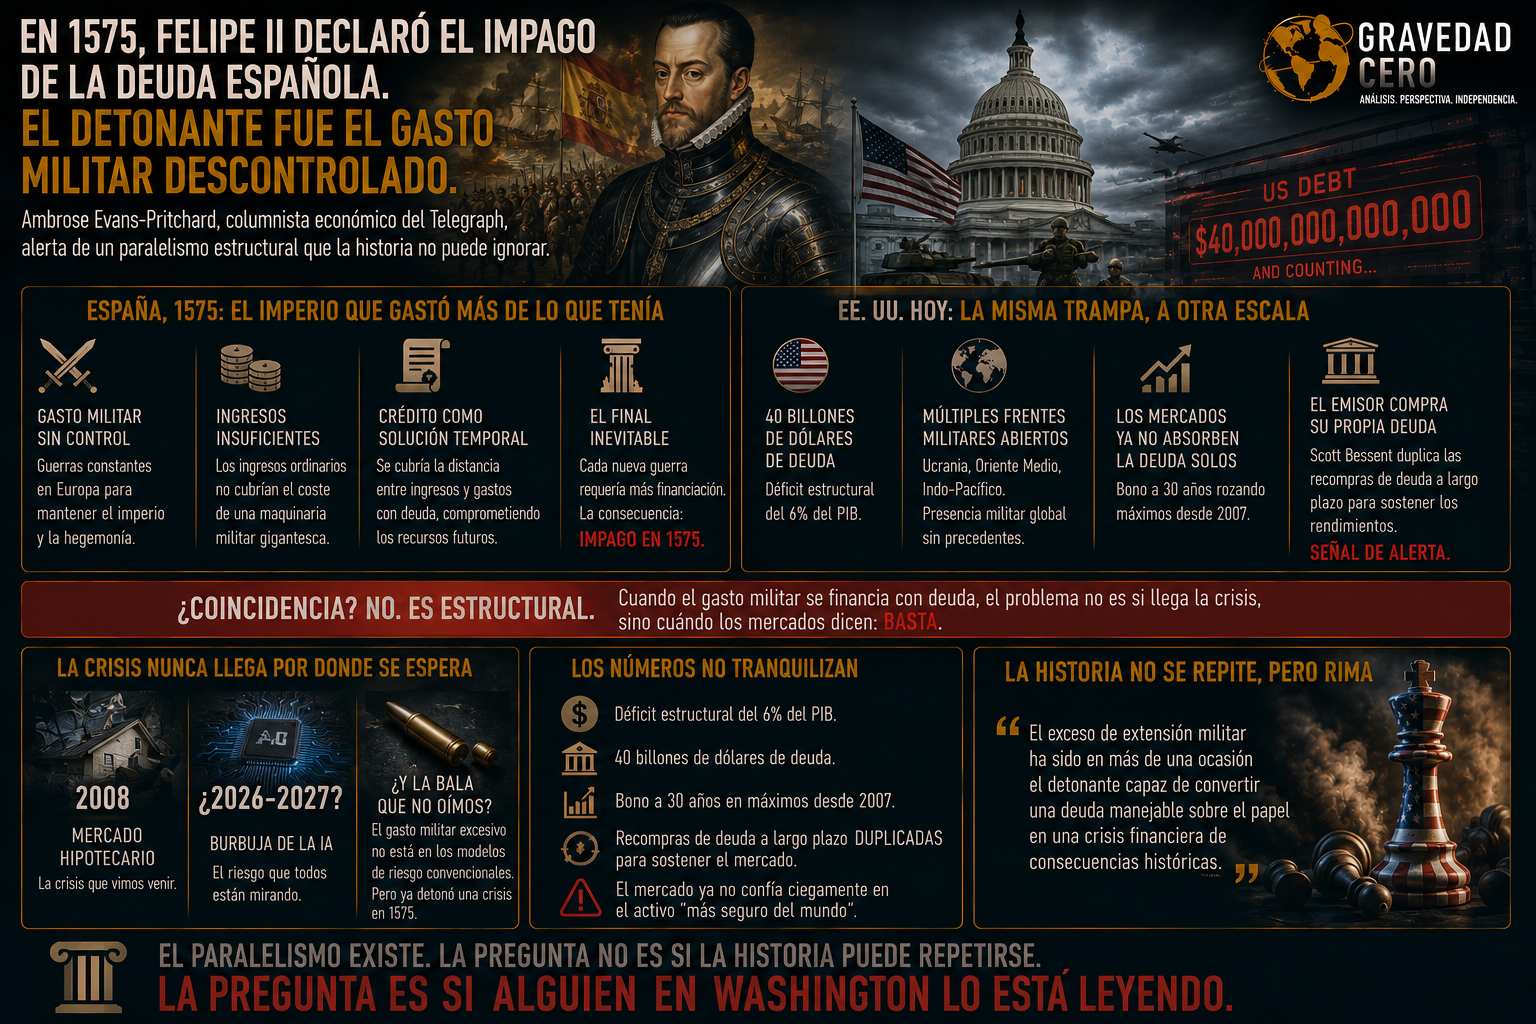
Ambrose Evans-Pritchard, columnista económico del Telegraph, establece un paralelismo que no es retórico sino estructural entre el Imperio Español del siglo XVI y Estados Unidos hoy. La España imperial necesitaba financiar una maquinaria militar desplegada por buena parte de Europa con ingresos ordinarios insuficientes. El crédito cubría la distancia entre ingresos y gastos, pero cada nueva guerra requería más financiación y comprometía más recursos futuros. El resultado fue el impago de 1575.
Hoy, Estados Unidos tiene 40 billones de dólares de deuda, un déficit estructural del 6% del PIB y el bono a 30 años rozando máximos desde 2007, con ejércitos desplegados en múltiples frentes simultáneos: Ucrania, Oriente Medio, Indo-Pacífico. Scott Bessent se ha visto obligado a intervenir directamente en el mercado de bonos, duplicando las recompras de deuda a largo plazo para sostener unos rendimientos que el mercado ya no acepta solos. Que el emisor del activo considerado más seguro del mundo tenga que comprar su propia deuda es una señal que los mercados están leyendo con atención.
La crisis no llega nunca por donde se espera. En 2008 fue el mercado hipotecario. La burbuja de la IA es el candidato más nombrado hoy. Pero hay economistas que recuerdan que el peligro está en los cabos sueltos y que la bala que mata es la que no se oye. El gasto militar como detonante no aparece en los modelos de riesgo convencionales. Apareció en los libros de historia, en 1575.
El exceso de extensión militar ha sido en más de una ocasión el detonante capaz de convertir una deuda manejable sobre el papel en una crisis financiera de consecuencias históricas. La pregunta no es si el paralelismo existe. Es si alguien en Washington lo está leyendo.