
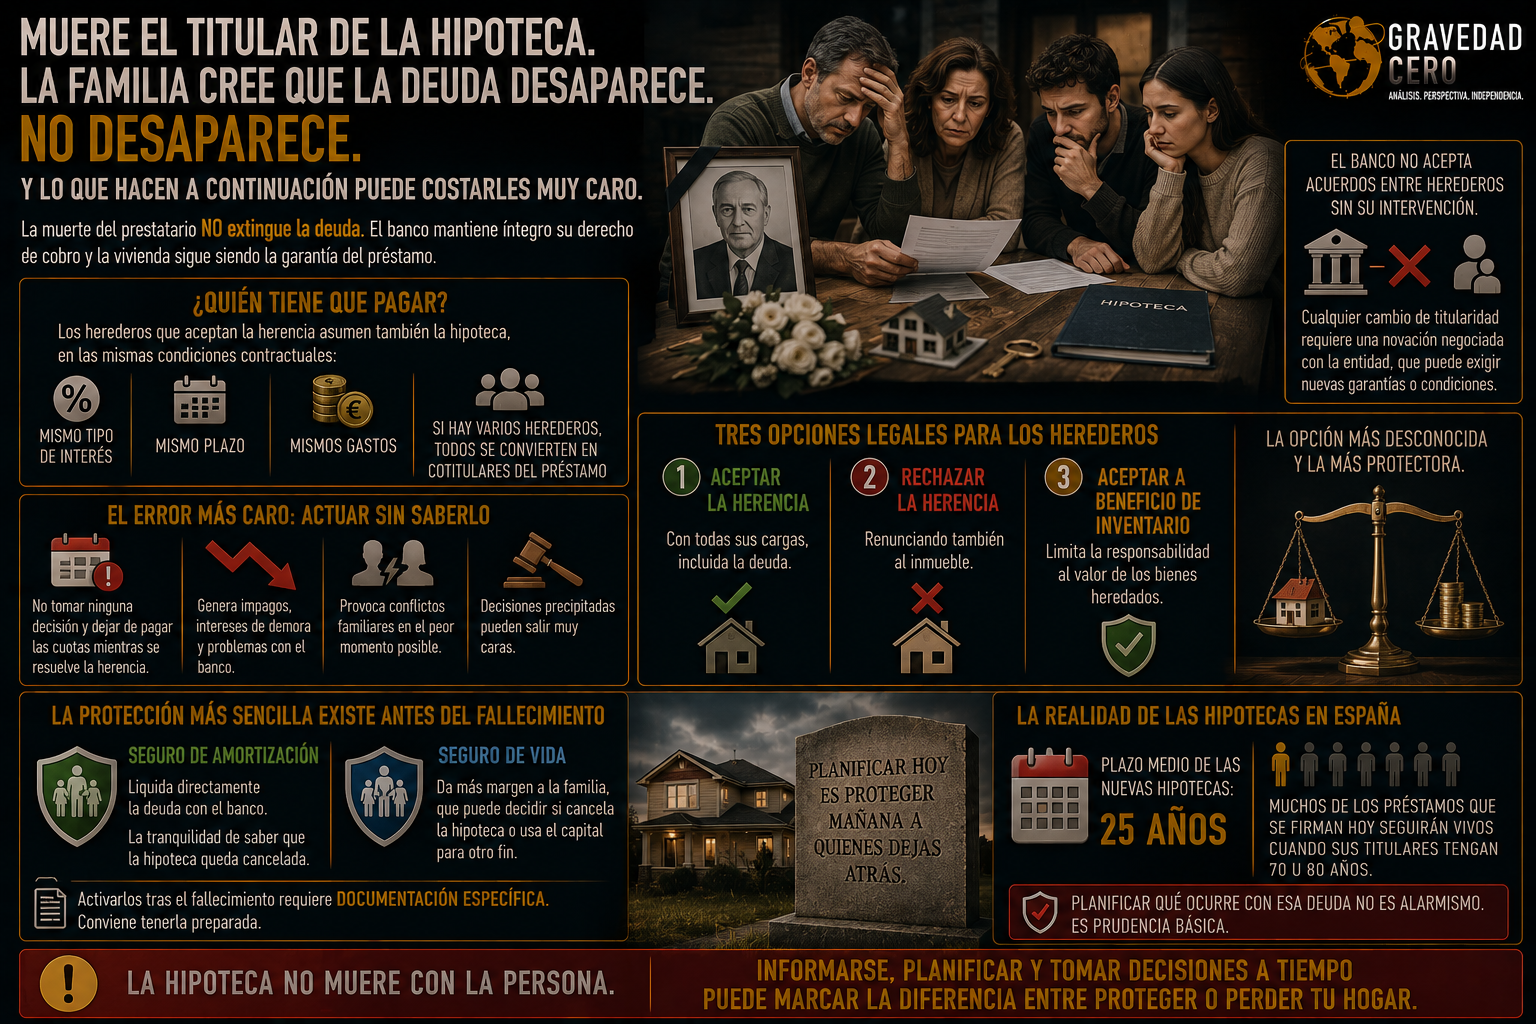
Es uno de los errores más extendidos en la planificación patrimonial de las familias españolas: creer que la hipoteca se cancela con el fallecimiento del titular. No funciona así. La muerte del prestatario no extingue la deuda. El banco mantiene íntegro su derecho de cobro, y la vivienda sigue siendo la garantía del préstamo. Lo único que cambia es quién tiene que pagar.
Los herederos que aceptan la herencia asumen también la hipoteca, en las mismas condiciones contractuales: mismo tipo de interés, mismo plazo, mismos gastos. Y no solo eso: si hay varios herederos, todos se convierten automáticamente en cotitulares del préstamo. El banco no acepta que entre ellos decidan quién se queda la deuda sin su intervención. Cualquier cambio de titularidad requiere una novación negociada con la entidad, que puede exigir nuevas garantías o condiciones.
El error más caro no es no saber esto. Es actuar sin saberlo. Hay tres opciones legales para los herederos: aceptar la herencia con todas sus cargas, incluida la deuda; rechazarla, renunciando también al inmueble; o aceptarla a beneficio de inventario, que limita la responsabilidad al valor de los bienes heredados y es la opción que más familiares desconocen. Tomar una decisión precipitada, o no tomar ninguna y dejar de pagar las cuotas mientras se resuelve la herencia, puede generar impagos, intereses de demora y conflictos con el banco en el peor momento posible.
La protección más sencilla existe desde antes del fallecimiento: el seguro de vida vinculado a la hipoteca. El seguro de amortización liquida directamente la deuda con el banco. El seguro de vida da más margen a la familia, que puede decidir si cancela la hipoteca o usa el capital para otro fin. Son productos distintos con coberturas distintas. Y en ambos casos, activarlos tras el fallecimiento requiere documentación específica que conviene tener preparada.
El plazo medio de las nuevas hipotecas en España es de 25 años. Muchos de los préstamos que se firman hoy seguirán vivos cuando sus titulares tengan 70 u 80 años. Planificar qué ocurre con esa deuda no es alarmismo. Es prudencia básica.