
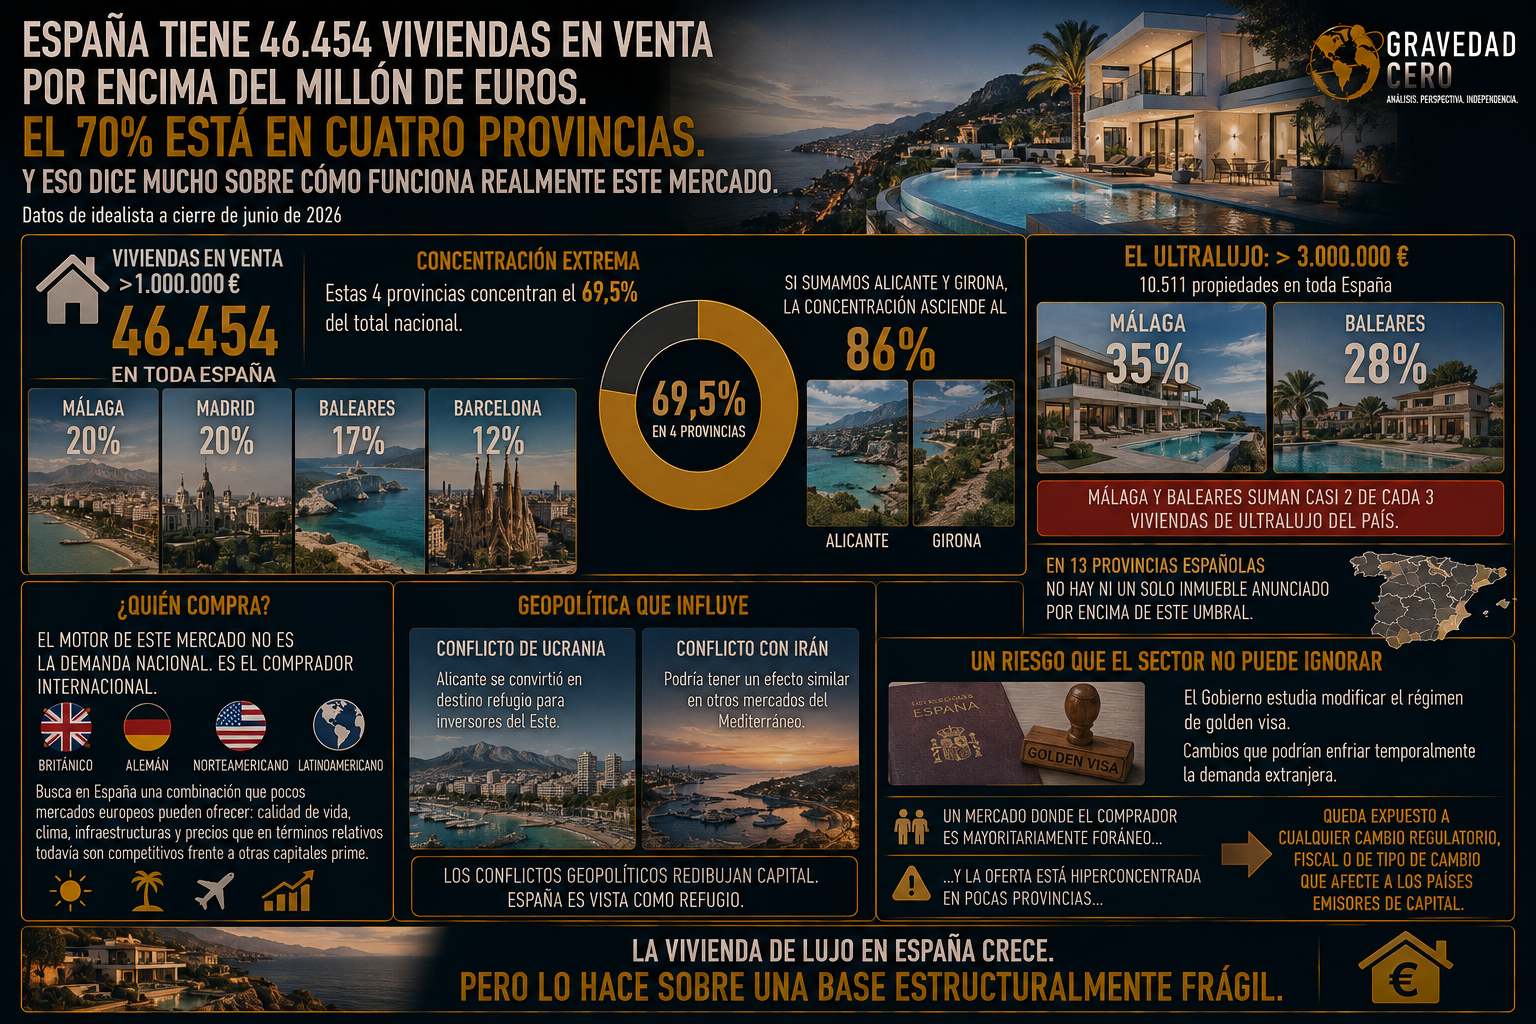
Los datos de Idealista a cierre de junio de 2026 dibujan un mapa de la vivienda de lujo en España que confirma lo que cualquiera que trabaje en el sector ya intuía: la concentración geográfica es extrema. Málaga y Madrid lideran con un 20% del total cada una. Baleares suma el 17%. Barcelona, el 12%. Estas cuatro provincias concentran el 69,5% de toda la oferta premium nacional. Si se añaden Alicante y Girona, el porcentaje sube al 86%.
En el segmento de ultralujo, viviendas por encima de los tres millones de euros, la concentración es aún más pronunciada. De las 10.511 propiedades anunciadas en toda España, Málaga acapara el 35% y Baleares el 28%. Solo esas dos provincias suman prácticamente dos de cada tres viviendas de ultralujo del país. En 13 provincias españolas no existe ni un solo inmueble anunciado por encima de ese umbral.
El motor de este mercado no es la demanda nacional. Es el comprador internacional. Capital británico, alemán, norteamericano y latinoamericano que busca en España una combinación que pocos mercados europeos pueden ofrecer: calidad de vida, clima, infraestructuras, y precios que en términos relativos todavía son competitivos frente a otras capitales prime. El conflicto de Ucrania convirtió a Alicante en destino refugio para inversores del Este. Hay quien apunta que el conflicto con Irán podría tener un efecto similar en otros mercados del Mediterráneo.
Pero hay un riesgo que el sector tiene sobre la mesa y que nadie termina de cuantificar: la posible modificación del régimen de golden visa. El Gobierno tiene en cartera cambios que podrían enfriar temporalmente la demanda extranjera, que es precisamente quien sostiene el segmento. Un mercado donde el comprador es mayoritariamente foráneo y la oferta está hiperconcentrada en cuatro provincias queda expuesto a cualquier cambio regulatorio, fiscal o de tipo de cambio que afecte a los países emisores de capital.
La vivienda de lujo en España crece. Pero lo hace sobre una base estructuralmente frágil.