
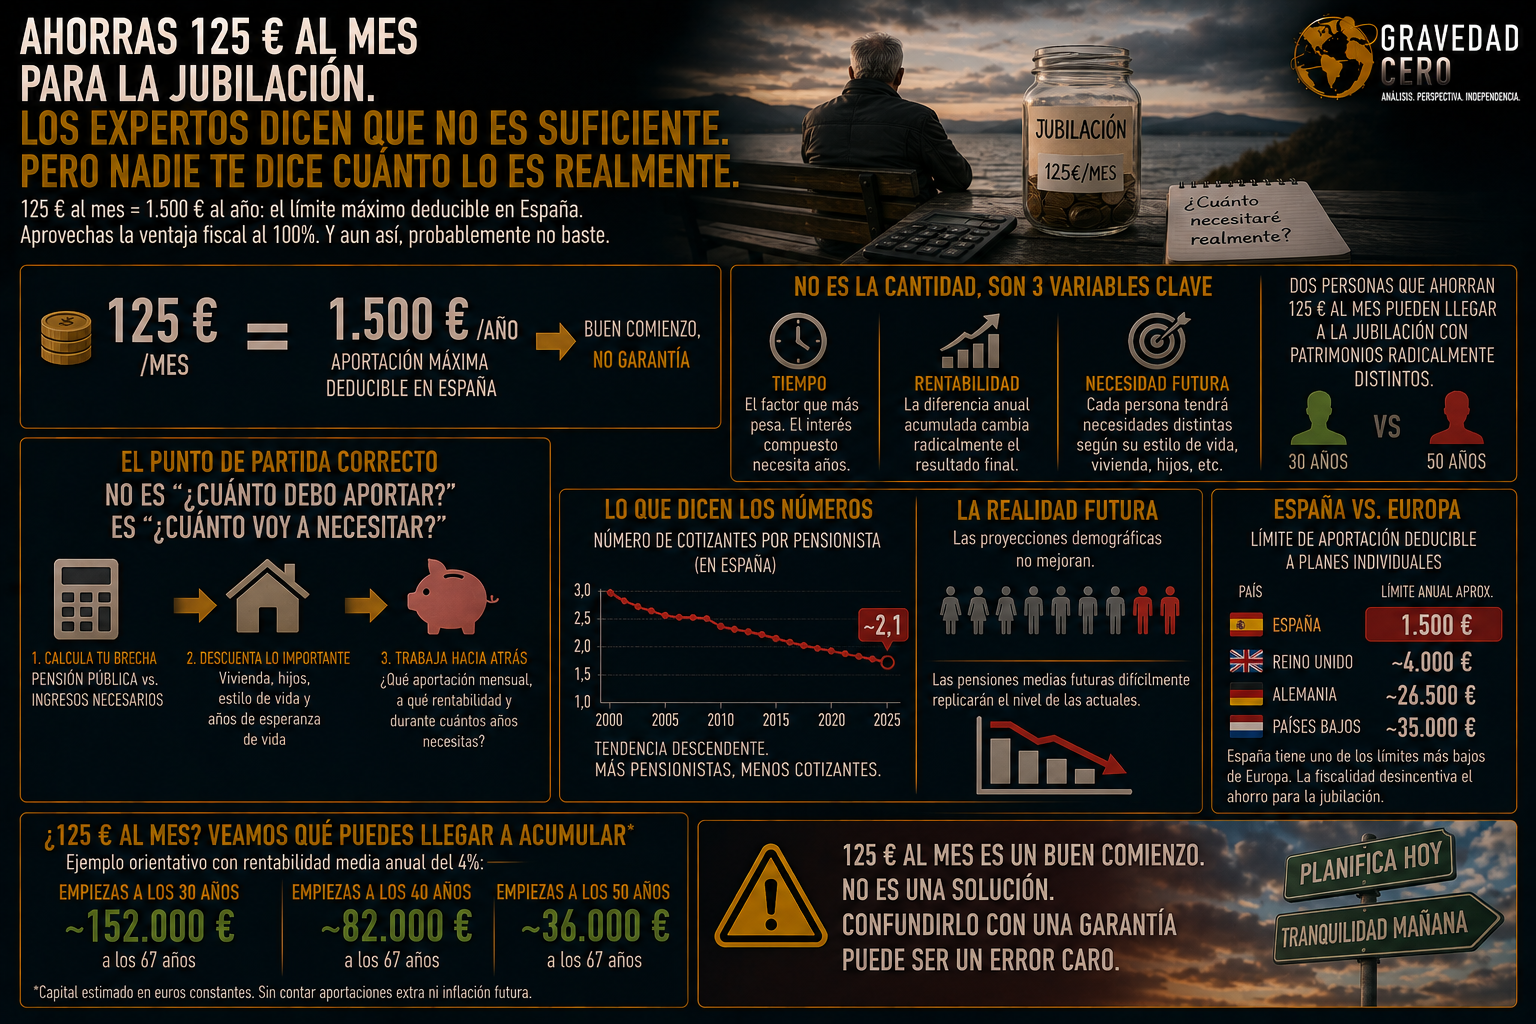
La pregunta tiene más trampa de lo que parece. 125 euros mensuales equivalen a 1.500 euros anuales, exactamente el límite máximo de aportación deducible a un plan de pensiones individual en España. Es decir, quien aporta esa cantidad está aprovechando al máximo la ventaja fiscal que permite la ley. Y aun así, los expertos dicen que probablemente no baste para garantizar un complemento significativo a la pensión pública.
¿Por qué? Porque el resultado final depende de tres variables que 125 euros no controlan: el tiempo que se aporta, la rentabilidad obtenida y lo que cada persona va a necesitar cuando deje de trabajar. Dos personas que aporten exactamente la misma cantidad cada mes pueden llegar a la jubilación con necesidades económicas y patrimonios radicalmente distintos. Una que empieza a los 30 años y otra que empieza a los 50 no están haciendo el mismo esfuerzo aunque la transferencia mensual sea idéntica. El interés compuesto funciona así: el tiempo es el factor que más pesa, y también el más infravalorado.
El punto de partida correcto no es "¿cuánto debo aportar?" sino "¿cuánto voy a necesitar?" Eso requiere calcular la brecha entre lo que cobrará la pensión pública y lo que se necesita para mantener el nivel de vida deseado, descontando la vivienda, los hijos, el estilo de vida y los años de esperanza de vida. Una vez clara esa cifra, se puede trabajar hacia atrás para estimar qué aportación mensual, a qué rentabilidad y durante cuántos años permite alcanzarla.
El problema es que España tiene un límite de aportación deducible que es de los más bajos de Europa, 1.500 euros anuales para planes individuales, frente a límites mucho más generosos en Reino Unido, Alemania o los Países Bajos. La política fiscal desincentiva el ahorro privado para la jubilación precisamente cuando la sostenibilidad del sistema público es cada vez más cuestionada. El número de cotizantes por pensionista lleva años cayendo. Las proyecciones demográficas no mejoran. Y la pensión media que recibirán quienes se jubilen en 2040 o 2050 difícilmente replicará el nivel de los que se jubilan hoy.
125 euros es un buen comienzo. No es una solución. Y confundirlo con una garantía puede ser un error caro.