
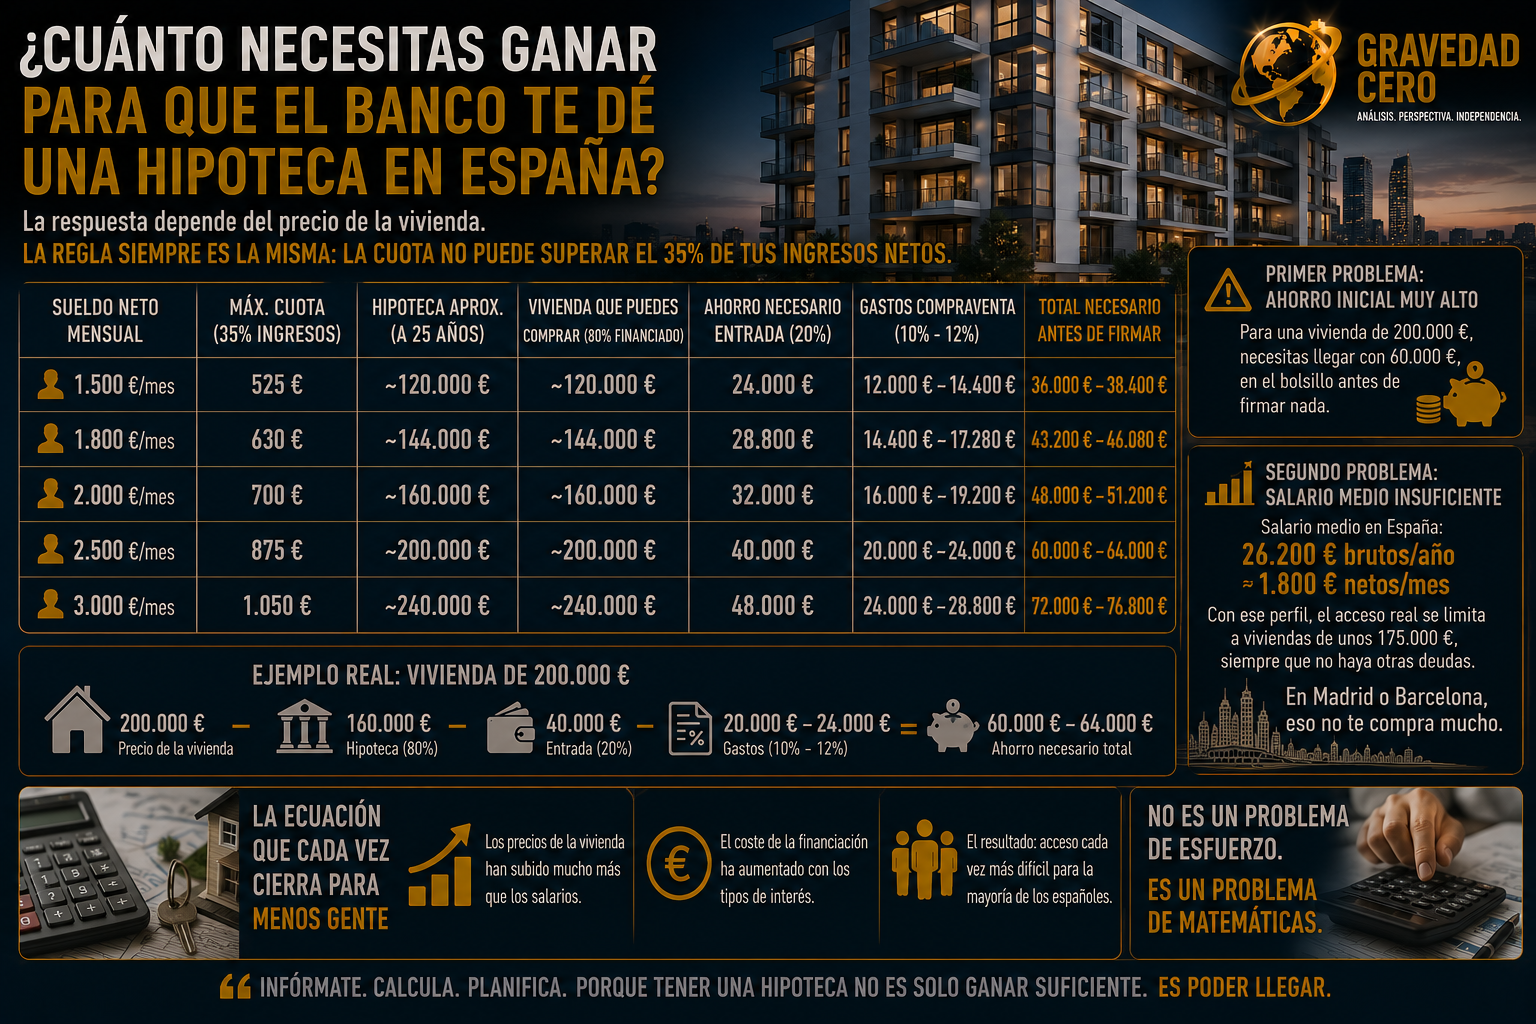
Los bancos aplican el criterio del 35%: la cuota mensual no puede superar ese porcentaje de tus ingresos netos. A partir de ahí, los números hablan solos.
Con un sueldo de 1.500€/mes puedes acceder a una hipoteca de unos 120.000€. Con 2.500€/mes, el techo sube a unos 200.000€. En ambos casos asumiendo que ya tienes ahorrado el 20% de entrada más los gastos de compraventa.
Y ahí está el primer problema. Los bancos financian como máximo el 80% del valor de tasación, y a ese 20% hay que sumarle entre un 10% y un 12% adicional en gastos de compraventa. Para una vivienda de 200.000€, necesitas llegar con 60.000€ en el bolsillo antes de firmar nada.
El segundo problema es el salario medio español: 26.200€ brutos anuales. Unos 1.800€ netos al mes. Con ese perfil, el acceso real se limita a viviendas de unos 175.000€, siempre que no haya otras deudas.
En Madrid o Barcelona, eso no te compra mucho.
La vivienda no es cara porque sí. Es cara porque los salarios no han crecido al mismo ritmo que los precios, y porque el coste de financiarla ha subido con los tipos de interés. El resultado es una ecuación que cada vez cierra para menos gente.
No es un problema de esfuerzo. Es un problema de matemáticas.