
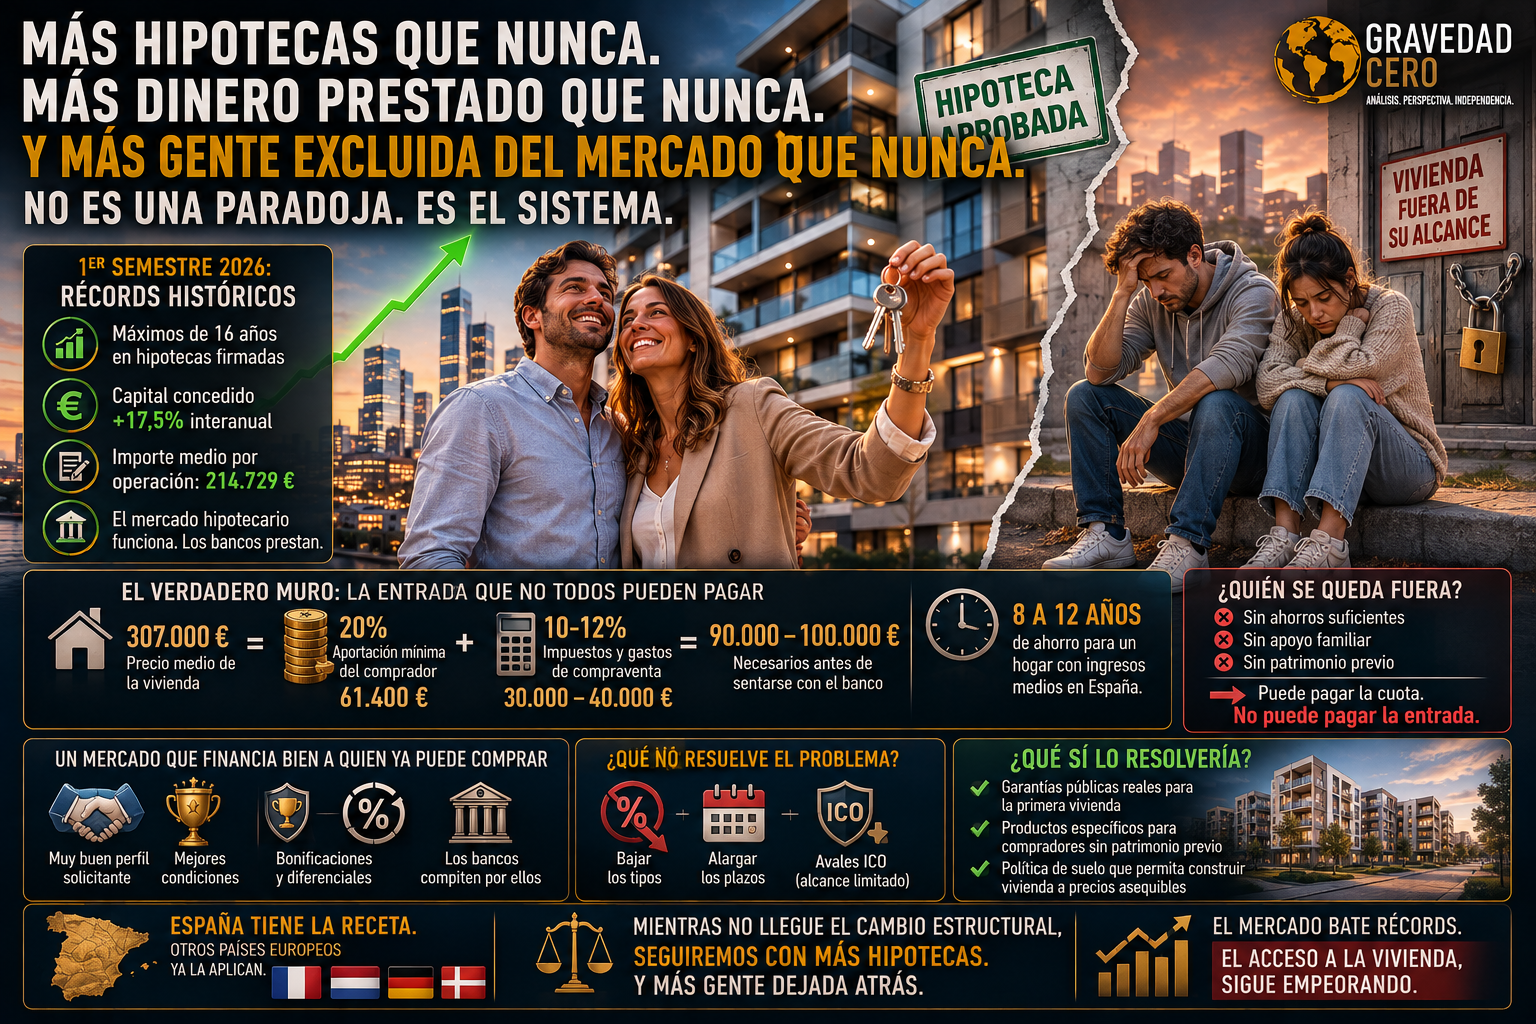
Los datos del primer semestre de 2026 son históricos en lo hipotecario: máximos de 16 años en número de hipotecas firmadas, capital concedido creciendo un 17,5% interanual, importe medio por operación en 214.729 euros. El mercado hipotecario funciona. Los bancos prestan. Los tipos están en niveles razonables. Y aun así, el acceso a la vivienda no mejora. Para muchos compradores potenciales, la situación es peor que hace dos años.
La contradicción se resuelve cuando se entiende quién firma esas hipotecas. No es el comprador medio con un sueldo medio. Es el comprador que ya tiene ahorros suficientes para cubrir el 20% del precio de la vivienda que el banco no financia, más el 10% o 12% adicional en impuestos y gastos de compraventa. En una vivienda de precio medio de 307.000 euros, eso supone reunir entre 90.000 y 100.000 euros antes de sentarse con el banco. Para un hogar con ingresos medios en España, acumular esa cantidad requiere entre ocho y doce años de ahorro disciplinado, asumiendo que el precio no sube mientras tanto. Y el precio sube.
El resultado es una segmentación brutal del mercado. Quien tiene patrimonio previo, herencia, apoyo familiar o ahorros acumulados durante años accede a la financiación sin dificultad. Los bancos compiten por ese perfil: ofrecen condiciones, bonifican productos, reducen diferenciales. Quien no tiene ese colchón, solvente laboralmente pero sin patrimonio, queda fuera independientemente de su capacidad de pago mensual. Puede permitirse la cuota. No puede permitirse la entrada.
Esa brecha no la resuelve bajar los tipos. No la resuelve aumentar los plazos. Y tampoco la resuelven los avales del ICO tal como están diseñados, con un alcance limitado y condiciones que excluyen a buena parte de los que más los necesitarían. Lo que la resuelve es un cambio estructural en cómo se financia la primera vivienda, con garantías públicas reales, productos específicos para compradores sin patrimonio previo y una política de suelo que permita construir vivienda a precios que hagan viable la operación. Todo eso existe en otros países europeos. En España, está pendiente.
Mientras no llegue, el mercado seguirá batiendo récords de hipotecas. Y el acceso a la vivienda seguirá empeorando.