
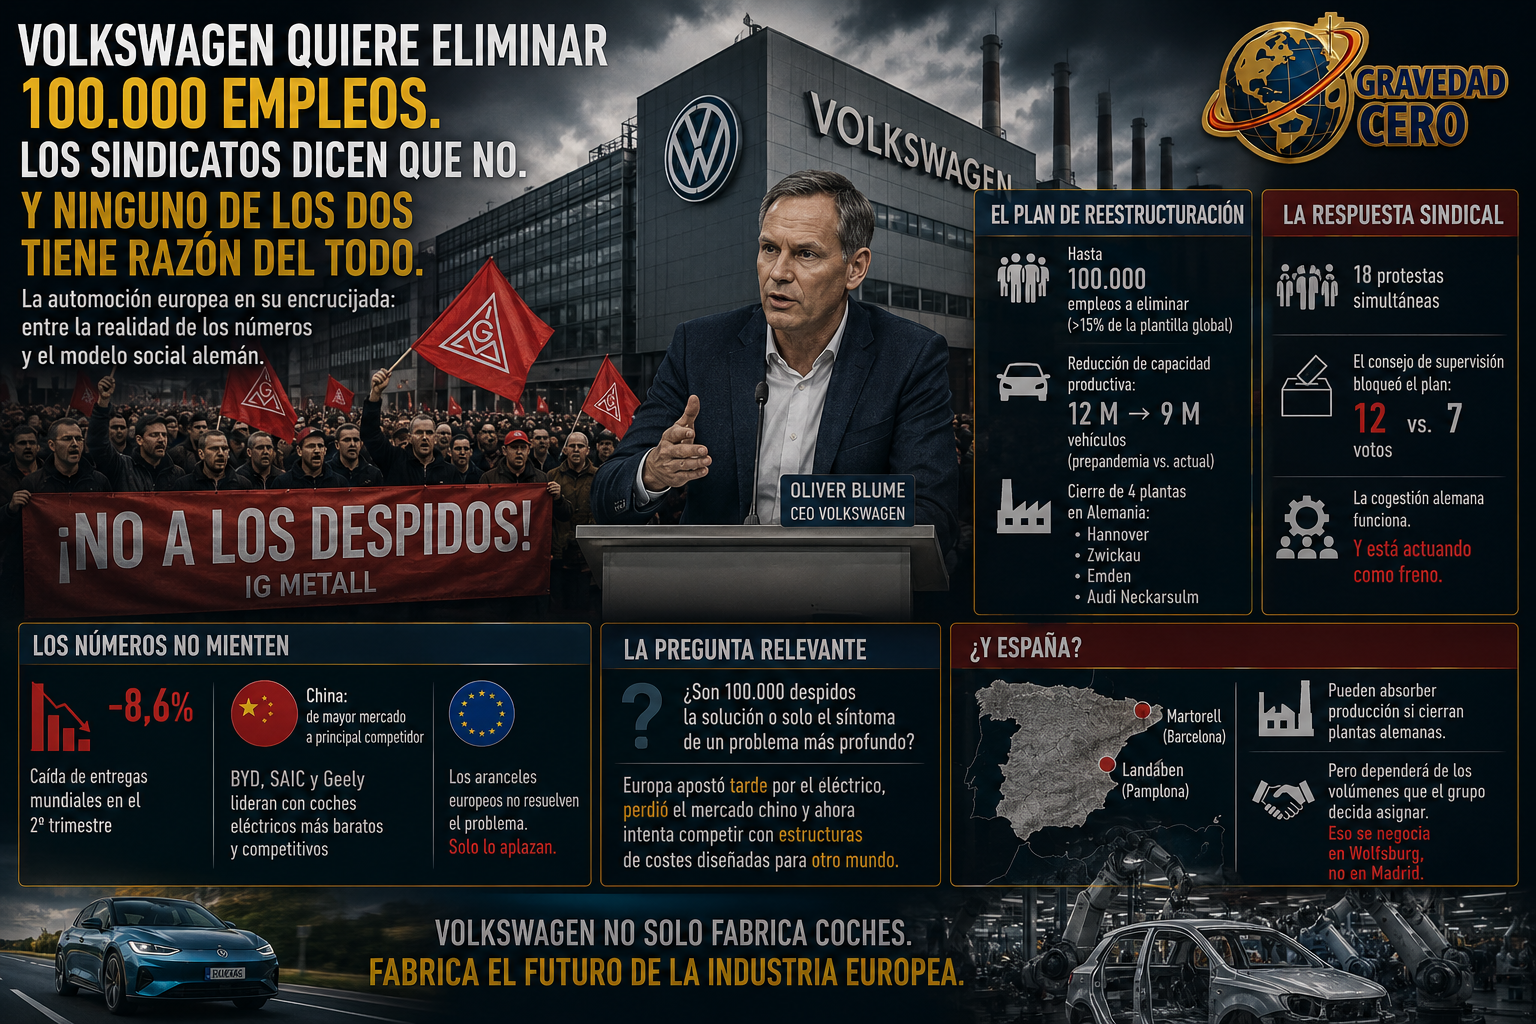
El martes 26 de agosto se celebró en Wolfsburg la primera reunión formal entre la dirección de Volkswagen y los representantes de los trabajadores para abordar el plan de reestructuración más ambicioso de la historia de la automoción europea. El CEO Oliver Blume presentó los ejes de un plan que contempla eliminar hasta 100.000 puestos de trabajo en todo el mundo, más del 15% de una plantilla de 630.000 personas, reducir la capacidad productiva desde los 12 millones de vehículos previos a la pandemia hasta los 9 millones actuales, y cerrar cuatro plantas en Alemania: Hannover, Zwickau, Emden y la fábrica de Audi en Neckarsulm. Sus palabras fueron recibidas con abucheos.
El encuentro terminó en lo que fuentes próximas al consejo calificaron de ruptura total. IG Metall, uno de los sindicatos más poderosos de Europa, organizó 18 protestas simultáneas en factorías y oficinas del grupo. En julio, el consejo de supervisión, donde los sindicatos y el estado de Baja Sajonia tienen representación, ya había bloqueado el plan por 12 votos contra 7. La cogestión alemana, ese modelo en el que trabajadores y dirección comparten la toma de decisiones, funciona. Y en este caso está funcionando como freno.
El problema es que los números de Volkswagen no mienten. Las entregas mundiales cayeron un 8,6% en el segundo trimestre. China, que era su mayor mercado, se ha convertido en su principal competidor: BYD, SAIC y Geely fabrican coches eléctricos más baratos y tecnológicamente competitivos. Los aranceles europeos no han resuelto el problema, solo lo han aplazado. Y mientras Volkswagen debate cuántos empleos eliminar, sus rivales chinos siguen ganando cuota.
La pregunta relevante no es si el recorte es inevitable. Es si 100.000 despidos son la solución o solo el síntoma visible de un problema más profundo: una industria europea del automóvil que apostó tarde por el eléctrico, perdió el mercado chino y ahora intenta competir con estructuras de costes diseñadas para otro mundo.
Para España, la ecuación tiene arista propia. Las plantas de Martorell y Landaben están en la lista de las que podrían absorber producción si cierran fábricas alemanas. Pero esa ventaja depende de los volúmenes que el grupo decida asignar, y eso se negocia en Wolfsburg, no en Madrid.