
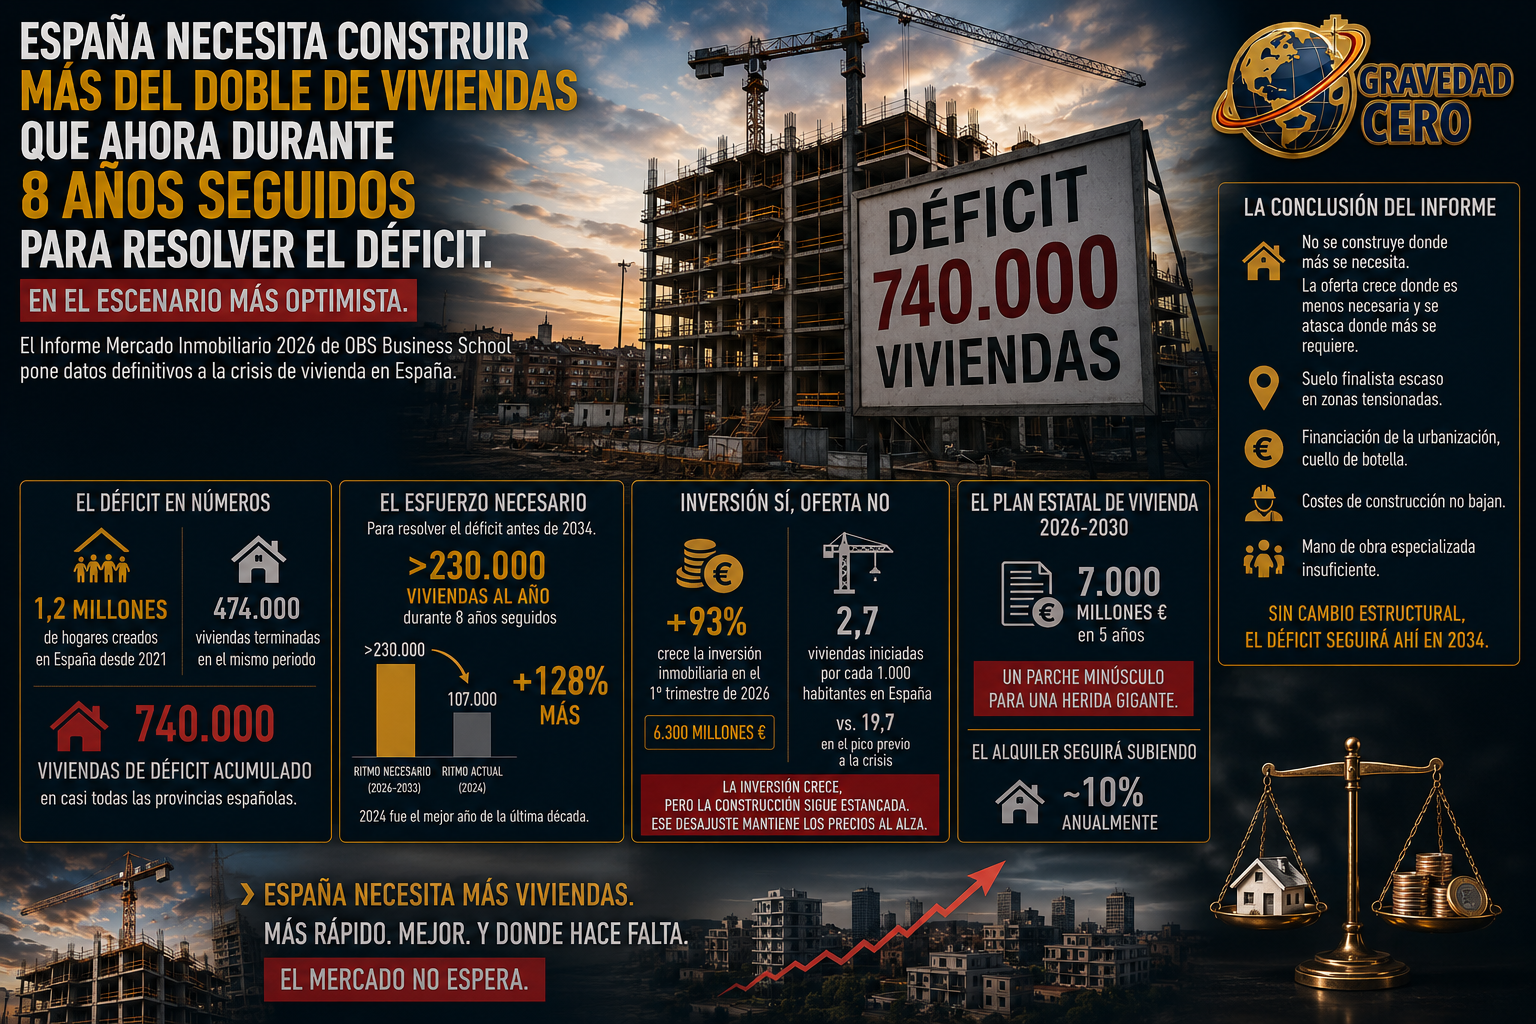
El Informe Mercado Inmobiliario 2026 de OBS Business School pone números definitivos a lo que el sector lleva años advirtiendo: el déficit de vivienda en España no se corregirá antes de 2034, y solo si se construyen más de 230.000 viviendas anuales a partir de ahora. Eso supone un 128% más que el ritmo de 2024, que fue el mejor año de construcción de la última década con apenas 107.000 unidades terminadas.
El punto de partida es un déficit acumulado de 740.000 viviendas. Desde 2021 se han creado 1,2 millones de hogares en España y solo se han terminado 474.000 viviendas. La diferencia, casi 740.000 unidades, se extiende por casi todas las provincias. No es un problema de Madrid o Barcelona. Es un problema nacional.
El dato más revelador del informe no es el déficit. Es la paradoja que lo rodea. La inversión inmobiliaria creció un 93% en el primer trimestre de 2026, hasta los 6.300 millones de euros. El dinero llega. Pero la construcción permanece estancada en niveles históricamente bajos: España inicia apenas 2,7 viviendas por cada 1.000 habitantes, frente a las casi 20 del pico previo a la crisis. La inversión crece y la oferta no. Ese desajuste es exactamente lo que explica por qué los precios no bajan aunque la economía se enfríe.
El investigador que ha dirigido el informe lo resume con precisión quirúrgica: no se construye donde más se necesita. La oferta crece donde es menos necesaria y se atasca donde más se requiere. El suelo finalista escasea en las zonas tensionadas. La financiación de la urbanización es un cuello de botella. Los costes de construcción no bajan. Y la mano de obra especializada no existe en las cantidades necesarias.
El Plan Estatal de Vivienda 2026-2030, con sus 7.000 millones en cinco años, recibe del informe la calificación más dura posible: un parche minúsculo para una herida gigante. El alquiler seguirá creciendo cerca del 10% anual. Y el déficit, si no se actúa de forma estructural, seguirá ahí en 2034.