
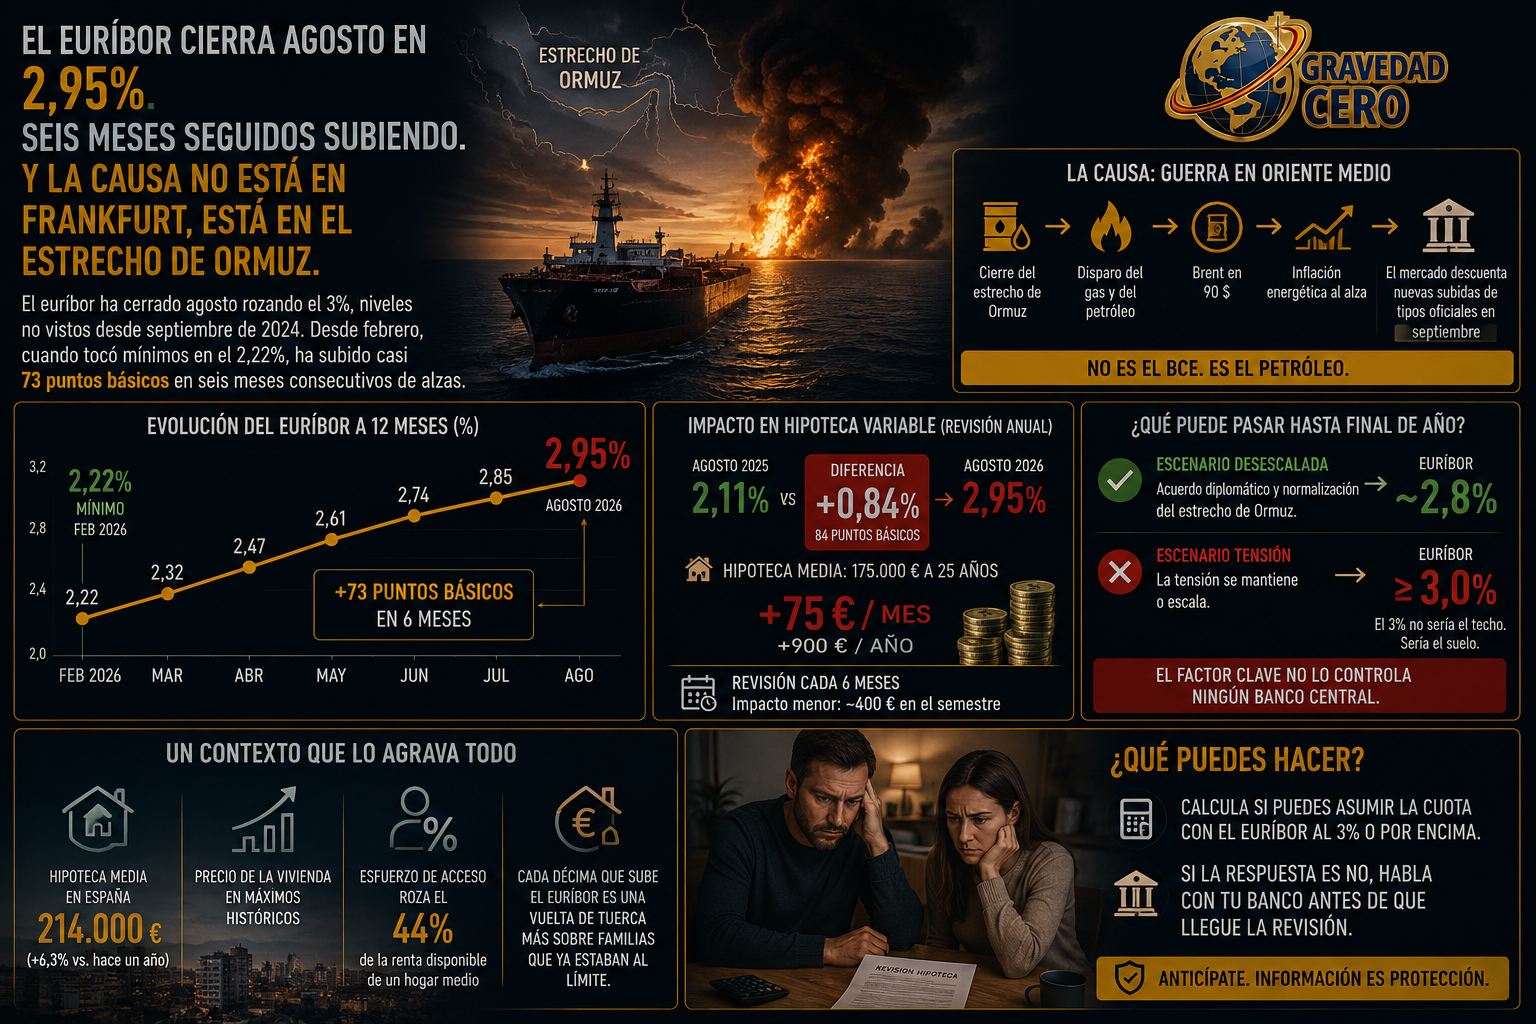
El euríbor ha cerrado agosto rozando el 3%, niveles no vistos desde septiembre de 2024. Desde febrero, cuando tocó mínimos en el 2,22%, ha subido casi 73 puntos básicos en seis meses consecutivos de alzas. La causa directa no es una decisión del BCE sino la guerra en Oriente Medio: el cierre del estrecho de Ormuz ha disparado el gas y el petróleo, el barril de Brent cotiza en 90 dólares, y la inflación energética está obligando al mercado a descontar nuevas subidas de tipos oficiales en septiembre.
El impacto en los hipotecados es inmediato y concreto. Quien revise su hipoteca variable este septiembre comparará el euríbor de agosto de 2026, en torno al 2,95%, con el de agosto de 2025, que fue del 2,11%. Una diferencia de 84 puntos básicos que, en una hipoteca media de 175.000 euros a 25 años, se traduce en unos 75 euros más al mes. Casi 900 euros más al año. Para quien revisa cada seis meses, el impacto es algo menor, alrededor de 400 euros en el semestre, pero igualmente significativo.
El contexto lo agrava todo. La hipoteca media en España ya supera los 214.000 euros, un 6,3% más que hace un año. El precio de la vivienda está en máximos históricos. El esfuerzo de acceso roza el 44% de la renta disponible de un hogar medio. Y ahora el euríbor vuelve a subir. Cada décima que sube el índice es una vuelta de tuerca más sobre familias que ya estaban al límite de su capacidad financiera.
Las previsiones para el cierre de año dependen de un factor que no controla ningún banco central: la evolución del conflicto. Si hay acuerdo diplomático y el estrecho de Ormuz se normaliza, el euríbor podría terminar 2026 en el entorno del 2,8%. Si la tensión se mantiene o escala, el 3% no sería el techo. Sería el suelo.
Para quien tiene hipoteca variable, el mensaje es claro: calcular si se puede asumir la cuota con el euríbor al 3% o por encima. Y si la respuesta es no, hablar con el banco antes de que la revisión llegue.