
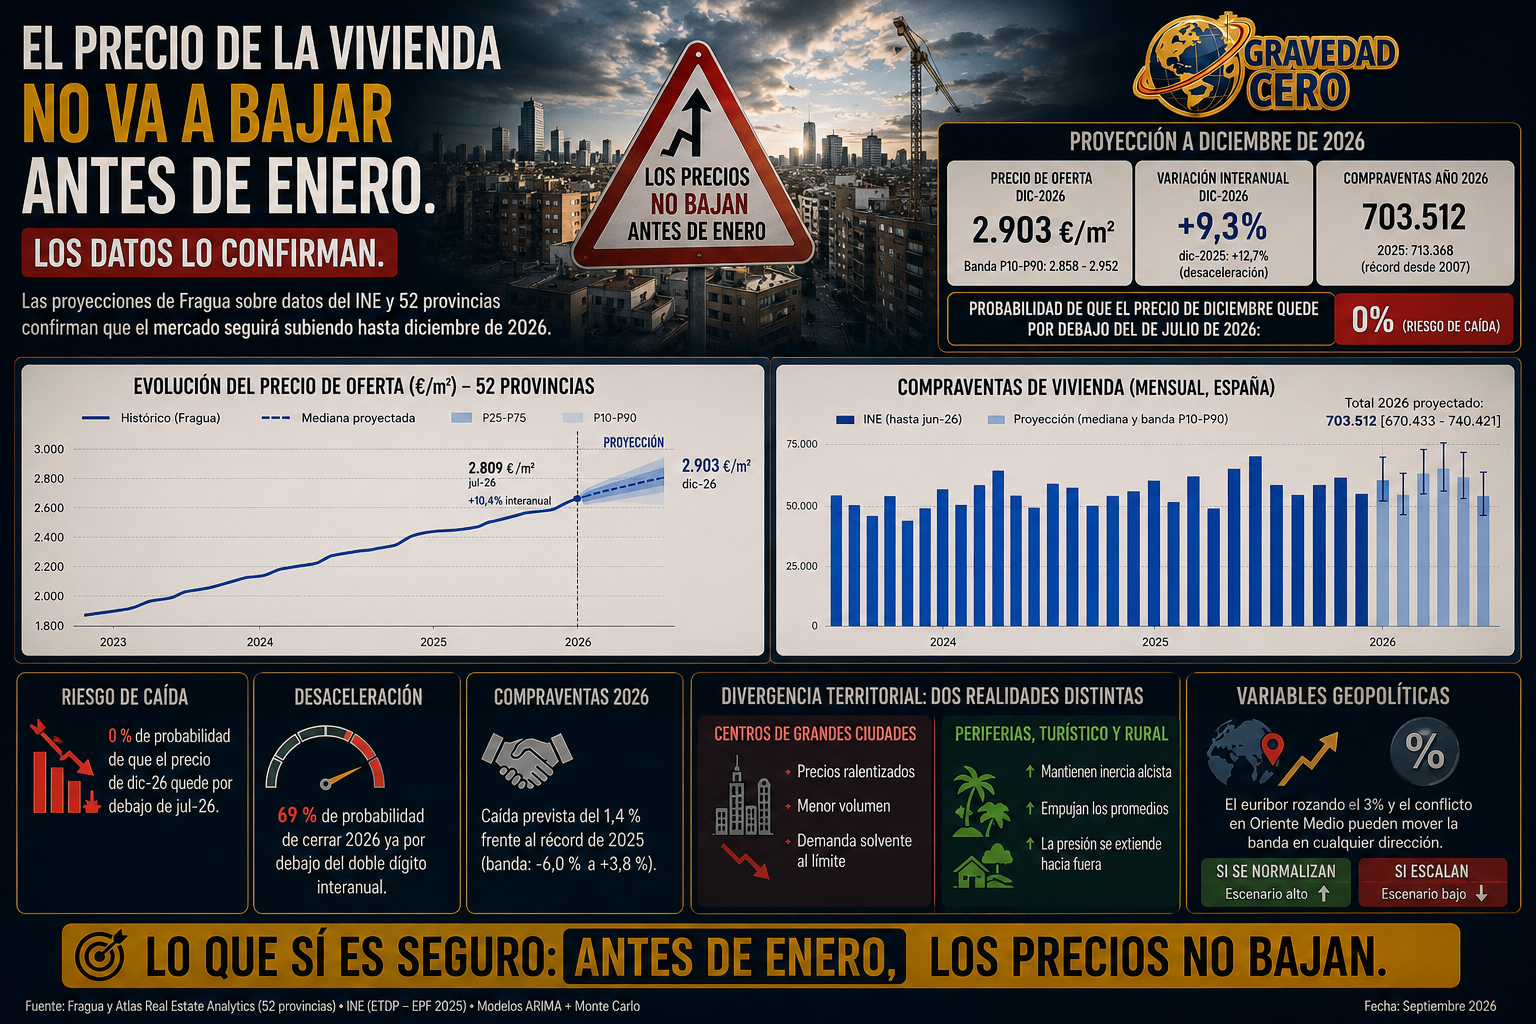
Los modelos ARIMA y Monte Carlo de Fragua sobre datos del INE y 52 provincias proyectan un precio de oferta de 2.903 euros por metro cuadrado en diciembre de 2026, con una variación interanual del 9,3%, desacelerando desde el 12,7% de diciembre de 2025. La probabilidad de que el precio de diciembre quede por debajo del de julio de 2026 es del 0%. El suelo, por ahora, no existe.
En compraventas, la proyección apunta a 703.512 operaciones en el año, una caída del 1,4% frente al récord de 2025. El mercado se modera en volumen pero sigue siendo históricamente muy activo. El 69% de probabilidad de que 2026 cierre por debajo del doble dígito interanual en precios confirma que el ciclo de euforia está tocando techo, aunque todavía no ha dado la vuelta.
La lectura más interesante no está en los promedios nacionales sino en la divergencia territorial. Los centros de las grandes ciudades muestran precios ralentizados y menor volumen: la demanda solvente ha llegado al límite de lo que puede pagar. Mientras tanto, periferias urbanas, destinos turísticos y zonas rurales mantienen inercia alcista, empujando los promedios al alza y distorsionando la foto global.
El comprador que no puede pagar el centro se desplaza a la periferia, tensiona ese mercado y lo encarece. La presión se extiende hacia fuera como una mancha de aceite. Y los promedios nacionales siguen subiendo aunque el centro de Madrid o Barcelona ya no tenga recorrido.
Lo que los modelos no pueden proyectar es la variable geopolítica. El euríbor rozando el 3% y el conflicto en Oriente Medio son factores capaces de mover la banda hacia el escenario pesimista. Si se normalizan, 2026 cierra en la parte alta. Si escalan, en la baja.
Lo que sí es seguro: antes de enero, los precios no bajan.