
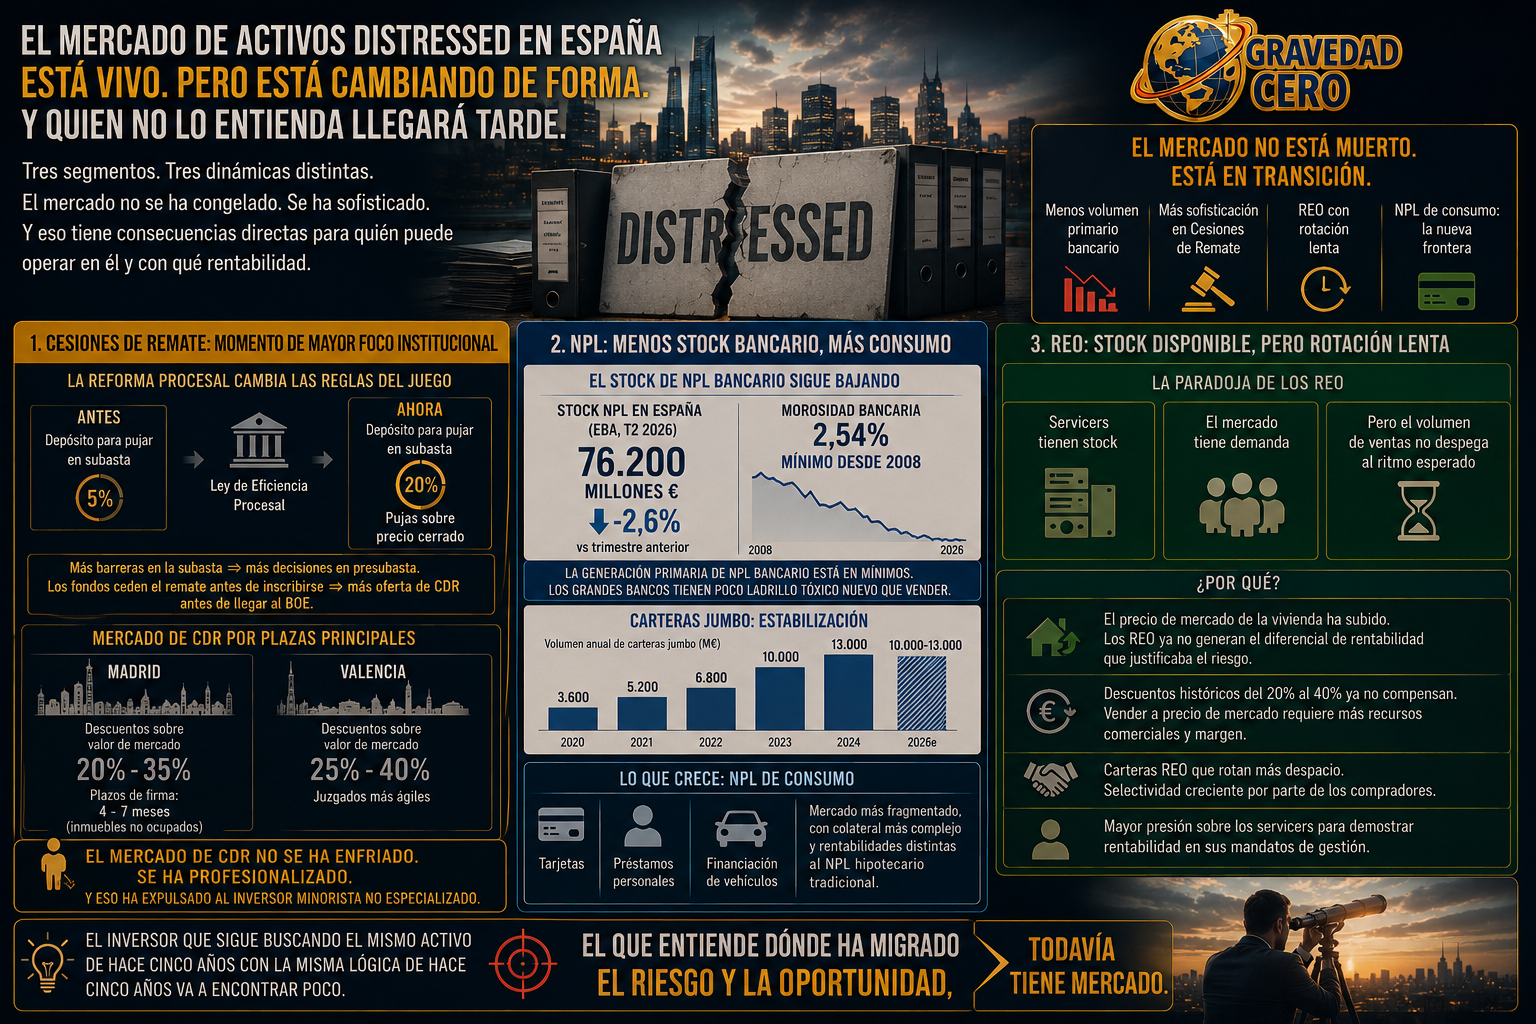
Tres segmentos, tres dinámicas distintas. Las Cesiones de Remate, los NPL y los REO comparten el mismo ecosistema de activos en dificultades, pero en los últimos tres meses cada uno ha seguido su propio camino. El mercado no se ha congelado. Se ha sofisticado. Y eso tiene consecuencias directas para quién puede operar en él y con qué rentabilidad.
Las Cesiones de Remate viven su momento de mayor foco institucional. La reforma procesal de la Ley de Eficiencia Procesal ha elevado el depósito para pujar en subasta del 5% al 20% e introduce pujas sobre precio cerrado. El efecto es inmediato: más barreras en la subasta desplazan más decisiones hacia la fase presubasta. Los fondos tienen ahora incentivos adicionales para ceder el remate antes de inscribirse, lo que amplía la oferta disponible de CDR antes de que los activos lleguen al portal del BOE. Madrid concentra el mayor volumen, con descuentos entre el 20% y el 35% sobre valor de mercado y plazos de firma de entre cuatro y siete meses en inmuebles no ocupados. Valencia sigue siendo la segunda plaza más activa, con descuentos del 25% al 40% y juzgados más ágiles. El mercado de CDR no se ha enfriado. Se ha profesionalizado. Y eso ha expulsado al inversor minorista no especializado.
En NPL, el stock de préstamos dudosos en España ronda los 76.200 millones de euros según la EBA, con un descenso del 2,6% frente al trimestre anterior. La morosidad bancaria está en el 2,54%, mínimo desde 2008. Eso significa que la generación primaria de NPL bancario, la fuente que alimentó el mercado durante una década, está en mínimos. Los grandes bancos tienen poco ladrillo tóxico nuevo que vender. Las carteras jumbo, que volvieron a aparecer en 2023 y 2024 con volúmenes de entre 10.000 y 13.000 millones anuales, se han estabilizado. El mercado no se seca, pero el flujo de papel fresco decrece. Lo que crece es el NPL de consumo: tarjetas, préstamos personales, financiación de vehículos. Un mercado más fragmentado, con colateral más complejo y rentabilidades distintas a las del NPL hipotecario tradicional.
Los REO son el segmento donde la paradoja es más llamativa. Los servicers tienen stock. El mercado tiene demanda. Y sin embargo, el volumen de ventas no despega al ritmo que cabría esperar. ¿Por qué? Porque el precio de mercado de la vivienda ha subido tanto que los REO, que históricamente se vendían con descuentos del 20% al 40%, ya no generan el diferencial de rentabilidad que justificaba el riesgo para el comprador institucional. El activo se ha revalorizado en el balance del servicer, pero venderlo a precio de mercado requiere destinar recursos comerciales que en algunos casos no compensan el margen. El resultado: carteras REO que rotan más despacio, con selectividad creciente por parte de los compradores y una mayor presión sobre los servicers para demostrar rentabilidad en sus mandatos de gestión.
El mercado de activos distressed en España no está muerto ni congelado. Está en transición. Menos volumen primario bancario, más sofisticación en CDR, REO con rotación lenta y NPL de consumo como nueva frontera. El inversor que sigue buscando el mismo activo de hace cinco años con la misma lógica de hace cinco años va a encontrar poco. El que entiende dónde ha migrado el riesgo y la oportunidad, todavía tiene mercado.