
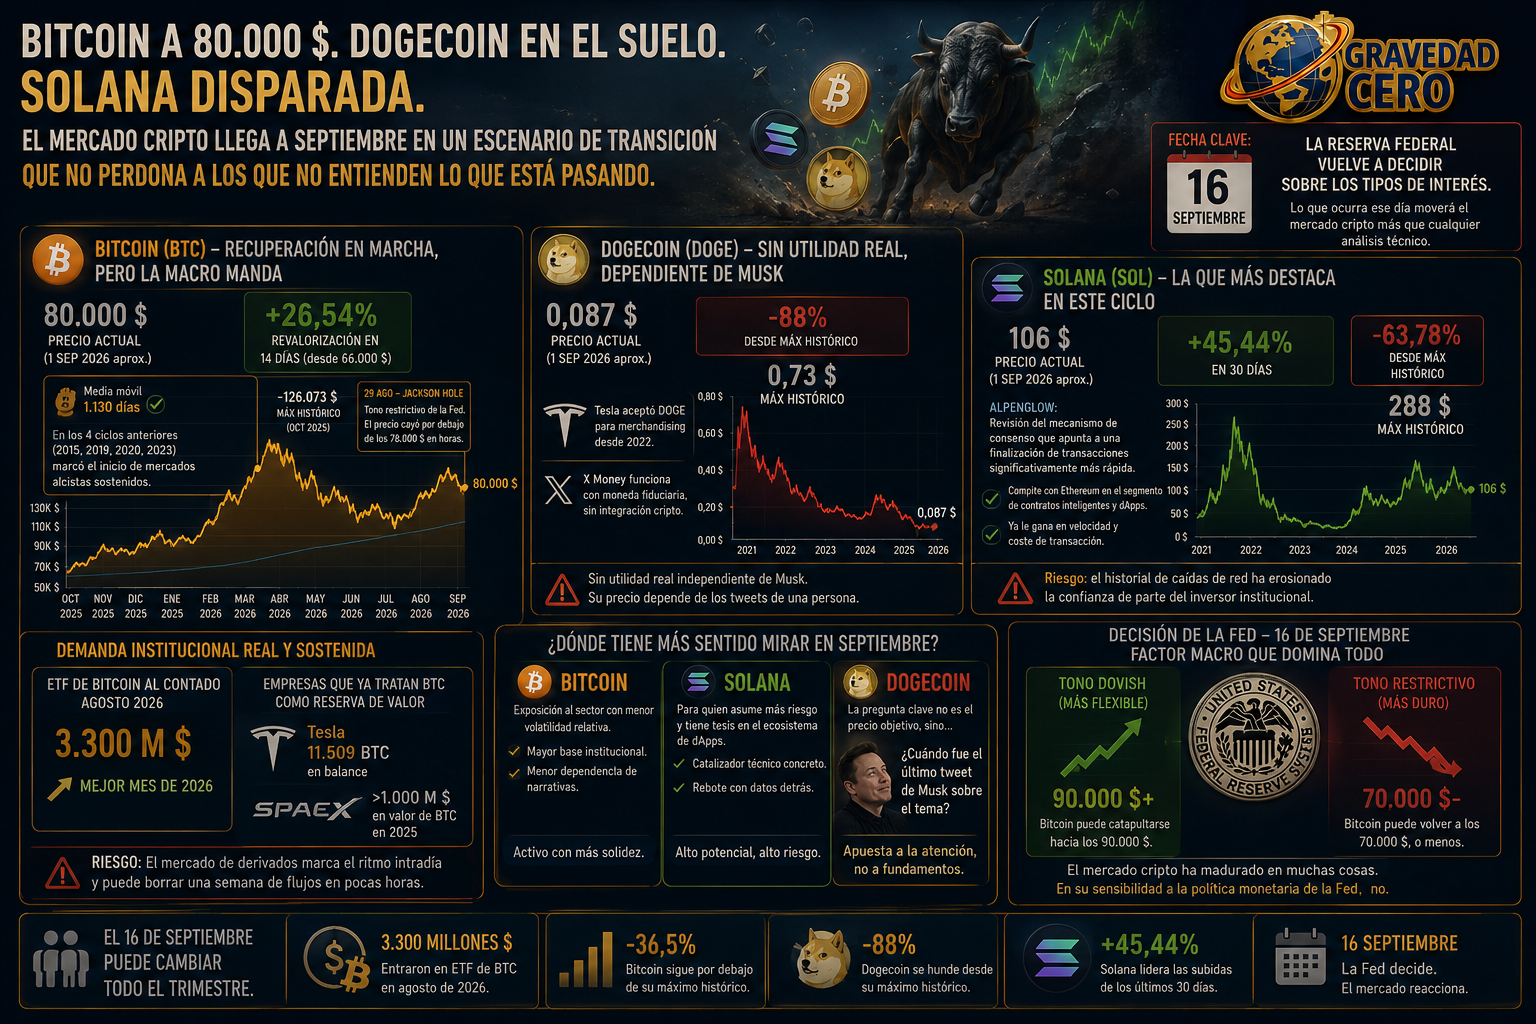
El mercado de criptomonedas llega a septiembre de 2026 con una recuperación en marcha, una macro que presiona y una fecha marcada en el calendario: el 16 de septiembre, cuando la Reserva Federal vuelve a decidir sobre los tipos de interés. Lo que ocurra ese día moverá el mercado cripto más que cualquier análisis técnico. Y eso, precisamente, es lo primero que hay que entender para no equivocarse.
Bitcoin cotiza en torno a los 80.000 dólares tras un rebote que comenzó desde los 66.000 en la segunda quincena de agosto. En 14 días acumuló una revalorización del 26,54%, recuperando la media móvil de 1.130 días, un indicador técnico que en los cuatro ciclos anteriores, 2015, 2019, 2020 y 2023, marcó el inicio de mercados alcistas sostenidos. Sin embargo, el tono restrictivo de Jackson Hole el 29 de agosto, donde la Fed dejó claro que los tipos no bajarán pronto, tumbó el precio de vuelta por debajo de los 78.000 dólares en pocas horas. Bitcoin sigue un 36,5% por debajo de su máximo histórico de 126.073 dólares, marcado en octubre de 2025. La buena noticia: los ETF de bitcoin al contado sumaron 3.300 millones de dólares en agosto, el mejor mes de 2026, lo que confirma que la demanda institucional es real y sostenida. La mala: el mercado de derivados sigue marcando el ritmo intradía y puede borrar una semana de flujos en pocas horas.
El dinero institucional está entrando en Bitcoin de forma estructural. Tesla mantiene 11.509 BTC en balance con estrategia de largo plazo. SpaceX superó los 1.000 millones de dólares en valor de sus tenencias de BTC cuando el activo alcanzó máximos en 2025. Estos no son especuladores. Son empresas que han decidido tratar Bitcoin como reserva de valor, igual que hacen con el oro. Y cuando las empresas hacen eso, la correlación con los ciclos especulativos se rompe parcialmente.
Dogecoin es la historia opuesta. La criptomoneda que Elon Musk popularizó con tweets, encuestas y bautizando una misión de SpaceX como DOGE-1, cotiza en torno a 0,087 dólares, un 88% por debajo de su máximo histórico de 0,73 dólares. Tesla aceptó DOGE para merchandising desde 2022, y X Money, el sistema de pagos de la red social de Musk, generó expectativas de integración cripto que no se han materializado: el producto funciona con moneda fiduciaria, sin puentes hacia criptomonedas. Dogecoin no tiene utilidad real independiente de Musk. Cuando él habla, sube. Cuando guarda silencio, cae. Un activo cuyo precio depende de los tweets de una persona no es una inversión, es una apuesta a la atención mediática de ese individuo.
Solana es el activo que más llama la atención en este ciclo. En 30 días acumuló una subida del 45,44% hasta los 106 dólares, aunque sigue un 63,78% por debajo de su máximo histórico. El catalizador inmediato es Alpenglow, la revisión de su mecanismo de consenso que apunta a una finalización de transacciones significativamente más rápida. Solana compite con Ethereum en el segmento de contratos inteligentes y aplicaciones descentralizadas, y en velocidad y coste de transacción ya le gana. El riesgo es que su historial de caídas de red ha erosionado la confianza de algunos inversores institucionales.
¿Dónde tiene más sentido mirar en septiembre? La respuesta honesta es que depende del perfil de riesgo. Para quien busca exposición al sector con menor volatilidad relativa, Bitcoin sigue siendo el activo con mayor base institucional y menor dependencia de narrativas específicas. Para quien asume más riesgo y tiene tesis sobre el ecosistema de aplicaciones descentralizadas, Solana tiene un catalizador técnico concreto y un rebote con datos detrás. Para quien piensa en Dogecoin, la pregunta más importante no es el precio objetivo, sino cuándo fue el último tweet de Musk sobre el tema.
La decisión de la Fed del 16 de septiembre es el factor macro que domina todo lo demás. Un tono más restrictivo de lo esperado puede enviar Bitcoin de vuelta a los 70.000 dólares independientemente del análisis técnico. Un giro dovish inesperado puede catapultarlo hacia los 90.000. El mercado cripto ha madurado en muchas cosas. En su sensibilidad a la política monetaria de la Fed, no.